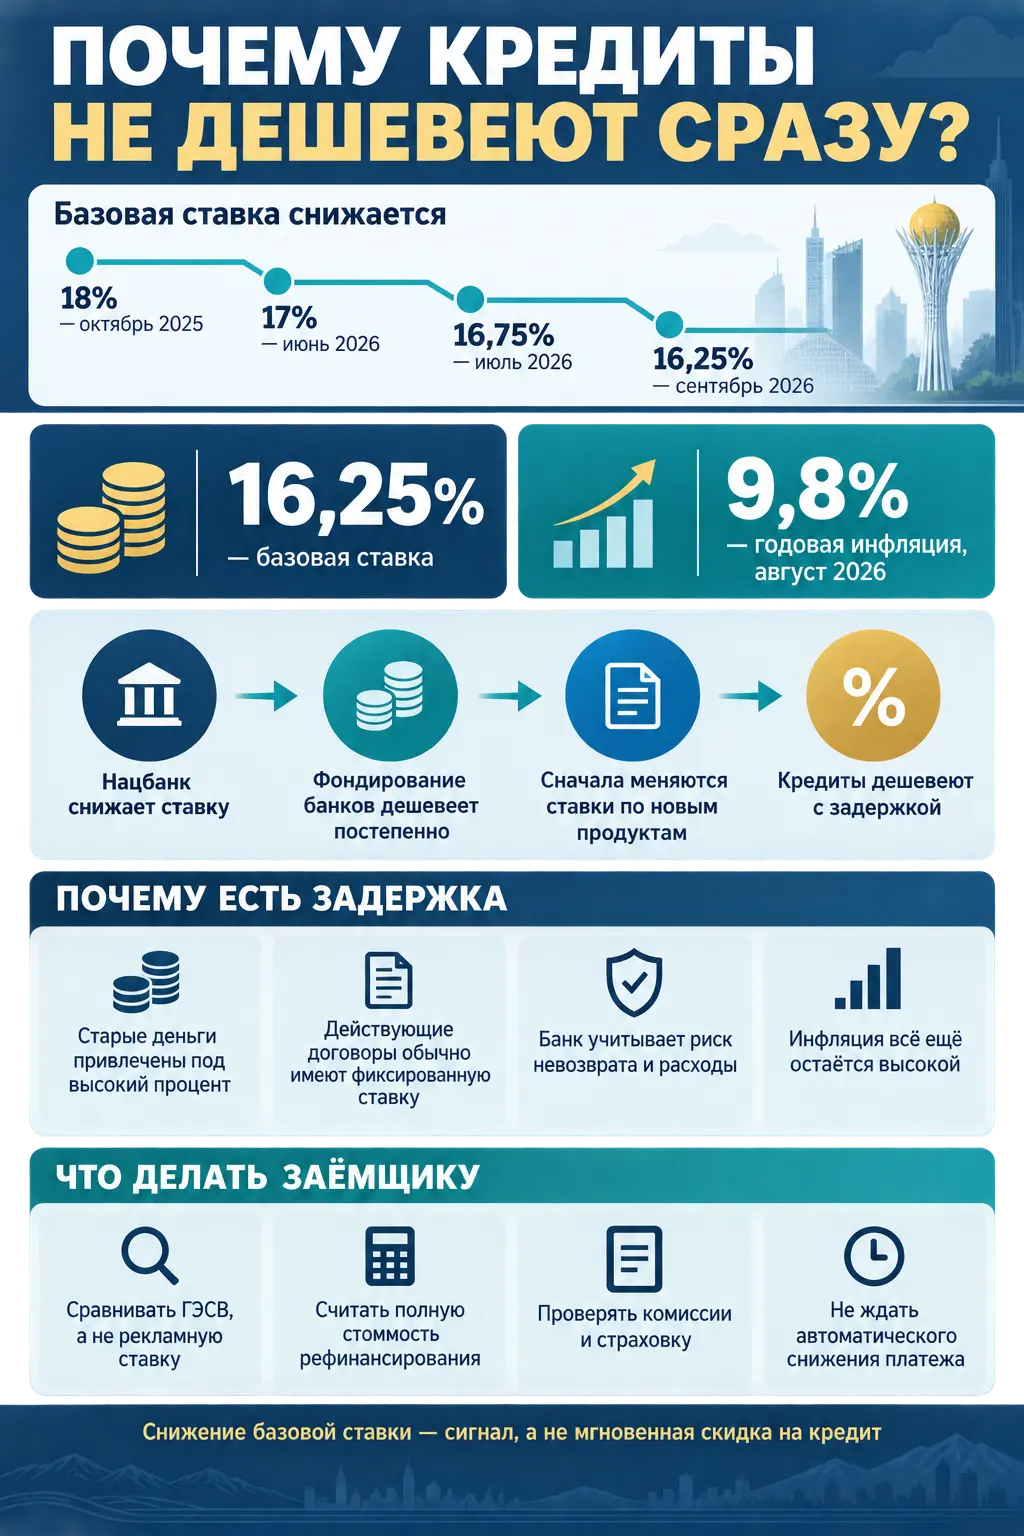
В сентябре 2026 года Национальный банк Казахстана продолжил смягчение денежно-кредитной политики. Базовая ставка была снижена с 16,75% до 16,25% годовых. Это уже третье снижение за несколько месяцев: в июне ставка опустилась с 18% до 17%, а в июле — до 16,75%.
Для населения такое решение выглядит как сигнал к скорому удешевлению кредитов. Однако ставки по потребительским займам и ипотеке остаются значительно выше базовой, а платежи по действующим договорам вообще не меняются.
Это вызывает закономерный вопрос: почему Нацбанк снижает ставку, но заемщики не видят сопоставимого уменьшения стоимости кредитов?
Что такое базовая ставка
Базовая ставка — это ключевой ориентир денежно-кредитной политики Национального банка. Она влияет на стоимость денег в финансовой системе: операции банков с регулятором, межбанковские займы, доходность депозитов, облигаций и других финансовых инструментов.
Чем выше базовая ставка, тем дороже банкам обходится привлечение денег. В такой ситуации финансовые организации повышают доходность депозитов, но одновременно устанавливают более высокие ставки по кредитам.
При снижении базовой ставки процесс постепенно разворачивается в обратную сторону. Банки могут дешевле привлекать финансирование и со временем пересматривать условия кредитования.
Но базовая ставка — это не установленная государством цена потребительского кредита. Банк не обязан выдавать займы под 16,25% только потому, что такой уровень определил Национальный банк.
Почему кредитная ставка выше базовой
Процент по кредиту складывается из нескольких компонентов. Базовая ставка является только одним из них.
В стоимость займа входят:
- цена привлечения денег банком;
- риск невозврата кредита;
- расходы на обслуживание клиентов и банковской инфраструктуры;
- обязательные резервы на возможные потери;
- стоимость капитала;
- расходы на проверку заемщика;
- страховые и операционные риски;
- прибыль финансовой организации.
Особенно высокая надбавка применяется к беззалоговым потребительским кредитам. У банка нет квартиры, автомобиля или другого имущества, за счет которого можно компенсировать убытки при прекращении платежей. Поэтому риск заранее включается в процентную ставку.
Надежный заемщик с подтвержденным доходом, стабильной занятостью и хорошей кредитной историей может получить более выгодное предложение. Клиент с высокой долговой нагрузкой или прошлыми просрочками, напротив, либо получит кредит под более высокий процент, либо столкнется с отказом.
Почему кредиты не дешевеют одновременно с решением Нацбанка
Изменение базовой ставки передается экономике не мгновенно. Между решением Национального банка и заметным изменением условий розничного кредитования обычно проходит определенное время.
Банки используют ранее привлеченные деньги
До снижения базовой ставки банки принимали депозиты, выпускали облигации и привлекали финансирование по более высокой цене. Эти обязательства продолжают действовать.
Например, если банк открыл клиенту годовой депозит под высокую ставку, он должен выплачивать обещанное вознаграждение до окончания договора. Одно решение Нацбанка не уменьшает стоимость уже привлеченных денег.
Поэтому кредитные ставки обычно снижаются по мере того, как дорогие обязательства банков заменяются более дешевыми.
Действующие кредитные договоры сохраняют прежние условия
Большинство потребительских кредитов в Казахстане оформляется с фиксированной ставкой. Если заемщик подписал договор несколько месяцев назад, снижение базовой ставки не приводит к автоматическому пересмотру процентов или ежемесячного платежа.
Права и обязанности сторон продолжают действовать на условиях заключенного договора.
Чтобы получить более низкую ставку, заемщику может потребоваться рефинансирование — оформление нового кредита для погашения старого. Но оно выгодно не всегда: необходимо учитывать оставшийся срок, комиссии, страхование и полную сумму переплаты.
Банки ожидают подтверждения устойчивого снижения инфляции
По итогам августа 2026 года годовая инфляция в Казахстане замедлилась до 9,8% против 10,2% в июле. Дезинфляционный процесс продолжается, но рост цен по-прежнему остается достаточно высоким.
Для банков важно понимать, является ли снижение инфляции устойчивым. Если после нескольких месяцев замедления цены снова начнут расти, Национальному банку, возможно, придется приостановить снижение ставки или вернуться к более жесткой политике.
Поэтому финансовые организации не спешат резко удешевлять долгосрочные кредиты после одного решения регулятора.
Стоимость кредита зависит от риска конкретного заемщика
Базовая ставка едина для всей экономики, а кредитные риски у заемщиков разные.
Банк анализирует доход, занятость, количество действующих обязательств, кредитную историю, семейную нагрузку и вероятность просрочки. Даже в период снижения базовой ставки клиент с высоким коэффициентом долговой нагрузки может получить дорогое предложение.
Таким образом, общая стоимость денег в экономике может снижаться, но индивидуальная ставка конкретного человека останется высокой из-за оценки риска.
Конкуренция не действует мгновенно
Чтобы ставки начали заметно снижаться, несколько банков должны последовательно пересмотреть свои программы. После этого конкуренты также начинают менять предложения, чтобы не потерять клиентов.
Сначала изменения обычно появляются в отдельных продуктах: кредитах для зарплатных клиентов, залоговых займах, ипотеке или программах рефинансирования. Массовые беззалоговые кредиты могут дешеветь медленнее.
Начали ли кредиты дешеветь
Определенные изменения уже заметны. По данным Национального банка, средневзвешенная ставка по тенговым кредитам, выданным физическим лицам, в июне 2026 года снизилась до 20,9%. Месяцем ранее она составляла 22,7%.
Наиболее заметное снижение наблюдалось по займам сроком от одного года до пяти лет: средняя ставка опустилась с 25,8% до 23%.
Однако средняя рыночная ставка не означает, что каждый заемщик сможет получить кредит на таких условиях. В расчете объединяются разные продукты и категории клиентов. Реальная ГЭСВ по конкретному договору может оказаться значительно выше рекламируемой ставки.
Кроме того, снижение стоимости новых кредитов не уменьшает платежи по договорам, заключенным ранее.
Почему ипотека может дешеветь еще медленнее
Ипотечные кредиты выдаются на десять, пятнадцать или двадцать лет. При расчете ставки банк должен учитывать не только текущую ситуацию, но и долгосрочные риски: будущую инфляцию, стоимость финансирования, цены на недвижимость и платежеспособность заемщиков.
Поэтому одно снижение базовой ставки редко приводит к немедленному удешевлению ипотеки.
На условия также влияют государственные и партнерские программы, первоначальный взнос, наличие залога, страхование и источник финансирования. Некоторые ипотечные продукты могут иметь ставку ниже рыночной благодаря субсидированию, но такие программы обычно ограничены определенными требованиями и объемом средств.
Снизится ли платеж по действующему кредиту
Автоматического снижения платежа ожидать не следует. Если в договоре установлена фиксированная ставка, она продолжит действовать независимо от решений Национального банка.
У заемщика остаются три основных варианта:
- Продолжать погашение по первоначальному графику.
- Провести частичное досрочное погашение с уменьшением срока или платежа.
- Рассмотреть рефинансирование на новых условиях.
Рефинансирование имеет смысл, когда экономия на процентах превышает дополнительные расходы. Особенно внимательно следует считать выгоду, если до окончания кредита осталось немного времени. При аннуитетном графике значительная часть процентов выплачивается в первой половине срока, поэтому замена кредита ближе к его завершению может почти не дать экономии.
На что смотреть при выборе нового кредита
Снижение ставок часто используется в рекламе. Банк может показать привлекательный процент, но окончательная стоимость продукта окажется выше из-за дополнительных платежей.
Заемщику необходимо сравнивать:
- годовую эффективную ставку вознаграждения;
- общую сумму выплат за весь срок;
- стоимость страхования;
- комиссии и дополнительные услуги;
- размер платежа после окончания льготного периода;
- условия досрочного погашения;
- последствия просрочки.
Главный показатель — не минимальный процент в рекламе и даже не небольшой ежемесячный платеж, а общая сумма, которую клиент вернет банку.
Низкий платеж нередко достигается за счет увеличения срока. В результате текущая нагрузка уменьшается, но итоговая переплата становится больше.
Стоит ли откладывать оформление кредита
Однозначного ответа нет. Дальнейшее снижение базовой ставки может постепенно привести к более выгодным предложениям, но будущие решения Национального банка зависят от инфляции и состояния экономики.
Если покупку можно отложить без серьезных последствий, заемщик может наблюдать за рынком и сравнивать новые программы. Особенно это касается крупных долгосрочных кредитов, где разница даже в один процентный пункт способна заметно изменить переплату.
Если деньги нужны сейчас, решение следует принимать исходя не из прогнозов, а из собственной платежеспособности. Ежемесячный платеж должен оставлять семье достаточный запас на обязательные расходы и непредвиденные ситуации.
Не стоит оформлять кредит только потому, что банк объявил о снижении ставки. Выгодное предложение не превращает необязательную покупку в необходимую.
Что будет происходить дальше
Если инфляция продолжит устойчиво замедляться, у Национального банка появится пространство для дальнейшего снижения базовой ставки. Вслед за этим может постепенно уменьшаться стоимость банковского финансирования.
Вероятнее всего, первыми изменятся:
- ставки по новым депозитам;
- условия кредитования наиболее надежных заемщиков;
- программы рефинансирования;
- залоговые кредиты;
- отдельные ипотечные предложения.
Беззалоговые потребительские займы могут оставаться дорогими дольше из-за высокого риска и значительной долговой нагрузки населения.
Заемщикам также следует учитывать, что снижение базовой ставки не отменяет требований ответственного кредитования. Банки продолжат проверять доходы, кредитную историю и действующие обязательства клиентов.
Итог
Снижение базовой ставки до 16,25% — положительный сигнал для заемщиков, но не мгновенная скидка на все кредиты.
Банкам требуется время, чтобы заменить ранее привлеченные дорогие ресурсы, оценить устойчивость снижения инфляции и пересмотреть кредитные программы. Сначала изменения затрагивают новые продукты, тогда как условия действующих договоров обычно сохраняются.
Поэтому заемщику не следует ждать автоматического уменьшения платежа. Разумнее проверить свой договор, сравнить предложения по ГЭСВ и рассчитать реальную выгоду рефинансирования.
Если инфляция продолжит снижаться, кредиты действительно могут стать доступнее. Но этот процесс будет постепенным, а окончательная ставка для каждого человека по-прежнему будет зависеть не только от решений Национального банка, но и от его собственной финансовой устойчивости.
Источники
- Национальный банк Республики Казахстан — «О снижении базовой ставки до 16,25% по итогам прогнозного раунда»
https://nationalbank.kz/ru/news/press-relizy/20266 - Бюро национальной статистики — «Инфляция в Республике Казахстан, август 2026 года»
https://stat.gov.kz/ru/industries/economy/prices/publications/347964/ - Национальный банк Республики Казахстан — «Ставки вознаграждения по кредитам, выданным банками второго уровня»
https://nationalbank.kz/ru/news/kredity-bankovskogo-sektora-ekonomike/14513 - Kazinform — «Снижение базовой ставки постепенно отразится на кредитах казахстанцев»
https://www.inform.kz/ru/snizhenie-bazovoy-stavki-postepenno-otrazitsya-nakreditah-kazahstantsev-natsbank-f0387b4e