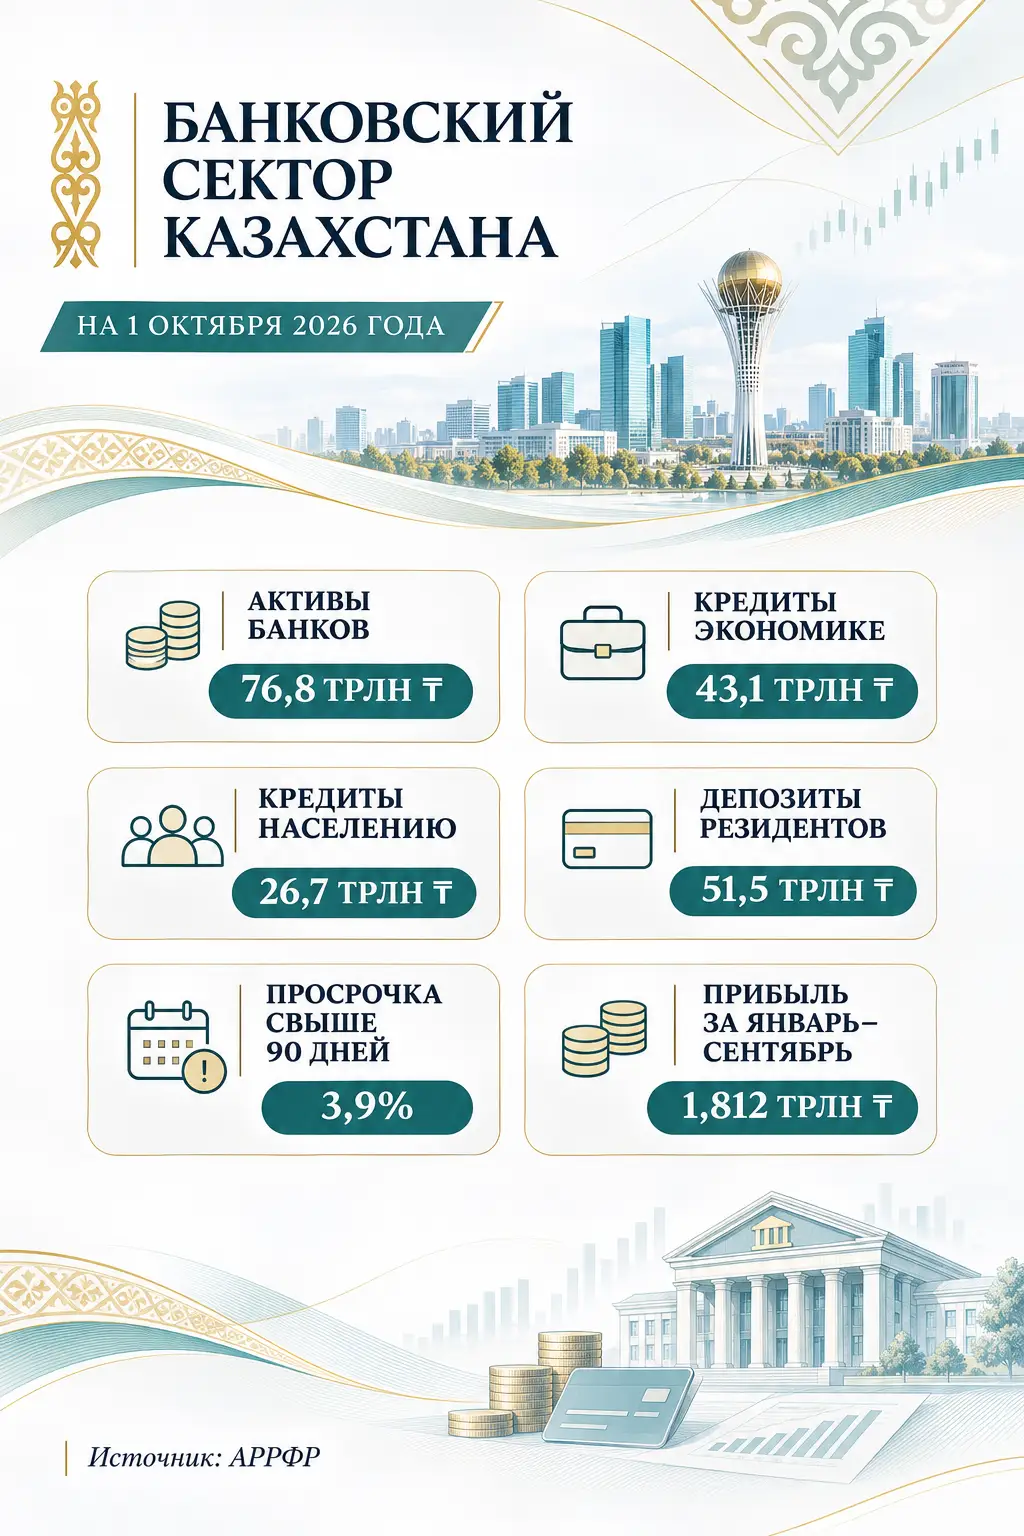
Банковский сектор Казахстана продолжил расти в сентябре 2026 года. Активы банков достигли 76,8 трлн тенге, а портфель кредитов экономике увеличился до 43,1 трлн тенге. При этом рост задолженности населения сопровождался снижением объёма новых розничных займов по сравнению с сентябрём прошлого года.
Разная динамика наблюдалась и на рынке депозитов. Общий объём вкладов резидентов увеличился, однако основную роль в этом сыграли юридические лица: их депозиты выросли значительно быстрее вкладов населения. Чистая прибыль банков за девять месяцев осталась положительной, но оказалась на 11,6% ниже результата за аналогичный период 2025 года.
Разбираем, что показывают данные Агентства Республики Казахстан по регулированию и развитию финансового рынка, чем сентябрь отличался от августа и какие выводы из статистики могут сделать заёмщики и вкладчики.
АРРФР опубликовало обзор 2 ноября 2026 года. В нём приведены показатели на 1 октября и изменения за сентябрь.
Банковский сектор Казахстана на 1 октября 2026 года: основные показатели
На отчётную дату в Казахстане работали 23 банка второго уровня, включая 10 дочерних иностранных банков и один банк со стопроцентным участием государства.
| Показатель | На 1 октября 2026 года | Изменение |
|---|---|---|
| Активы банковского сектора | 76,8 трлн тенге | +1,5% за сентябрь |
| Ссудный портфель банков | 46,8 трлн тенге | +1,1% за сентябрь |
| Кредиты экономике | 43,1 трлн тенге | +0,6% за сентябрь |
| Кредиты бизнесу | 16,4 трлн тенге | +0,4% за сентябрь |
| Кредиты населению | 26,7 трлн тенге | +0,7% за сентябрь |
| Высоколиквидные активы | 22,9 трлн тенге | 29,8% активов |
| Займы с просрочкой свыше 90 дней | 1,8 трлн тенге | 3,9% ссудного портфеля |
| Депозиты резидентов | 51,5 трлн тенге | +2,6% за сентябрь |
| Собственный капитал банков | 11,4 трлн тенге | +0,7% за сентябрь |
| Чистая прибыль за январь–сентябрь | 1,812 трлн тенге | −11,6% к тому же периоду 2025 года |
Ссудный портфель банков и кредиты экономике — разные показатели из статистики регулятора. Их не следует считать одним и тем же или складывать между собой.
По сравнению с обзором на 1 сентября активы выросли с 75,7 до 76,8 трлн тенге, а ссудный портфель — с 46,3 до 46,8 трлн тенге. Сопоставление сумм приблизительное: опубликованные значения округлены.
Активы растут, но доля ликвидных средств снизилась
За сентябрь активы банковского сектора увеличились на 1,5%, а с начала года — на 8,6%. Одним из факторов роста стало расширение ссудного портфеля.
При этом высоколиквидные активы составили 22,9 трлн тенге, или 29,8% совокупных активов. Месяцем ранее показатель равнялся 23,2 трлн тенге и 30,6% активов.
Высоколиквидные активы нужны банкам, в частности, для своевременного исполнения обязательств. Их снижение за один месяц само по себе не означает возникновения проблем с ликвидностью: показатель необходимо оценивать вместе со структурой обязательств и нормативами. По оценке АРРФР, имеющийся объём ликвидных средств позволяет банкам обслуживать обязательства.
Для клиентов также важно различать показатели всего сектора и положение отдельного банка. Совокупные данные не показывают, как распределены ликвидность и риски между конкретными финансовыми организациями.
Кредитование населения растёт, хотя новых займов выдали меньше
Портфель кредитов населению достиг 26,7 трлн тенге. За сентябрь он вырос на 0,7%, а с начала года — на 7,6%.
Основные направления розничного кредитования:
- потребительские займы — 17,7 трлн тенге, рост на 0,6% за месяц;
- ипотечные займы — 7,9 трлн тенге, рост на 1,3% за месяц.
С начала 2026 года ипотечный портфель увеличился на 12,9%, тогда как потребительский — на 6,5%. Таким образом, жилищное кредитование росло быстрее потребительского.
Одновременно за сентябрь населению выдали новых займов на 1,6 трлн тенге — на 8,8% меньше, чем в сентябре 2025 года. Регулятор связывает это преимущественно со снижением выдачи беззалоговых потребительских займов на 7,6%.
Как портфель может расти, если выдачи снизились
Противоречия здесь нет. Новые выдачи показывают сумму кредитов, предоставленных за определённый период. Портфель — это остаток действующих кредитов на отчётную дату.
Даже если за месяц банки выдали меньше займов, чем год назад, задолженность может увеличиться, когда новые выдачи и другие изменения превышают погашения за тот же период.
Для оценки долговой нагрузки семей нужны дополнительные данные: доходы заёмщиков, количество действующих обязательств и размер ежемесячных платежей. Общая сумма портфеля не показывает, насколько комфортно обслуживает кредит конкретная семья.
Объём новых кредитов превысил 3,6 трлн тенге
Всем категориям заёмщиков банки выдали за сентябрь новых кредитов на общую сумму 3,6 трлн тенге. Это на 3,2% больше, чем в сентябре 2025 года.
Из этой суммы:
- бизнес получил новые займы на 2 трлн тенге — на 15,1% больше, чем годом ранее;
- население получило 1,6 трлн тенге — на 8,8% меньше, чем годом ранее.
Динамика показывает, что увеличение общей суммы выдач сопровождалось разными изменениями в бизнес-сегменте и розничном кредитовании.
При этом объём выдач нельзя напрямую считать объёмом новых инвестиций. Часть кредитов предприятия могут направлять на пополнение оборотных средств или замену прежнего финансирования.
Малый и средний бизнес наращивает задолженность быстрее крупного
Портфель кредитов бизнесу за сентябрь увеличился на 0,4% и составил 16,4 трлн тенге. Но внутри этого показателя динамика была разной.
| Категория заёмщиков | Портфель на 1 октября | Изменение за сентябрь |
|---|---|---|
| Малый и средний бизнес | 8,0 трлн тенге | +1,0% |
| Крупный бизнес | 5,0 трлн тенге | −0,9% |
| Индивидуальные предприниматели | 3,4 трлн тенге | +0,9% |
С начала года задолженность субъектов малого и среднего бизнеса выросла на 17%, тогда как портфель крупного бизнеса сократился на 8,7%. Сентябрьское снижение по крупным компаниям АРРФР преимущественно связывает с крупным погашением в одном из банков.
Это существенная оговорка: уменьшение остатка долга не обязательно означает, что все крупные предприятия стали получать меньше финансирования. На месячную статистику способны заметно влиять отдельные крупные операции.
Какие отрасли увеличили кредитование
Кредитный портфель по отраслям в сентябре менялся разнонаправленно.
Наиболее заметный процентный рост среди перечисленных регулятором направлений наблюдался:
- в транспорте — на 9,3%, до 1,147 трлн тенге;
- в строительстве — на 4,9%, до 994 млрд тенге;
- в сельском хозяйстве — на 3%, до 546 млрд тенге;
- в торговле — на 1,3%, до 4,260 трлн тенге.
В промышленности, напротив, портфель сократился на 2%, до 5,328 трлн тенге.
Процентная динамика показывает скорость изменения внутри отрасли, но не означает, что транспорт привлёк больше денег, чем промышленность или торговля. Размеры портфелей различаются, а на месячные изменения влияют как новые кредиты, так и погашения существующих.
Что произошло со ставками по кредитам
Средневзвешенная ставка по новым тенговым кредитам населению в сентябре сохранилась на уровне августа — 20,6% годовых. По ипотечным займам показатель вырос на 0,3 процентного пункта и составил 11%.
Для бизнеса средневзвешенная ставка по новым кредитам в тенге снизилась на 0,3 процентного пункта — до 21%. На результат повлияло, в частности, снижение ставки по займам крупному бизнесу.
Почему средняя ставка не равна предложению конкретного банка
Средневзвешенный показатель отражает совокупность выданных кредитов. На него влияют как условия отдельных банков, так и структура выдач: доля ипотеки, потребительских займов и различных программ.
- Поэтому ставка 20,6% не означает, что каждый заёмщик сможет получить кредит именно под такой процент. Персональные условия зависят от продукта, срока, обеспечения, дохода и оценки банком кредитного риска.
Средневзвешенную ставку также не следует автоматически приравнивать к годовой эффективной ставке вознаграждения — ГЭСВ. Перед подписанием договора необходимо отдельно проверить:
- ГЭСВ;
- график платежей;
- общую сумму к возврату;
- комиссии и дополнительные расходы;
- условия досрочного погашения.
Просроченная задолженность: доля и сумма снизились
На 1 октября объём займов с просрочкой более 90 дней — NPL90+ — составил 1,8 трлн тенге, или 3,9% ссудного портфеля. За месяц доля снизилась на 0,1 процентного пункта.
В предыдущем обзоре на 1 сентября АРРФР указывало 1,9 трлн тенге и 4,0%. Следовательно, по опубликованным округлённым данным снизились и доля, и абсолютная сумма таких займов.
При этом причин изменения из общих показателей установить нельзя. На результат могут влиять погашение задолженности, изменение структуры портфеля и другие операции. Для оценки платёжной дисциплины населения также необходимы отдельные сведения по розничным кредитам и более ранним стадиям просрочки.
Уровень покрытия займов NPL90+ провизиями увеличился с 60,3% до 61,5%. Провизии — это резервы, формируемые банками под возможные потери. Показатель покрытия помогает оценивать запас резервов, но сам по себе не означает, что вся оставшаяся часть проблемных займов превратится в убыток.
Депозиты выросли преимущественно за счёт бизнеса
Депозиты резидентов в депозитных организациях за сентябрь увеличились на 2,6% и достигли 51,5 трлн тенге. При этом поведение двух основных групп вкладчиков заметно различалось.
| Категория | Объём на 1 октября | Изменение за сентябрь |
|---|---|---|
| Депозиты юридических лиц | 22,9 трлн тенге | +5,7% |
| Депозиты физических лиц | 28,6 трлн тенге | +0,2% |
Таким образом, общий рост депозитов происходил прежде всего на фоне увеличения средств юридических лиц. Вклады населения тоже выросли, но значительно медленнее.
Это отличается от августовской картины: тогда общий объём депозитов резидентов сократился, прежде всего из-за средств юридических лиц. Однако данные за один месяц не позволяют уверенно определить мотивы компаний или считать изменение началом устойчивой тенденции.
Отдельно АРРФР указывает, что вклады клиентов в структуре обязательств банков составили 52,2 трлн тенге. Этот показатель не следует напрямую подменять суммой депозитов резидентов: речь идёт о разных статистических совокупностях.
Валютные депозиты и долларизация
За сентябрь депозиты в тенге выросли на 2,2%, до 41,8 трлн тенге. Объём депозитов в иностранной валюте увеличился на 4,5% в тенговом выражении — до 9,6 трлн тенге.
Доля валютных депозитов, или уровень долларизации, поднялась с 18,3% до 18,7%.
При анализе таких показателей необходимо учитывать валютную переоценку. Стоимость иностранной валюты в тенге может меняться вместе с курсом, даже если сама сумма на валютном счёте не изменилась. Поэтому рост валютных депозитов в тенговом выражении нельзя без дополнительных данных полностью считать притоком новой валюты.
Для вкладчика выбор между тенге и иностранной валютой зависит не только от процентной ставки, но и от будущих расходов, срока хранения средств и готовности принять валютный риск.
Доходность тенговых вкладов немного выросла
Средневзвешенная ставка по срочным тенговым депозитам физических лиц в сентябре составила 14,7% годовых — на 0,1 процентного пункта выше августовского уровня.
Для юридических лиц аналогичный показатель снизился на 0,4 процентного пункта — до 15,3%.
Средняя ставка не заменяет условия конкретного вклада. Более высокий процент может сопровождаться ограничениями на частичное снятие, пополнение или досрочное закрытие. Перед открытием депозита стоит проверить не только доходность, но и то, когда деньги могут понадобиться.
Сентябрьский показатель также нельзя считать прямым результатом решения Национального банка от 23 октября о снижении базовой ставки до 15,75%: это решение было принято после отчётного периода. Его возможное влияние на условия новых вкладов необходимо будет оценивать по последующим данным.
Прибыль банков остаётся положительной, но ниже прошлогодней
За январь–сентябрь банки получили 1,812 трлн тенге чистой прибыли. Это на 11,6% меньше, чем за аналогичные девять месяцев 2025 года.
Снижение относительно прошлого года не означает, что сектор в целом стал убыточным: прибыль остаётся положительной.
АРРФР также сообщило следующие показатели рентабельности на 1 октября:
- рентабельность активов — ROA: 3,5%;
- рентабельность капитала — ROE: 22,7%.
Для понимания причин снижения прибыли необходимы данные о процентных доходах и расходах, комиссиях, провизиях, налогах и других составляющих финансового результата. По одной итоговой цифре нельзя достоверно утверждать, какой именно фактор обеспечил изменение.
При сравнении с предыдущим месяцем важно помнить, что это накопленные результаты за разные периоды: 1,61 трлн тенге за январь–август и 1,812 трлн тенге за январь–сентябрь. Их нельзя сравнивать как прибыль за два отдельных месяца.
Капитал банков увеличился
Собственный капитал банков за сентябрь вырос на 0,7% и достиг 11,4 трлн тенге.
По данным регулятора:
- коэффициент достаточности основного капитала к1 составил 19,5%;
- коэффициент достаточности собственного капитала к2 — 20,3%.
АРРФР отмечает, что показатели существенно превышают установленные нормативы. Капитал служит одним из источников покрытия возможных потерь, однако совокупный запас сектора не означает одинакового положения каждого банка.
Что данные означают для клиентов банков
Для заёмщиков
Рост портфеля и новые выдачи показывают активность рынка, но не гарантируют доступности кредита на выгодных условиях для конкретного человека.
Перед оформлением займа следует:
- сравнивать ГЭСВ и итоговую сумму выплат;
- учитывать платежи по всем действующим обязательствам;
- проверять, останутся ли средства на обязательные расходы;
- оценивать возможность погашения при временном снижении дохода;
- внимательно читать условия страхования и дополнительных услуг.
Для предпринимателей
При выборе кредита важно сопоставить график платежей с ожидаемыми денежными поступлениями бизнеса. Рост кредитования отдельных отраслей не означает, что любой проект будет прибыльным или сможет обслуживать долг.
Предпринимателю также стоит проверить стоимость обеспечения, возможные комиссии и риск изменения выручки.
Для вкладчиков
При выборе депозита необходимо оценивать:
- ставку и порядок её изменения;
- возможность пополнения и частичного снятия;
- последствия досрочного расторжения;
- участие банка в системе гарантирования депозитов;
- применимый предел гарантии по виду вклада и валюте.
Высокая средняя доходность по сектору не означает, что все депозиты предлагают одинаковую ставку или одинаковый доступ к деньгам.
Что показывает отчёт за сентябрь
Банковский сектор Казахстана на 1 октября 2026 года сохранял положительную динамику активов и кредитования. При этом показатели отражают несколько разных процессов.
Ипотечная задолженность росла быстрее потребительской, хотя новые выдачи населению относительно сентября прошлого года сократились. Кредитование малого и среднего бизнеса увеличилось, тогда как задолженность крупного бизнеса за месяц снизилась. Депозиты выросли преимущественно за счёт юридических лиц, а доля и сумма займов с просрочкой свыше 90 дней уменьшились.
Для оценки устойчивости этих изменений важно наблюдать за следующими отчётными периодами. Один месяц показывает направление движения отдельных показателей, но ещё не подтверждает долгосрочную тенденцию.