Последний платёж по кредиту внесён, а в банковском приложении отображается нулевой остаток. Заёмщик считает обязательство завершённым и удаляет договор, график платежей и чеки. Однако с юридической и технической точки зрения одного нулевого баланса может быть недостаточно.
После погашения кредита важно подтвердить сразу три факта: задолженность отсутствует, кредитный договор или лимит действительно закрыт, а сведения в государственных реестрах и кредитной истории обновлены. Особенно это важно для кредитных карт, ипотеки, автокредитов и займов, погашенных досрочно или посредством рефинансирования.
Почему последний платёж ещё не гарантирует закрытие кредита
Сумма полного погашения может отличаться от остатка основного долга. До даты фактического закрытия банк может начислить вознаграждение, а перевод из другого банка иногда поступает не мгновенно.
Кроме того, при частичном досрочном погашении внесённая сумма только уменьшает задолженность, но не прекращает договор. По кредитной карте заёмщик может полностью погасить использованную сумму, однако сама карта и возобновляемый кредитный лимит останутся действующими.
Поэтому после внесения денег необходимо разделять три состояния:
- долг погашен — основной долг, вознаграждение и другие начисления равны нулю;
- договор или кредитный лимит закрыт — банк прекратил возможность повторного использования заёмных средств;
- внешние сведения обновлены — кредитное бюро и реестры залогового имущества отражают актуальную информацию.
Только выполнение всех необходимых для конкретного займа процедур позволяет считать кредит окончательно закрытым.
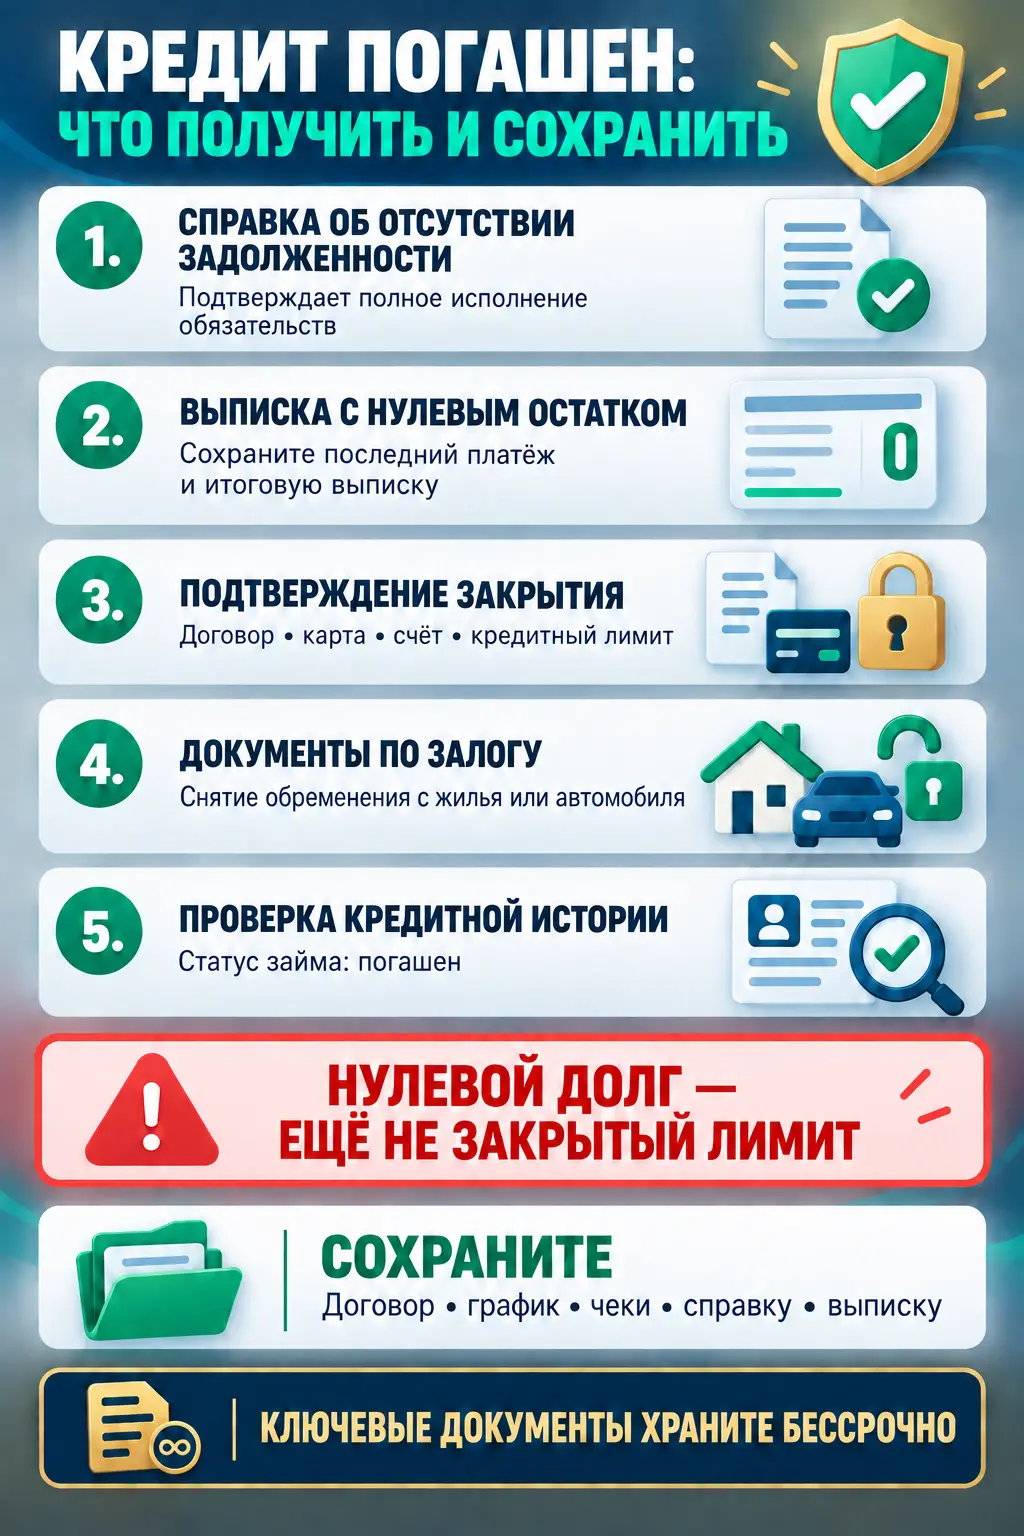
1. Справка об отсутствии задолженности
Главный документ после полного погашения — справка банка об отсутствии задолженности и полном исполнении обязательств по договору банковского займа.
Желательно, чтобы в ней были указаны:
- фамилия, имя и отчество заёмщика;
- ИИН заёмщика;
- номер и дата кредитного договора;
- дата полного исполнения обязательств;
- отсутствие задолженности по основному долгу;
- отсутствие начисленного вознаграждения, неустойки и других платежей;
- подтверждение того, что банк не имеет финансовых претензий по договору.
Электронную справку лучше сохранить в формате PDF вместе с электронной подписью, QR-кодом или другим способом проверки подлинности. Скриншот страницы банковского приложения менее надёжен: на нём может отсутствовать номер договора, дата формирования и подтверждение банка.
2. Итоговая выписка с нулевым остатком
Справка подтверждает результат, а выписка показывает, как он был получен. В ней должны отражаться последний платёж, списание основного долга и вознаграждения, а также нулевой итоговый остаток.
Итоговая выписка особенно полезна, если позднее возникнет спор о дате поступления денег, размере платежа, технической просрочке или неучтённом остатке.
Следует сохранить:
- чек или платёжное поручение по последнему платежу;
- выписку по кредитному счёту;
- окончательный расчёт задолженности;
- уведомление банка об успешном погашении займа.
Если образовалась переплата, необходимо подать заявление на её возврат и сохранить документ, подтверждающий перечисление денег заёмщику.
3. Подтверждение закрытия договора, карты и кредитного лимита
Для обычного кредита полное исполнение обязательств, как правило, означает завершение расчётов по договору. С кредитными картами и возобновляемыми кредитными линиями ситуация сложнее.
Нулевой долг по карте не означает, что кредитный лимит закрыт. Пока договор действует, клиент может снова воспользоваться деньгами. Также может продолжаться обслуживание карточного или текущего счёта.
Если карта больше не нужна, следует отдельно запросить:
- закрытие кредитного лимита;
- расторжение договора кредитной карты;
- закрытие карты;
- закрытие связанного счёта, если он не используется для других услуг;
- письменное или электронное подтверждение выполненных операций.
Перед закрытием необходимо проверить отложенные операции, покупки в рассрочку, подписки, комиссии за обслуживание и возможные операции, которые ещё не прошли окончательный расчёт.
4. Документы для снятия залога
Погашение ипотеки или автокредита прекращает задолженность, но запись о залоге может сохраняться до проведения отдельной регистрационной процедуры.
После закрытия залогового кредита необходимо уточнить в банке:
- какой документ является основанием для снятия обременения;
- направляет ли банк сведения самостоятельно;
- нужно ли заявление собственника;
- когда можно проверить обновление реестра;
- какие оригиналы документов банк должен вернуть.
Если в залоге находилась недвижимость
Заёмщику следует получить документы банка, необходимые для прекращения залога, а затем проверить сведения о зарегистрированных правах и обременениях на недвижимость. В Казахстане соответствующую информацию можно получить через сервис «Форма-2» на портале электронного правительства.
Важно проверить не только выдачу банковской справки, но и фактическое отсутствие записи об обременении. Пока залог числится в реестре, у собственника могут возникнуть сложности при продаже, дарении или оформлении нового залога.
Если в залоге находился автомобиль
Необходимо запросить подтверждение прекращения залога и убедиться, что ограничение снято в соответствующих информационных системах. Порядок действий может зависеть от условий договора, банка и способа регистрации залога.
5. Документы по поручительству и страхованию
Если исполнение кредита обеспечивалось поручительством или гарантией, полезно получить письменное подтверждение полного погашения основного обязательства. Копию документа можно передать поручителю.
При наличии страхового договора следует уточнить:
- прекращается ли страхование автоматически после погашения займа;
- нужно ли отдельно подавать заявление;
- предусмотрен ли договором возврат части страховой премии;
- какие документы потребуются страховой организации.
Досрочное погашение кредита не всегда означает автоматический возврат стоимости страховки. Возможность возврата зависит от условий страхового договора, периода страхования и характера страхового покрытия.
6. Персональный кредитный отчёт
После закрытия кредита банк передаёт актуальные сведения в кредитные бюро. В персональном кредитном отчёте заём должен отображаться как погашенный, без текущей задолженности и активной просрочки.
Обновление может происходить не одновременно с последним платежом. Поэтому отчёт целесообразно проверить после того, как банк завершит обработку закрытия и передачу данных.
Получить персональный кредитный отчёт можно через портал электронного правительства или сервисы кредитных бюро.
Следует проверить:
- номер и вид займа;
- наименование кредитора;
- остаток задолженности;
- статус договора;
- дату последнего обновления;
- наличие или отсутствие просрочек.
Если в отчёте продолжает отображаться действующая задолженность, необходимо обратиться в банк и кредитное бюро с заявлением об исправлении информации. К обращению следует приложить справку об отсутствии задолженности, итоговую выписку и подтверждение последнего платежа.
Какие документы нужно сохранить
После полного расчёта не стоит удалять весь кредитный архив. В него желательно включить:
- договор банковского займа;
- все дополнительные соглашения;
- график платежей;
- заявления на досрочное погашение;
- чеки и платёжные поручения;
- итоговую выписку;
- справку об отсутствии задолженности;
- подтверждение закрытия карты, счёта и кредитного лимита;
- документы о прекращении залога;
- обновлённый персональный кредитный отчёт;
- переписку с банком по спорным вопросам.
Ключевые документы — договор, справку о погашении и подтверждение снятия залога — разумно хранить бессрочно. Бумажные документы можно отсканировать, а электронные копии сохранить как минимум в двух независимых местах.
Особенности досрочного погашения
Перед досрочным закрытием необходимо запросить у банка точную сумму полного погашения на конкретную дату. Простое внесение приблизительной суммы может привести к образованию небольшого остатка.
Также следует убедиться, что банк оформил операцию именно как полное досрочное погашение, а не как частичный платёж или аванс для будущих ежемесячных списаний.
После операции нужно повторно проверить баланс, заказать справку и выполнить остальные действия, необходимые для конкретного вида кредита.
Особенности рефинансирования
При рефинансировании новый банк перечисляет деньги для погашения старого кредита. Однако ответственность за проверку закрытия прежнего обязательства остаётся важной и для самого заёмщика.
У прежнего кредитора необходимо получить отдельную справку об отсутствии задолженности. Нельзя считать доказательством закрытия только факт перечисления денег новым банком: сумма могла поступить позднее расчётной даты или оказаться недостаточной из-за начисленного вознаграждения.
Что делать, если банк обнаружил долг после закрытия
Иногда после последнего платежа появляется небольшой остаток — из-за округления, задержки перевода, начисления вознаграждения или технической ошибки.
В такой ситуации необходимо:
- запросить подробный расчёт задолженности;
- проверить дату внесения и дату зачисления последнего платежа;
- сопоставить расчёт с договором и выпиской;
- погасить обоснованный остаток;
- при несогласии направить письменное обращение в банк;
- после урегулирования повторно получить справку и кредитный отчёт.
Все обращения желательно подавать через официальные каналы и сохранять регистрационные номера, ответы и приложения.
Куда обращаться при споре
Первый шаг — письменное обращение в банк с конкретным требованием: выдать справку, исправить расчёт, закрыть кредитный лимит, обновить сведения или предоставить документы для снятия залога.
Если спор не урегулирован, заёмщик может использовать предусмотренные законом механизмы защиты прав, в том числе обратиться к Банковскому Омбудсману, в Агентство Республики Казахстан по регулированию и развитию финансового рынка либо направить официальное обращение через систему eOtinish.
Пошаговый алгоритм после последнего платежа
- Уточнить точную сумму полного погашения.
- Внести деньги и сохранить подтверждение платежа.
- Проверить нулевой остаток после проведения операции.
- Получить справку об отсутствии задолженности и итоговую выписку.
- При необходимости закрыть карту, счёт и кредитный лимит.
- Снять залог и проверить сведения в реестре.
- Проверить статус займа в персональном кредитном отчёте.
Вывод
Погашение кредита — это не только последний платёж. Заёмщику необходимо подтвердить отсутствие долга, закрытие договора или кредитного лимита, прекращение залога и обновление кредитной истории.
Надёжнее всего сохранить полный комплект документов: справку банка, итоговую выписку, подтверждение закрытия кредитного продукта, документы по залогу и персональный кредитный отчёт. Такой архив защитит заёмщика, если спустя время возникнет техническая ошибка, спор с банком или некорректная запись в кредитной истории.
Источники
- Агентство Республики Казахстан по регулированию и развитию финансового рынка
https://www.gov.kz/memleket/entities/ardfm - Закон Республики Казахстан «О кредитных бюро и формировании кредитных историй в Республике Казахстан»
https://adilet.zan.kz/rus/docs/Z040000573_ - Получение персонального кредитного отчета
https://www.gov.kz/services/3815 - Оспаривание информации в кредитной истории
https://www.gov.kz/services/3857?lang=ru - Получение сведений о зарегистрированных правах и обременениях на недвижимость
https://www.gov.kz/services/3049 - Первое кредитное бюро
https://www.1cb.kz/ - Банковский омбудсман Республики Казахстан
https://bank-ombudsman.kz/