Рефинансирование часто рекламируют как простой способ снизить ставку и ежемесячный платёж. Но уменьшение платежа ещё не означает, что кредит стал дешевле. Если одновременно увеличить срок займа, заёмщик может ежемесячно платить меньше, но в итоге отдать банку больше.
Поэтому оценивать рефинансирование нужно не по одной цифре в рекламе, а по полной стоимости долга: ГЭСВ, общей сумме будущих выплат, новому сроку и всем сопутствующим расходам.
Что происходит при рефинансировании
Рефинансирование — это оформление нового займа, за счёт которого погашается один или несколько действующих кредитов. После сделки старое обязательство должно быть закрыто, а заёмщик начинает платить по новому договору.
Рефинансирование может использоваться, чтобы:
- снизить процентную ставку;
- уменьшить общую переплату;
- сократить или увеличить срок кредита;
- объединить несколько платежей в один;
- уменьшить текущую нагрузку на семейный бюджет.
Эти цели не всегда совпадают. Например, снижение платежа помогает бюджету сегодня, но при увеличении срока может повысить итоговую стоимость кредита.
Главный критерий — не платёж, а оставшаяся стоимость долга
Решение нужно принимать на текущую дату. Проценты, уже уплаченные по старому договору, вернуть нельзя, поэтому сравнивать необходимо только будущие расходы.
Упрощённая формула выглядит так:
Экономия от рефинансирования = оставшаяся сумма выплат по старому кредиту − сумма выплат по новому кредиту − расходы на переоформление.
Если результат положительный, рефинансирование действительно уменьшает расходы. Если он близок к нулю, выгода может исчезнуть из-за страховки, оценки залога или других платежей. Если результат отрицательный, новое предложение лишь меняет график, но не делает долг дешевле.
Четыре условия реальной выгоды
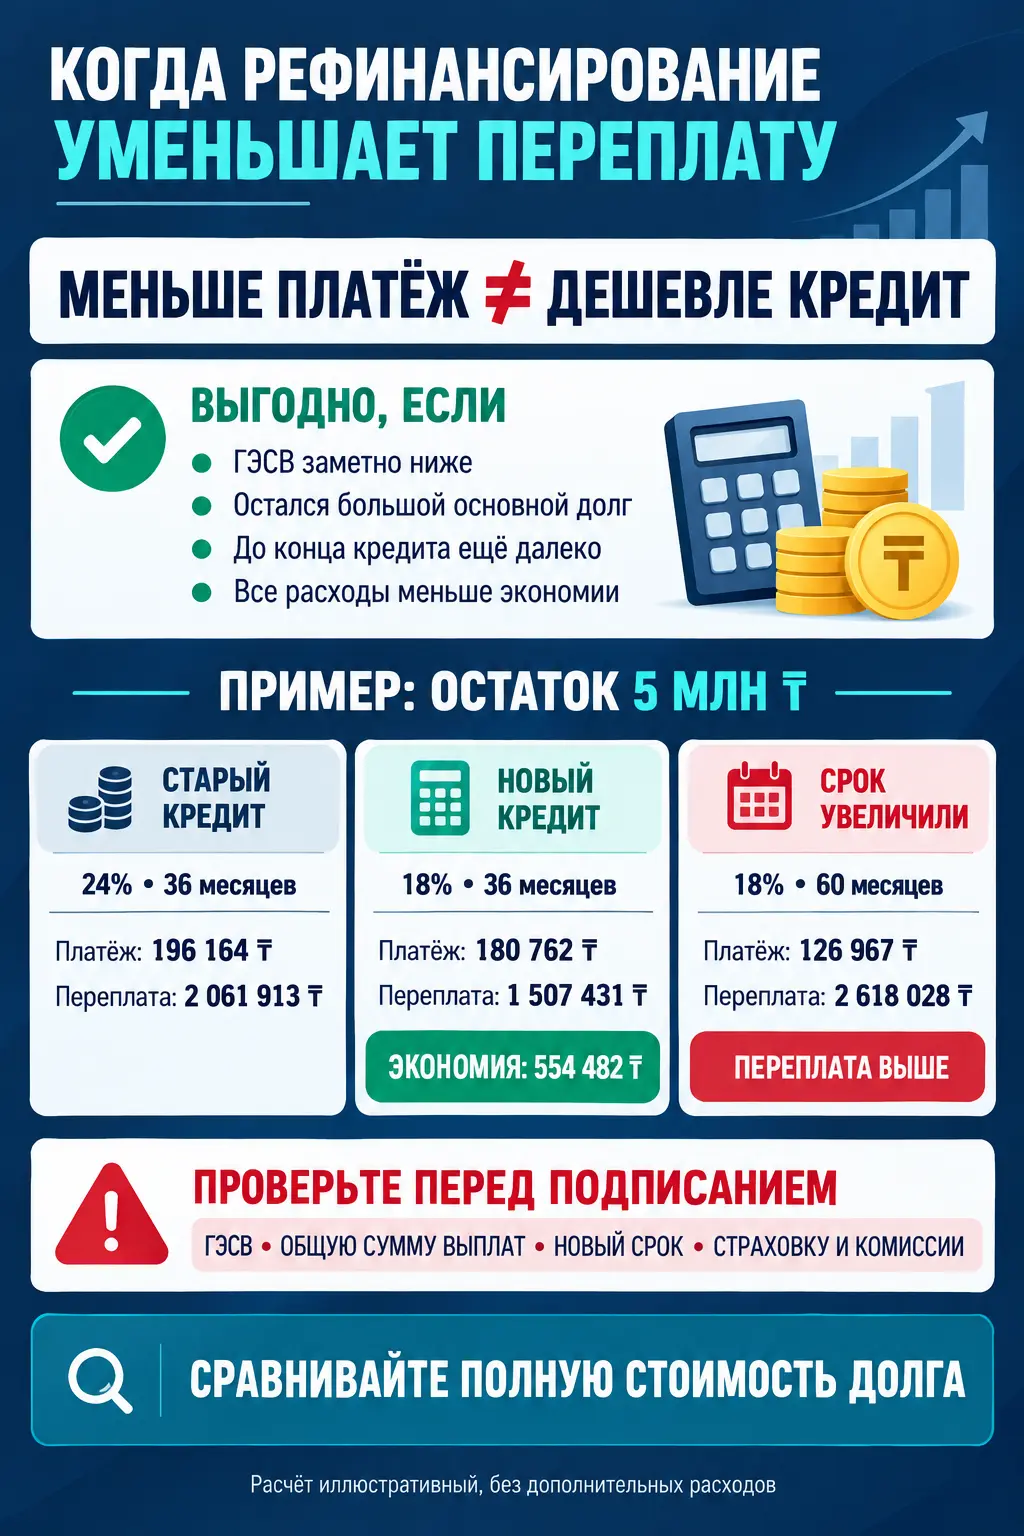
1. ГЭСВ нового кредита заметно ниже
Сравнивать только номинальные ставки некорректно. Рекламная ставка может не учитывать расходы, связанные с выдачей и обслуживанием займа.
Основным ориентиром должна быть ГЭСВ — годовая эффективная ставка вознаграждения. Дополнительно необходимо проверить общую сумму выплат, указанную в новом графике.
Небольшая разница между ставками сама по себе не гарантирует экономию. Чем меньше остаток долга и срок до погашения, тем менее заметным будет эффект.
2. Остался значительный основной долг
Потенциальная экономия рассчитывается на непогашенный остаток, а не на первоначальную сумму кредита. Поэтому рефинансирование обычно эффективнее, когда большая часть основного долга ещё не выплачена.
При аннуитетном графике доля процентов в первых платежах обычно выше, поскольку проценты начисляются на более крупный остаток задолженности. По мере его уменьшения сокращается и процентная часть платежа.
Это не означает, что банк заранее удерживает все проценты. Но если кредит близок к завершению, возможности уменьшить будущую переплату уже ограничены.
3. Новый срок не увеличивается без необходимости
Самая распространённая ошибка — сравнить только ежемесячные платежи.
Банк может уменьшить платёж не только за счёт более низкой ставки, но и за счёт продления кредита. В результате заёмщик дольше пользуется деньгами и больше месяцев платит проценты.
Если цель — именно экономия, желательно сохранить оставшийся срок или сократить его. Увеличение срока оправдано прежде всего тогда, когда необходимо срочно снизить долговую нагрузку. Но такую операцию правильнее оценивать как способ облегчить бюджет, а не как гарантированное уменьшение переплаты.
4. Дополнительные расходы не поглощают экономию
В расчёт необходимо включить:
- страховую премию;
- оценку залога;
- нотариальные и регистрационные расходы;
- платежи за дополнительные услуги;
- начисленные проценты до даты полного погашения старого кредита;
- расходы, связанные с переоформлением залога;
- плату за обслуживание счетов или карт, если она предусмотрена;
- другие обязательные расходы по новому договору.
Для залоговых кредитов сопутствующие затраты могут быть существенными. Поэтому предложение с более низкой ставкой не всегда оказывается самым дешёвым.
Расчёт на условном примере
Предположим, остаток задолженности составляет 5 млн тенге. По старому кредиту осталось платить 36 месяцев, условная ставка — 24% годовых.
Новый банк предлагает ставку 18%. Рассмотрим два варианта: сохранить срок в 36 месяцев или увеличить его до 60 месяцев.
| Сценарий | Срок | Ежемесячный платёж | Оставшаяся сумма выплат | Переплата |
|---|---|---|---|---|
| Старый кредит — 24% | 36 месяцев | 196 164 ₸ | 7 061 913 ₸ | 2 061 913 ₸ |
| Новый кредит — 18% | 36 месяцев | 180 762 ₸ | 6 507 431 ₸ | 1 507 431 ₸ |
| Новый кредит — 18% | 60 месяцев | 126 967 ₸ | 7 618 028 ₸ | 2 618 028 ₸ |
При сохранении срока ежемесячный платёж уменьшается примерно на 15,4 тыс. тенге, а экономия до дополнительных расходов составляет около 554,5 тыс. тенге.
Если увеличить срок до 60 месяцев, платёж снизится уже примерно на 69,2 тыс. тенге. Однако общая сумма выплат окажется на 556,1 тыс. тенге больше, чем по действующему кредиту.
Таким образом, одна и та же новая ставка может дать противоположный результат. При сроке 36 месяцев заёмщик экономит, а при сроке 60 месяцев — переплачивает больше.
Расчёт является иллюстративным и выполнен без учёта страховки, комиссий и других дополнительных расходов. В реальной ситуации сравнивать необходимо ГЭСВ и индивидуальные условия договоров.
Как определить точку безубыточности
В приведённом примере предварительная экономия составляет 554 482 тенге.
Если все расходы на переоформление равны 150 тыс. тенге, чистая экономия составит:
554 482 − 150 000 = 404 482 тенге.
Если расходы достигнут 600 тыс. тенге, рефинансирование уже не уменьшит стоимость долга, несмотря на более низкую ставку.
Именно поэтому решение нельзя принимать до получения окончательных, а не предварительных условий нового кредита.
Когда рефинансирование обычно невыгодно
Сделка может не дать экономии, если:
- кредит почти погашен;
- разница между ГЭСВ небольшая;
- новый срок значительно превышает оставшийся;
- для получения низкой ставки требуется дорогая страховка;
- заёмщик одновременно получает дополнительную сумму наличными;
- рекламная ставка действует только при выполнении специальных условий;
- часть старых долгов или кредитных карт фактически не закрывается;
- расходы на залог и переоформление сопоставимы с ожидаемой экономией.
Объединение нескольких кредитов в один упрощает контроль платежей, но само по себе также не гарантирует снижения переплаты.
Досрочное погашение больше не должно создавать штрафной барьер
С 31 августа 2025 года физические лица в Казахстане могут досрочно погашать кредиты без уплаты неустоек. Правило распространяется в том числе на ранее заключённые договоры.
Это облегчает переход из одного банка в другой, но не отменяет процедурных требований. Перед рефинансированием необходимо уточнить:
- точную сумму полного погашения на выбранную дату;
- необходимость подачи заявления;
- срок списания денег;
- порядок закрытия счёта или кредитной карты;
- порядок снятия обременения с залога;
- способ получения подтверждения об отсутствии задолженности.
Простого перевода денег на счёт может быть недостаточно. Если кредит формально не закрыт, на остаток задолженности могут продолжить начисляться проценты.
Рефинансирование и реструктуризация — не одно и то же
При рефинансировании оформляется новый кредит, которым погашается прежний.
При реструктуризации меняются условия существующего договора: срок, график, размер платежа или другие параметры. Обычно этот механизм используется, когда заёмщику стало трудно выполнять первоначальные обязательства.
Реструктуризация может снизить текущий платёж, но также способна увеличить итоговую переплату. Поэтому и здесь необходимо запросить новый график и сравнить полную сумму будущих выплат.
Что запросить у банков перед подписанием договора
У действующего банка следует получить:
- остаток основного долга;
- сумму полного погашения на конкретную дату;
- действующий график;
- сумму всех оставшихся платежей;
- информацию о порядке закрытия кредита и залога.
У нового банка необходимо запросить:
- окончательную ГЭСВ;
- новый график платежей;
- общую сумму выплат;
- перечень обязательных услуг;
- стоимость страховки и возможность отказа от неё;
- расходы на оформление и залог;
- последствия невыполнения условий, дающих право на сниженную ставку.
После этого достаточно поставить рядом четыре показателя: ГЭСВ, ежемесячный платёж, срок и общую сумму выплат.
Практический чек-лист
Перед подписанием нового договора ответьте на семь вопросов:
- Какова точная сумма оставшихся выплат по старому кредиту?
- Насколько ниже ГЭСВ по новому договору?
- Не увеличивается ли срок кредита?
- Сколько составят все расходы на переоформление?
- Не включена ли в новый заём дополнительная сумма?
- Какова чистая экономия в тенге?
- Закроются ли старый кредит, карта и кредитный лимит полностью?
Если хотя бы на один вопрос нет точного ответа, оценивать выгоду преждевременно.
Вывод
Рефинансирование действительно уменьшает переплату, когда новый кредит имеет заметно более низкую ГЭСВ, значительная часть долга ещё не погашена, срок не увеличивается, а расходы на переоформление меньше полученной экономии.
Низкий ежемесячный платёж показывает только нагрузку на бюджет сегодня. Реальную цену решения показывают общая сумма выплат и срок, в течение которого заёмщик будет оставаться должником.
Поэтому главный принцип прост: сравнивайте не размер платежа, а полную стоимость оставшегося долга.
Источники
Нормативная информация проверена на 18 сентября 2026 года. Источники для редакции: