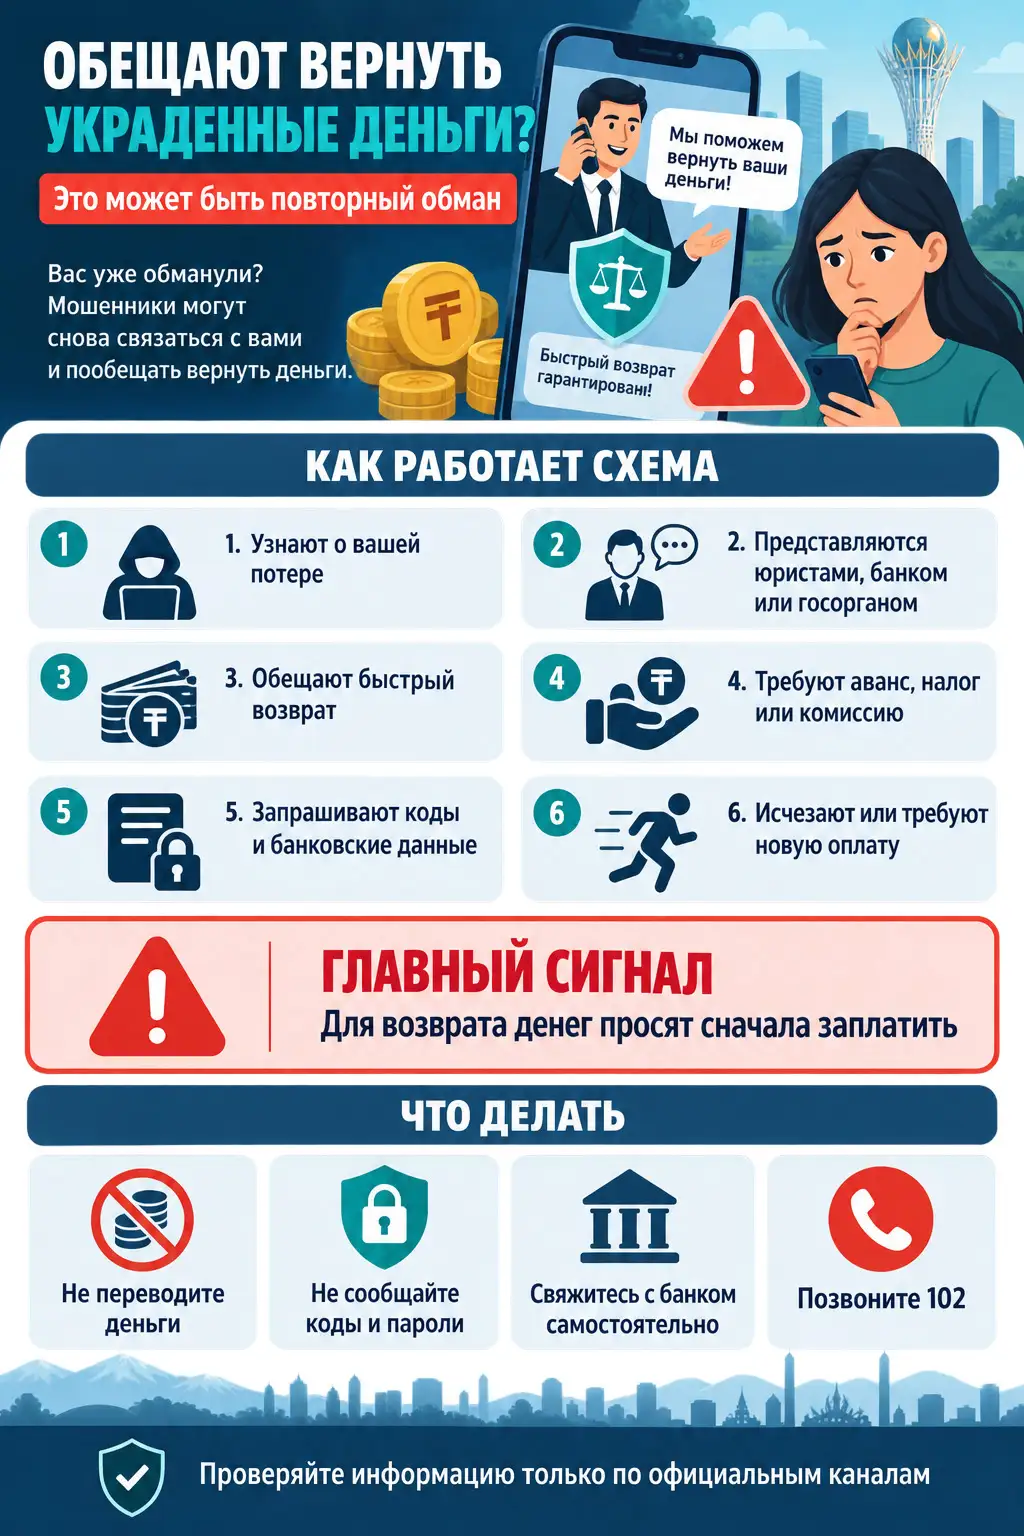
Человек, однажды потерявший деньги из-за мошенников, может столкнуться с новой атакой. Через несколько дней, недель или даже месяцев ему звонят «юристы», «сотрудники банка», «представители регулятора» или «специалисты по возврату активов». Они утверждают, что нашли похищенные средства и готовы помочь их вернуть.
Условие кажется незначительным: необходимо оплатить комиссию, налог, страховку, услуги юриста или «разблокировку перевода». После оплаты возникает новый платеж, затем еще один — а обещанные деньги так и не поступают.
Так работает мошенничество с возвратом средств, которое часто называют повторным обманом или recovery scam. Его опасность в том, что злоумышленники обращаются к человеку в момент, когда он особенно уязвим и готов поверить в возможность исправить ситуацию.
Почему мошенники возвращаются к прежним жертвам
Первый обман может не закончиться после перевода денег. Полученная информация становится для преступников отдельным активом.
У них могут остаться:
- имя и номер телефона пострадавшего;
- адрес электронной почты;
- сумма потерянных денег;
- название фиктивной инвестиционной платформы;
- номера счетов и кошельков;
- копии документов;
- содержание переписки;
- сведения о банке;
- информация о том, каким способом был совершен перевод.
Эти данные могут использовать те же мошенники или другие преступные группы. Списки пострадавших продают и передают, поскольку человек, который уже отправлял деньги, считается перспективной целью для повторной атаки.
Поэтому новый собеседник может знать точную сумму потери, дату перевода и название компании. Такая осведомленность создает впечатление, что он действительно связан с банком, полицией или расследованием. Однако подробности могли быть получены непосредственно от участников первой мошеннической схемы.
Как начинается повторный обман
Мошенники находят жертву через телефонный звонок, мессенджер, социальные сети или электронную почту. Иногда человек сам оставляет заявку на сайте, обещающем возврат средств.
Злоумышленники могут представляться:
- юристами по возврату активов;
- сотрудниками банка;
- представителями правоохранительных органов;
- специалистами Антифрод-центра;
- финансовыми регуляторами;
- сотрудниками международной платежной системы;
- аудиторами или брокерами;
- экспертами по блокчейну;
- участниками коллективного судебного иска.
Особенно часто подобные предложения получают люди, потерявшие деньги у лжеброкеров, в финансовой пирамиде, на поддельной инвестиционной платформе или при операциях с криптовалютой.
Первый контакт обычно выглядит убедительно. Собеседник не всегда сразу просит деньги. Сначала он подробно расспрашивает о происшествии, демонстрирует знание деталей, обещает бесплатную консультацию и показывает поддельные документы.
Главная задача первого этапа — вернуть доверие человека и убедить его, что похищенные средства действительно найдены.
Из каких этапов состоит схема
1. Создание убедительной легенды
Жертве сообщают, что деньги якобы обнаружены:
- на транзитном счете;
- в иностранном банке;
- на криптовалютном кошельке;
- на заблокированной инвестиционной платформе;
- в фонде компенсации пострадавшим;
- на счете, арестованном правоохранительными органами.
Для убедительности мошенники называют номера дел, фамилии «следователей», юридические адреса и регистрационные данные компаний.
2. Демонстрация поддельных доказательств
Человеку могут прислать:
- договор на оказание юридических услуг;
- выписку с несуществующего счета;
- письмо от имени банка;
- решение иностранного суда;
- лицензию финансового регулятора;
- удостоверение сотрудника;
- скриншот криптовалютного кошелька;
- документ о начисленной компенсации.
Наличие печатей, подписей и официального оформления не подтверждает подлинность документа. Современные графические редакторы и генеративные технологии позволяют быстро создавать правдоподобные подделки.
3. Обещание гарантированного возврата
Мошенники стараются исключить сомнения. Они заявляют, что деньги уже найдены, решение принято, а возврат якобы является технической процедурой.
Могут использоваться формулировки:
- «возврат одобрен»;
- «средства уже зачислены на транзитный счет»;
- «осталось подтвердить личность»;
- «нужно оплатить обязательный налог»;
- «банк ожидает разрешение на перевод»;
- «операцию необходимо завершить сегодня».
На практике ни одна добросовестная организация не может заранее гарантировать возврат денег, похищенных в результате мошенничества.
4. Требование первого платежа
После формирования доверия появляется условие: для получения денег нужно сначала заплатить.
Платеж могут назвать:
- комиссией за перевод;
- налогом;
- страховым взносом;
- оплатой юридических услуг;
- депозитом;
- сбором за открытие счета;
- платой за конвертацию валюты;
- комиссией за разблокировку;
- подтверждением платежеспособности;
- оплатой работы блокчейн-аналитика.
Сумма первого перевода часто сравнительно небольшая. Это снижает осторожность человека и вовлекает его в схему.
5. Бесконечная цепочка дополнительных расходов
После первой оплаты появляются новые препятствия. Нужно оплатить еще одну комиссию, пройти повторную проверку, увеличить депозит или внести деньги для подтверждения происхождения средств.
Каждый платеж объясняется как последний. Мошенники используют уже потраченные человеком деньги как психологическое давление: если отказаться сейчас, якобы пропадут и прежняя потеря, и расходы на возврат.
6. Кража банковских данных
Вместо прямого перевода злоумышленники могут предложить заполнить форму возврата, установить приложение или включить демонстрацию экрана.
Так они пытаются получить:
- реквизиты банковской карты;
- трехзначный код с обратной стороны карты;
- одноразовый код из SMS;
- пароль от мобильного банка;
- данные удостоверения личности;
- доступ к электронной почте;
- удаленный доступ к смартфону или компьютеру.
После этого пострадавший рискует потерять оставшиеся деньги или столкнуться с попыткой оформления займа на его имя.
Почему человек может поверить во второй раз
Повторное мошенничество основано не на невнимательности, а на использовании сильных эмоциональных факторов.
После потери денег человек испытывает стресс, стыд, чувство вины и желание как можно быстрее исправить ситуацию. Предложение о возврате воспринимается не как новая финансовая операция, а как возможность восстановить справедливость.
Мошенники усиливают это состояние:
- обещают вернуть сразу всю сумму;
- ссылаются на «успешные дела» других пострадавших;
- торопят с оплатой;
- требуют сохранять конфиденциальность;
- предупреждают, что обращение в банк якобы сорвет возврат;
- демонстрируют сочувствие и понимание;
- предлагают оплатить небольшую сумму по сравнению с возможным возвратом.
Жертва начинает оценивать не риск нового платежа, а вероятность вернуть уже потерянные деньги. Именно это смещение внимания делает схему эффективной.
Главные признаки повторного обмана
Предложение, скорее всего, является мошенническим, если неизвестный собеседник:
- сам связался с вами и знает о предыдущей потере;
- гарантирует полный или быстрый возврат;
- просит внести предоплату;
- требует оплатить налог до получения денег;
- предлагает перевести средства на карту физического лица;
- принимает оплату только в криптовалюте;
- просит сообщить код из SMS;
- требует установить программу удаленного доступа;
- запрещает консультироваться с банком или полицией;
- торопит и угрожает потерей «компенсации»;
- утверждает, что представляет Антифрод-центр и работает непосредственно с гражданами;
- использует электронную почту на бесплатном сервисе;
- не позволяет проверить компанию по независимым источникам.
Особенно важный сигнал — требование сначала заплатить за получение возврата. Название платежа не имеет принципиального значения: налог, комиссия, страховка или депозит могут быть лишь разными элементами одной схемы.
Может ли настоящий банк или госорган просить оплату
Банк может запросить документы и объяснения для рассмотрения спорной операции. Правоохранительные органы могут вызвать пострадавшего для подачи заявления или проведения процессуальных действий. Юрист вправе брать оплату за свою работу.
Однако государственный орган или правоохранительная структура не должны требовать перевод на личную карту, криптокошелек или анонимный счет для «разблокировки» похищенных денег.
Национальный Банк Казахстана отдельно указывает, что Антифрод-центр не взаимодействует напрямую с физическими лицами. Он работает с финансовыми и платежными организациями, правоохранительными органами и операторами связи. Поэтому звонок гражданину от имени «сотрудника Антифрод-центра» следует рассматривать как серьезный признак мошенничества.
Что делать, если вам предложили вернуть деньги
Не переводите деньги
Не оплачивайте комиссии, налоги, страховки и другие сборы. Не соглашайтесь на пробный или символический платеж.
Прекратите разговор
Не пытайтесь переубедить мошенника и не сообщайте ему дополнительные сведения. Заблокируйте номер и аккаунт, но перед этим сохраните доказательства.
Самостоятельно свяжитесь с банком
Используйте номер, указанный на банковской карте, в официальном приложении или на сайте банка. Не перезванивайте по номеру, который предоставил собеседник.
Сообщите банку о попытке повторного мошенничества и уточните, какие действия необходимы для защиты счетов.
Проверьте организацию независимо
Найдите официальный сайт банка, госоргана или юридической компании самостоятельно. Позвоните по номеру, опубликованному на официальном ресурсе.
Не используйте ссылки, контакты и регистрационные документы, присланные человеком, обещающим возврат.
Не предоставляйте удаленный доступ
Не устанавливайте приложения по просьбе незнакомца и не включайте демонстрацию экрана. Сотруднику банка, полиции или регулятора не требуется дистанционное управление вашим устройством.
Что делать, если вы уже заплатили повторным мошенникам
Действовать необходимо как можно быстрее.
- Немедленно свяжитесь с банком и сообщите о мошеннической операции.
- Попросите проверить возможность приостановки, отзыва или оспаривания перевода.
- Заблокируйте скомпрометированную карту.
- Смените пароли от мобильного банка, электронной почты и важных аккаунтов.
- Завершите неизвестные активные сессии.
- Удалите программу удаленного доступа, если устанавливали ее по указанию мошенников.
- Обратитесь в полицию по номеру 102.
- Сохраните переписку, номера телефонов, адреса сайтов, чеки и реквизиты получателей.
- Сообщите банку сведения о первой и повторной попытках мошенничества.
- Проверьте кредитную историю, если передавали документы или персональные данные.
Не удаляйте переписку сразу после блокировки мошенника. Скриншоты, аудиозаписи, номера счетов, адреса криптокошельков и платежные документы могут потребоваться банку и правоохранительным органам.
Можно ли действительно вернуть похищенные деньги
Вернуть деньги иногда возможно, но результат зависит от способа и скорости перевода, движения средств по счетам, реакции банка и действий правоохранительных органов.
Чем раньше пострадавший обратится в банк и полицию, тем выше вероятность, что подозрительную операцию удастся остановить или средства будут обнаружены до их дальнейшего перевода и обналичивания.
В Казахстане действует Антифрод-центр Национального Банка, через который участники финансового рынка и правоохранительные органы обмениваются информацией о мошеннических операциях. Система помогает выявлять и блокировать подозрительные транзакции.
При этом обращение должно происходить через официальный банк и правоохранительные органы. Сам Антифрод-центр не звонит гражданам и не предлагает за плату вернуть деньги.
Необходимо критически относиться к обещаниям гарантированного результата. Частная компания не может самостоятельно арестовать чужой счет, отменить банковскую операцию или обязать криптовалютную площадку вернуть активы.
Как снизить риск повторной атаки
После первого случая мошенничества рекомендуется:
- не рассказывать подробности происшествия в открытых комментариях;
- не публиковать номера транзакций и адреса кошельков;
- не обращаться к «специалистам» из рекламы и комментариев;
- не доверять положительным отзывам без проверки;
- ограничить доступ к профилям в социальных сетях;
- сменить скомпрометированные пароли;
- подключить двухфакторную аутентификацию;
- предупредить близких о возможных звонках;
- проверять кредитную историю;
- контролировать операции по банковским счетам;
- сохранять все документы по официальному обращению.
Следует учитывать, что мошенники могут вернуться не сразу. Повторная атака иногда проводится через несколько месяцев, когда эмоциональное напряжение снизилось и новое предложение уже не связывается с первоначальным обманом.
Вывод
Повторный обман строится на надежде вернуть потерянное. Мошенники знают детали первой кражи, представляются юристами, банкирами или представителями государственных органов, а затем требуют предварительную оплату или доступ к банковским данным.
Знание точной суммы потери, наличие договора и официально оформленных документов не доказывают добросовестность собеседника.
Основной признак опасности прост: если для возврата украденных денег необходимо сначала перевести еще деньги, раскрыть код из SMS или предоставить удаленный доступ к устройству, общение следует немедленно прекратить.
Реальные действия по возврату начинаются не с оплаты неизвестному посреднику, а с обращения в свой банк и правоохранительные органы по официальным каналам.
Источники
- Национальный Банк Казахстана — о запуске Антифрод-центра
https://nationalbank.kz/ru/news/informacionnye-soobshcheniya/16901 - Национальный Банк Казахстана — расширение функционала Антифрод-центра
https://nationalbank.kz/ru/news/informacionnye-soobshcheniya/17858 - Федеральная торговая комиссия США — Refund and Recovery Scams
https://consumer.ftc.gov/articles/refund-and-recovery-scams - Центр приема жалоб на интернет-преступления ФБР — предупреждение о фиктивных сервисах возврата криптовалюты
https://www.ic3.gov/PSA/2023/PSA230811