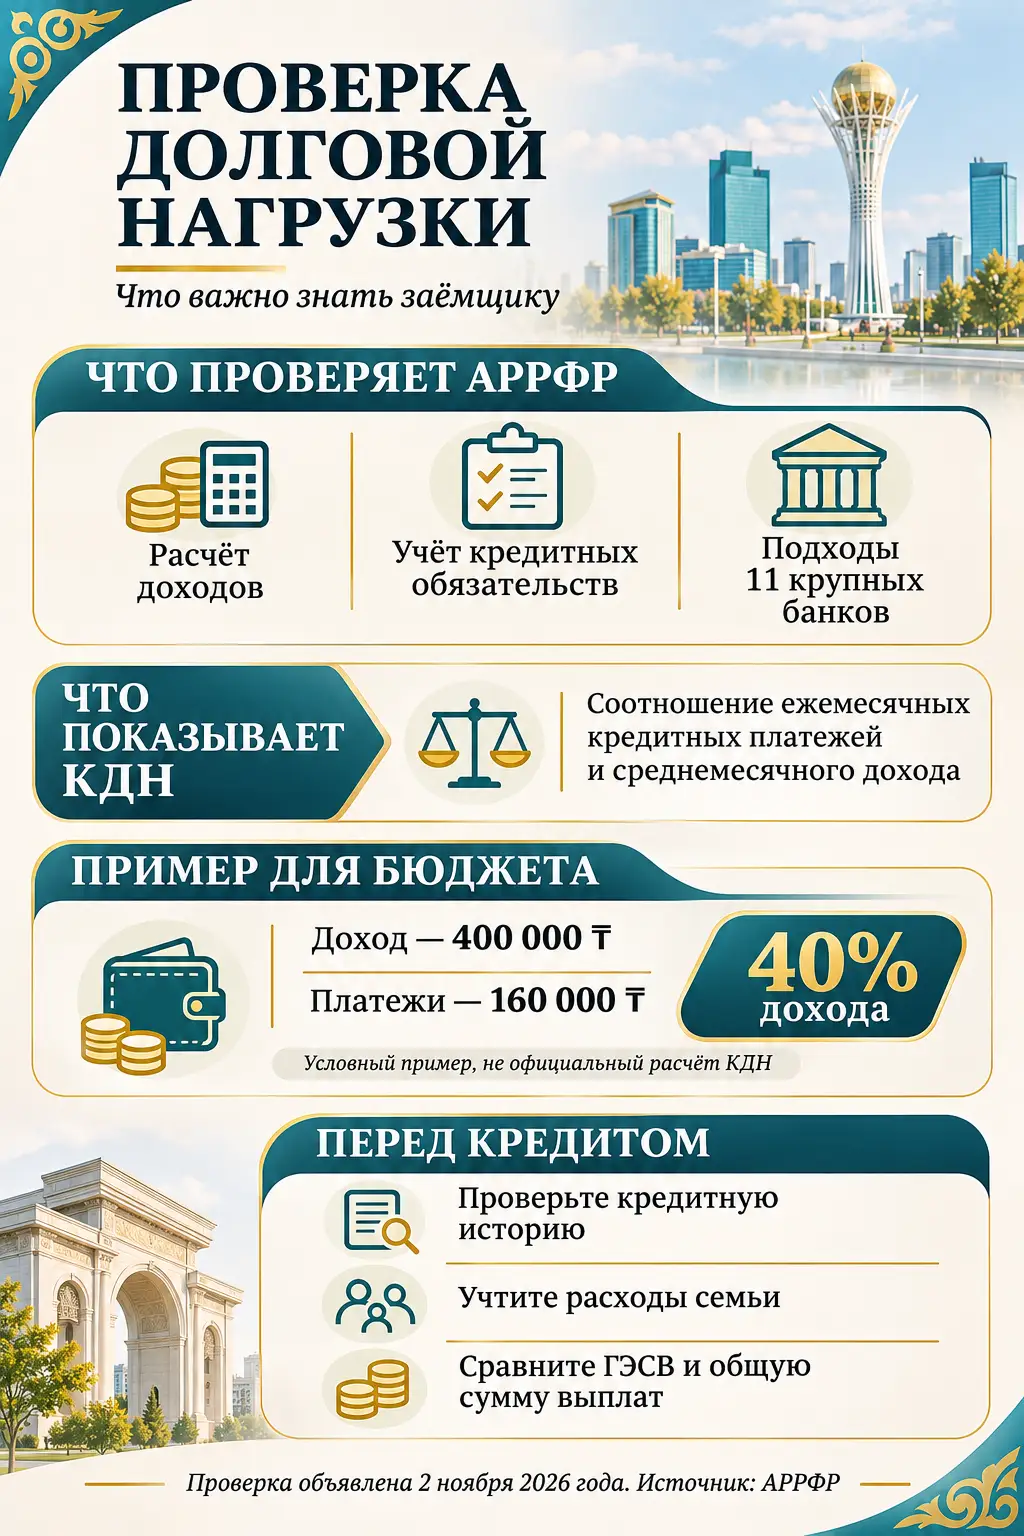
Агентство по регулированию и развитию финансового рынка Казахстана запустило регулярную проверку того, как банки рассчитывают коэффициент долговой нагрузки заёмщиков. В неё войдут 11 крупных банков.
Цель надзорного процесса — оценить, насколько корректно банки учитывают доходы и кредитные обязательства граждан перед выдачей займа. Для клиентов это вопрос финансовой устойчивости: ошибка в оценке может привести к тому, что одобренный платёж окажется слишком тяжёлым для семейного бюджета.
О запуске проверки долговой нагрузки заёмщиков АРРФР сообщило 2 ноября 2026 года. Разбираемся, что именно намерен проверить регулятор и на что стоит обратить внимание самому заёмщику.
Зачем нужна проверка долговой нагрузки заёмщиков
Перед выдачей кредита банк оценивает платёжеспособность клиента. Один из инструментов такой оценки — коэффициент долговой нагрузки, или КДН.
В общем виде он показывает соотношение ежемесячных платежей по кредитным обязательствам и среднемесячного дохода заёмщика. Чем больше часть дохода занята выплатами, тем меньше средств остаётся на повседневные расходы и непредвиденные ситуации.
Если при оценке не учтены существенные обязательства или доход рассчитан некорректно, банк может получить неполное представление о финансовом положении клиента. Это повышает риск того, что человек возьмёт на себя платёж, который будет сложно обслуживать.
Для банков такая ситуация связана с риском роста просроченной задолженности. Для заёмщика — с необходимостью искать деньги на платежи при снижении дохода, болезни или других неожиданных расходах.
Что намерено проверить агентство
АРРФР назвало новый надзорный процесс Debt Service Review, или DSR. Он направлен на проверку корректности расчёта КДН в банках второго уровня.
По сообщению агентства, основные задачи проверки:
- оценить, как банки учитывают доходы и кредитные обязательства заёмщиков;
- выявлять случаи возможной недооценки долговой нагрузки;
- обеспечить более единообразный подход к расчётам;
- совершенствовать оценку платёжеспособности клиентов и внутренние скоринговые модели.
До запуска регулярной проверки агентство провело пилотный анализ в восьми банках. По его итогам регулятор сообщил о расхождениях в подходах к расчёту КДН и необходимости продолжить такую работу на постоянной основе.
Важно: сообщение о расхождениях в пилотном проекте не означает, что все 11 банков, которые войдут в новую проверку, допустили нарушения. Результаты этой проверки на момент объявления не были опубликованы.
Что будет после проверки банков
По итогам проверок агентство намерено оценить характер и существенность выявленных нарушений, если они будут обнаружены, и рассмотреть необходимость надзорных мер. Регулятор также может рассмотреть утверждение банками планов корректирующих мероприятий.
Полученные результаты предполагается использовать при подготовке предложений по совершенствованию нормативных требований к расчёту КДН.
Пока неизвестно, какие именно выводы будут сделаны по каждому банку и изменятся ли действующие требования. Поэтому говорить о новых обязательных правилах расчёта или конкретных санкциях преждевременно.
КДН и КДД: два разных показателя
При обсуждении долговой нагрузки легко смешать два коэффициента.
КДН — коэффициент долговой нагрузки. В общем виде он показывает, какую часть среднемесячного дохода занимают платежи по кредитным обязательствам.
КДД — коэффициент отношения совокупного долга к доходу. Он рассматривает размер общей задолженности по отношению к доходу за более длительный период.
Разница существенна. Относительно небольшой ежемесячный платёж может сочетаться с большой общей суммой долга, если кредит оформлен на длительный срок. И наоборот: при небольшой оставшейся задолженности ежемесячный платёж может быть заметной нагрузкой на текущий бюджет.
Проверка, объявленная АРРФР 2 ноября, касается именно расчёта КДН банками. Не следует считать её объявлением нового предельного значения КДД.
Подробнее о различии показателей — в опубликованном материале «Восемь годовых доходов: как новый коэффициент КДД может ограничить размер кредита».
Почему одобренный кредит всё равно нужно оценить самостоятельно
Решение банка об одобрении означает, что заявка прошла его проверку. Однако заёмщику важно самостоятельно оценить, как новый платёж повлияет на повседневную жизнь.
Банковский расчёт и семейный бюджет решают разные задачи. Человек лучше знает о предстоящих расходах, которые могут не быть отражены в кредитной истории: лечении, обучении детей, аренде жилья, содержании автомобиля или возможном изменении дохода.
Пример расчёта для семейного бюджета
Предположим, среднемесячный доход человека — 400 000 тенге. По действующим кредитам он платит 100 000 тенге, а платёж по новому займу составит ещё 60 000 тенге.
Общая сумма кредитных платежей — 160 000 тенге в месяц, или 40% указанного дохода. Это условный бытовой пример, а не официальный расчёт КДН: применяемая банком методика и состав учитываемых данных могут отличаться.
После кредитных платежей остаётся 240 000 тенге. Из этой суммы необходимо оплатить жильё, продукты, транспорт, связь и другие расходы. Именно остаток после обязательных трат поможет понять, насколько новый кредит удобен для конкретной семьи.
Что проверить до оформления кредита
Перед подачей заявки полезно составить собственный расчёт:
- Подтвердите размер регулярного дохода. Не стоит строить план выплат на премиях или подработке, если их получение нестабильно.
- Соберите данные обо всех обязательствах. Учтите действующие кредиты, микрозаймы, рассрочки и платежи по кредитным картам.
- Проверьте кредитную историю. Неизвестный или уже погашенный, но некорректно отражённый долг может повлиять на оценку заявки.
- Рассчитайте обязательные расходы семьи. Добавьте жильё, продукты, транспорт, лечение и другие регулярные траты.
- Проверьте устойчивость бюджета. Подумайте, сможете ли платить при временном снижении дохода или непредвиденных расходах.
- Изучите условия нового займа. Сравните ГЭСВ, график платежей, общую сумму возврата и дополнительные расходы.
Если после внесения всех платежей бюджет остаётся без запаса, имеет смысл пересмотреть сумму или отложить оформление займа.
Что делать, если данные об обязательствах неверны
Если в кредитной истории обнаружен незнакомый заём, ошибочная просрочка или сведения о погашенном кредите не обновлены, обратитесь в финансовую организацию и кредитное бюро для проверки.
Подготовьте подтверждающие документы: справку о погашении, платёжные документы, договор или выписку. Сохраните номер обращения и полученный ответ.
Если кредитор не устранил подтверждённую ошибку либо ответ не разъясняет ситуацию, можно обратиться в АРРФР с копиями документов и переписки.
Самостоятельно удалять достоверную негативную информацию из кредитной истории через посредников не следует: обещание «очистить историю» за плату может оказаться мошенническим.
Что означает новая проверка для заёмщиков
Проверка долговой нагрузки заёмщиков направлена на то, чтобы оценка доходов и обязательств при выдаче кредитов была более последовательной и корректной.
Для клиента потенциальный результат — более точная оценка способности обслуживать долг. Но проверка банков не отменяет личной ответственности за решение: перед оформлением займа необходимо изучить договор и посчитать, сколько денег останется после всех ежемесячных расходов.
Окончательные выводы о работе проверяемых банков можно будет сделать только после публикации результатов АРРФР.
Источники
- АРРФР: агентство запустило проверку расчёта коэффициента долговой нагрузки в банках
- Банковский омбудсман: что такое кредитный рейтинг, скоринг и коэффициент долговой нагрузки
- Банковский омбудсман: как коэффициент КДД может ограничить размер кредита
- Электронное правительство Казахстана: как проверить кредитную историю