Интернет-магазин получил оплату, обещанный срок доставки прошёл, а заказ так и не приехал. Продавец переносит отправку, перестаёт отвечать или утверждает, что посылка вручена. В такой ситуации важно сохранить доказательства и определить, какой механизм возврата применим к платежу.
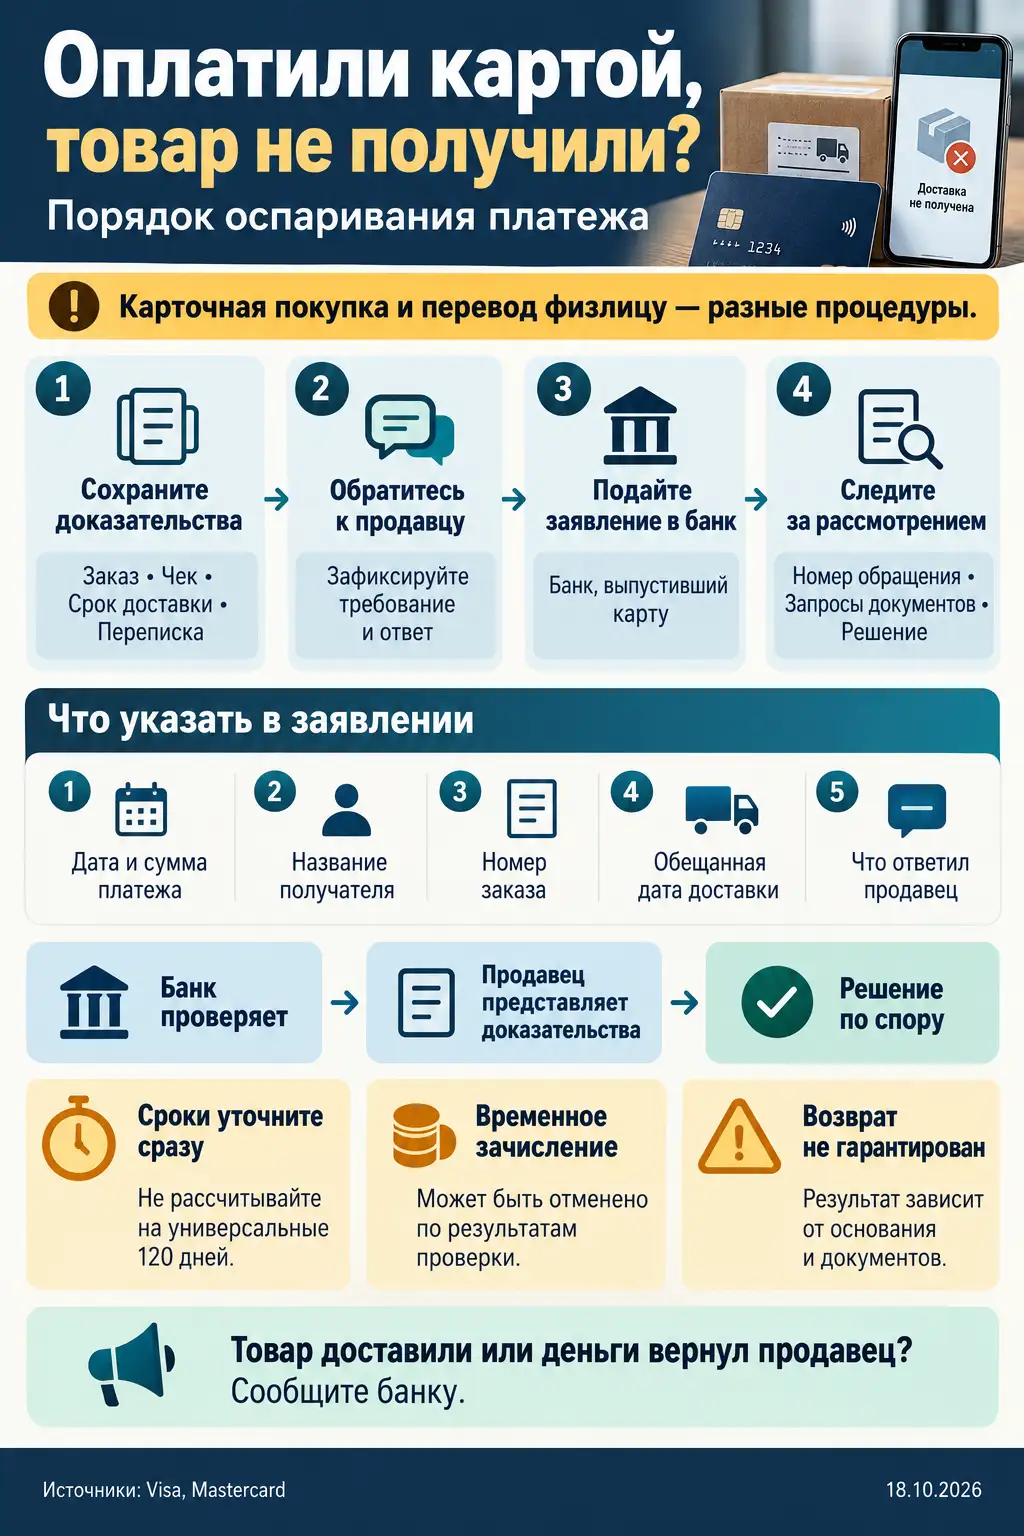
Если вы оплатили картой, товар не получили, порядок оспаривания начинается с проверки операции и обращения к продавцу. Если решить вопрос не удалось, следует обратиться в банк, выпустивший карту, и уточнить возможность карточного спора. Возврат не гарантирован: результат зависит от обстоятельств, документов и правил соответствующей платёжной системы.
Что такое карточный спор
Оспаривание карточной операции — процедура, в рамках которой клиент сообщает банку о проблеме с конкретным платежом. Чарджбэк — механизм возврата платежа через взаимодействие участников платёжной системы при наличии предусмотренного основания.
Неполучение товара отличается от несанкционированного списания. Если покупатель сам оформил заказ и подтвердил оплату, проблема заключается в исполнении покупки, а не в отрицании своего участия в платеже.
Правдивая формулировка помогает банку выбрать подходящее основание. Фраза «операцию не совершал», когда вы действительно платили, противоречит документам и ослабляет позицию.
Сначала выясните, как прошла оплата
Участие банковской карты ещё не означает, что любой платёж можно оспорить по правилам торговой карточной операции.
| Как заплатили | Что уточнить |
|---|---|
| Картой на сайте продавца или через терминал | Возможность спора по торговой операции |
| Переводом на карту или счёт физического лица | Порядок проверки и возврата перевода |
| Через маркетплейс | Внутреннюю защиту покупателя и статус платежа |
| Через QR или счёт в приложении | Тип операции и доступную процедуру конкретного сервиса |
| С электронного кошелька | Кто провёл платёж и где открывается спор |
Посмотрите чек и банковскую выписку. Запишите название получателя, дату, сумму, валюту и идентификатор операции, если он указан.
Не определяйте механизм только по внешнему виду кнопки. Например, оплата в приложении может обрабатываться по правилам отдельного сервиса, а перевод человеку не становится торговой операцией из-за комментария «за товар».
Шаг 1. Зафиксируйте, что обещал продавец
Для спора важно показать содержание покупки и срок её исполнения.
Сохраните:
- подтверждение заказа и его номер;
- описание товара и количество;
- согласованную цену;
- условия и ожидаемую дату доставки;
- чек и выписку;
- переписку с продавцом;
- сведения об отправлении и отслеживании.
Скриншоты полезны вместе с адресом страницы и датой. Если магазин изменит условия или удалит карточку товара, у вас останется первоначальная версия.
Отдельно сохраните сообщения о переносе доставки. Они помогают восстановить хронологию, но не следует считать, что каждое новое обещание автоматически продлевает срок обращения в банк.
Шаг 2. Направьте продавцу понятное требование
Visa рекомендует сначала попытаться разрешить проблему с продавцом. В обращении укажите заказ, оплату, истёкший срок доставки и требуемый результат: объяснение статуса, исполнение заказа либо возврат денег с учётом применимых условий.
Используйте канал, позволяющий сохранить сообщение и ответ. Если есть поддержка маркетплейса, откройте обращение и там.
Если магазин закрылся или связь недоступна, зафиксируйте попытки обращения: возвращённое письмо, ошибку на сайте, отсутствие ответа в поддержке. Сообщите об этом банку.
Не затягивайте контакт с эмитентом ради бесконечной переписки. Уже при первом нарушении договорённого срока полезно уточнить предельную дату подачи спора.
Шаг 3. Обратитесь в банк, выпустивший карту
Заявление подают своему банку-эмитенту через предусмотренный им канал. Не требуется самостоятельно искать банк продавца или направлять потребительскую претензию непосредственно в Visa либо Mastercard.
Попросите зарегистрировать обращение по спорной покупке и сообщить:
- Допускает ли операция оспаривание по основанию неполучения товара.
- Какие подтверждения необходимы.
- Какой срок подачи применяется и от какой даты он считается.
- Нужно ли заполнить отдельную форму.
- Как отслеживать рассмотрение.
- Предусмотрены ли договором расходы по процедуре и в каких случаях.
Сохраните номер обращения и копию материалов. Запросите подтверждение, что заявление принято именно для рассмотрения спорной операции.
Образец содержания заявления
«Прошу рассмотреть возможность оспаривания карточной операции от [дата] на сумму [сумма и валюта], получатель [название из выписки], по основанию неполучения товара.
Операцию я совершил самостоятельно для оплаты заказа № [номер]. Согласованный срок доставки — [дата или период]. На дату обращения товар не получен.
К продавцу я обратился [дата, канал]. Получен следующий ответ: [кратко] / ответа не поступило. Возврат денег не получен.
Прилагаю подтверждение заказа, условия доставки, чек, выписку и переписку. Прошу сообщить применимый срок, недостающие документы и порядок дальнейшего рассмотрения».
Это пример, а не обязательная банковская форма. Если часть товара доставлена или часть денег возвращена, укажите это и выделите спорную сумму.
Почему нельзя ориентироваться на универсальные 120 дней
В интернете часто называют один срок для всех карточных споров. Использовать его как безопасный запас времени нельзя.
Нужно различать:
- срок передачи документов клиентом банку;
- срок, в который участник системы может предъявить спор;
- дату начала отсчёта по конкретному основанию;
- продолжительность дальнейшего рассмотрения.
Visa в потребительском разъяснении рекомендует уточнять сроки и доказательства у эмитента и не устанавливает единой продолжительности разрешения всех споров.
Поэтому лучше своевременно передать документы и получить конкретное разъяснение банка. Особенно это важно для предзаказов и покупок с отложенной доставкой.
Что происходит после заявления
Банк проверяет основание и материалы. В рамках процедуры продавец может представить возражения и подтверждения исполнения, например документы об отправке или вручении.
Наличие такого документа само по себе ещё не объясняет все обстоятельства. Если заказ отмечен как доставленный, но вы его не получали, сообщите об этом и укажите конкретные расхождения: иной адрес, неизвестный получатель, несоответствующий номер отправления.
Оспаривание — состязание подтверждённых фактов. Самая полезная позиция клиента — последовательная хронология с документами, относящимися именно к спорному заказу.
Временный возврат не равен окончательному
Visa описывает возможность предварительного зачисления на время проверки. Оно не обязательно предоставляется в каждом случае и может быть отменено по результату рассмотрения.
Если деньги появились на счёте, уточните статус. Не считайте спор завершённым только по балансу приложения.
Также сообщайте банку, если продавец самостоятельно вернул оплату или товар всё же поступил. Требование необходимо актуализировать, чтобы оно соответствовало реальным обстоятельствам и не привело к двойному возмещению.
Если банк отказал
Получите объяснение основания отказа. Для дальнейших действий важно понять, что произошло:
- операция относится к другому платёжному механизму;
- пропущен применимый срок;
- не хватает документов;
- продавец представил подтверждение исполнения;
- указанное основание не соответствует фактам.
Проверьте, можно ли дополнить материалы или оспорить вывод банка. Например, если доказательство доставки относится к другому адресу, это конкретное обстоятельство для повторного рассмотрения.
Если вы считаете, что банк ненадлежащим образом рассмотрел обращение, направьте ему аргументированную жалобу и уточните доступный порядок дальнейшего обжалования. Компетенцию государственного органа или иного адресата следует проверять применительно к предмету спора.
Спор с продавцом о неисполненной покупке и претензия к банку о качестве рассмотрения — связанные, но самостоятельные вопросы.
Если есть признаки мошенничества
Если обнаружены неизвестные списания или есть риск компрометации реквизитов, немедленно сообщите банку и следуйте его процедуре защиты карты.
Если продавец мог изначально действовать обманным путём, сохраните переписку и платёжные документы для обращения в правоохранительные органы. Проверка мошенничества и карточный спор не заменяют друг друга: банку всё равно нужно своевременно передать относящиеся к платежу материалы.
Не передавайте посредникам коды подтверждения, доступ к приложению или ЭЦП ради обещанного возврата.
Что повышает качество обращения
Практический результат зависит не от употребления слова «чарджбэк», а от возможности проверить ваше требование.
Полезный комплект отвечает на пять вопросов: что купили, как оплатили, когда должны были получить, как пытались решить проблему и какая сумма остаётся спорной.
Своевременное обращение сохраняет возможность использовать доступные процедуры. Точные документы помогают банку оценить основание. Ни одно из этих условий не гарантирует возврат, но вместе они делают позицию покупателя предметной и проверяемой.
Источники
Сведения проверены на 18 октября 2026 года.
- Visa — общий процесс карточных споров, возражения продавца и предварительный возврат:
https://corporate.visa.com/en/solutions/acceptance/chargebacks.html - Visa — потребительское разъяснение о спорах, контакте с продавцом и сроках:
https://www.visa.co.uk/how-you-pay-matters/chargeback-purchase-disputes.html
Примечание: страница Visa для Великобритании используется только для общего описания процедуры. Упомянутые на ней британские правовые механизмы Section 75, денежные пороги и Financial Ombudsman Service не переносятся на Казахстан. Условия конкретной операции уточняются у казахстанского банка-эмитента.
- Mastercard — поддержка держателей карт и обращение к эмитенту:
https://www.mastercard.com/us/en/personal/get-support.html - Kaspi Гид — отдельный порядок действий при неполучении товара после оплаты счёта в приложении:
https://guide.kaspi.kz/client/ru/gold/shopping/Pay/q15144