С 1 января 2027 года в Казахстане начнёт действовать дифференцированный предел годовой эффективной ставки вознаграждения по ипотечным жилищным займам. Максимально допустимая ГЭСВ будет зависеть от коэффициента LTV — отношения суммы кредита к стоимости залога.
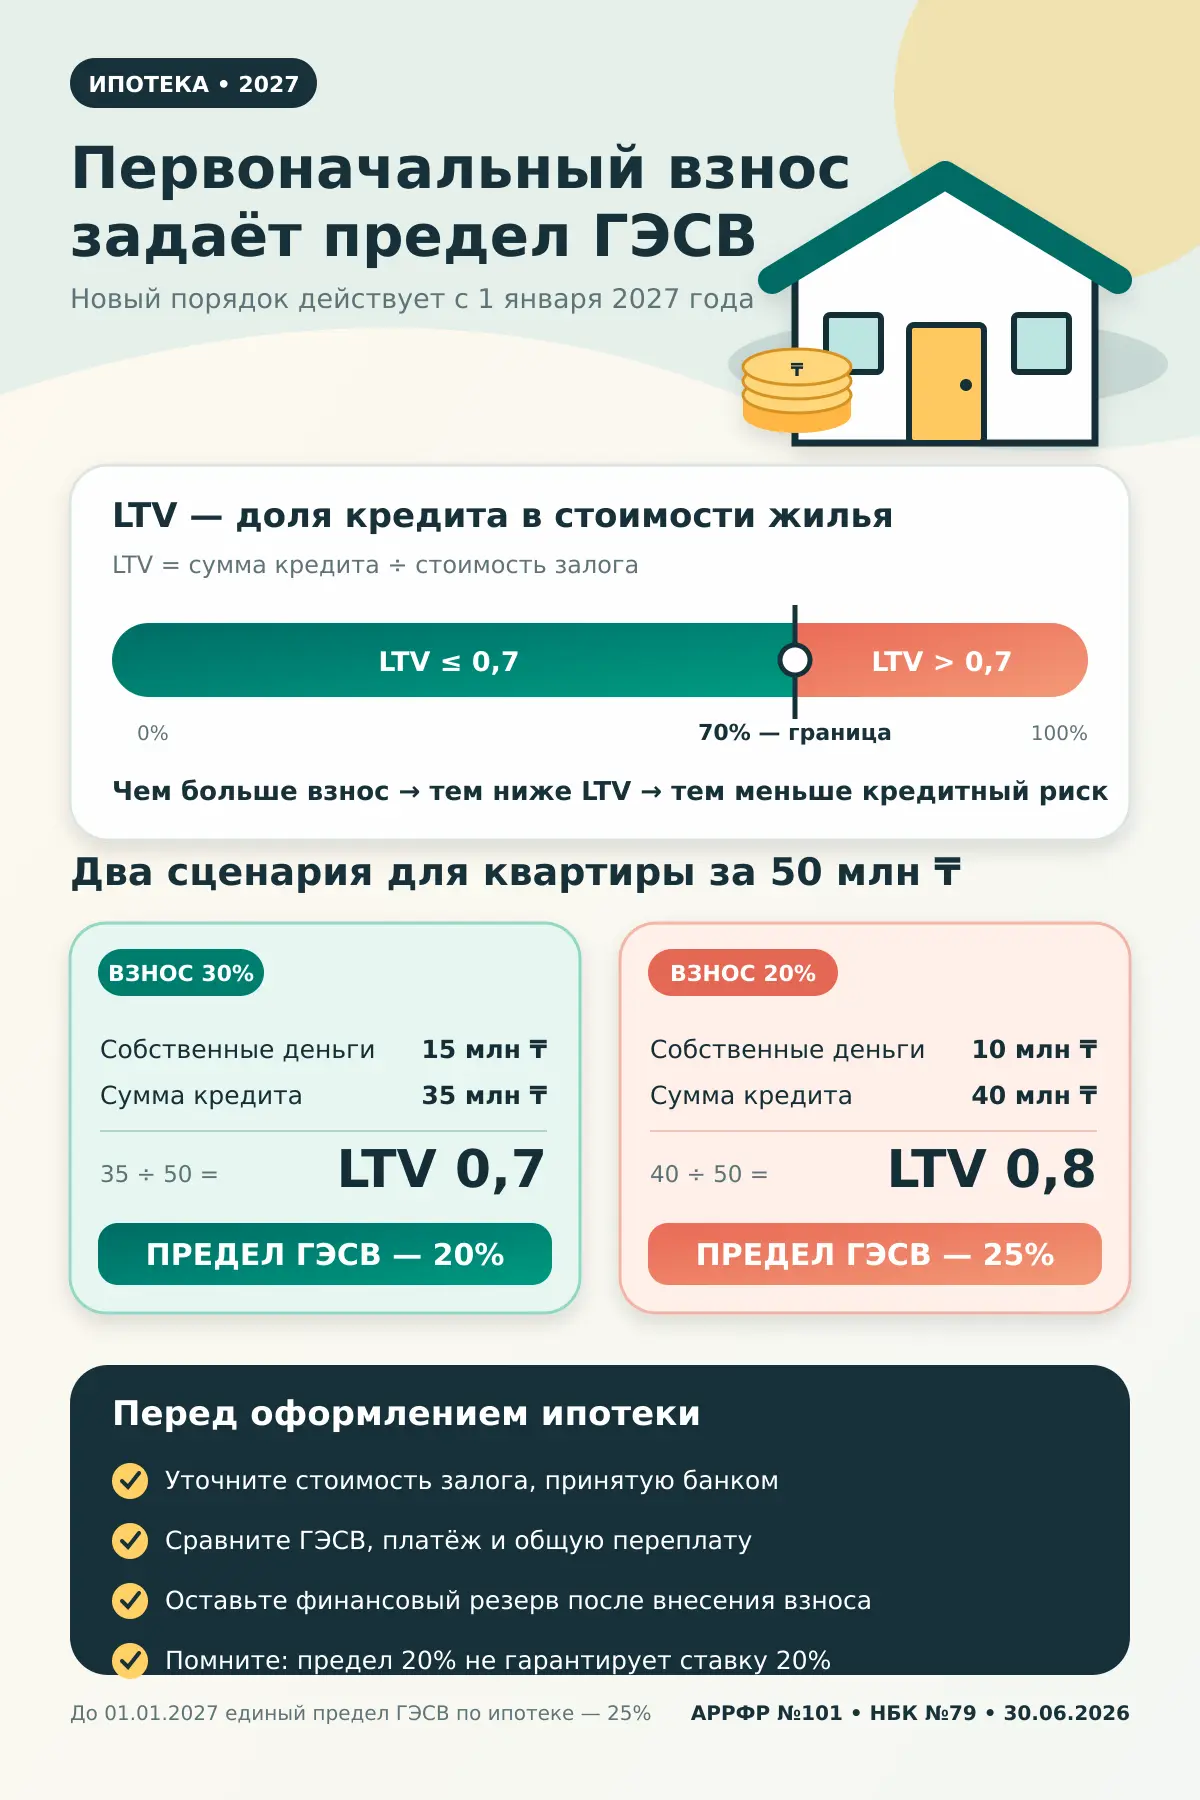
Если LTV не превышает 0,7, предельная ГЭСВ составит 20%. Если LTV выше 0,7, сохранится предел 25%. На практике граница проходит примерно по размеру первоначального взноса: при взносе не менее 30% стоимости жилья сумма кредита обычно составляет не более 70% стоимости залога.
Новое правило делает первоначальный взнос не только способом уменьшить сумму долга. От его размера будет зависеть и регуляторный потолок полной стоимости ипотечного займа.
Что именно изменится с 2027 года
До 1 января 2027 года для ипотечных жилищных займов сохраняется единый предельный размер ГЭСВ — 25%. После вступления нового порядка в силу появятся два уровня:
- при LTV до 0,7 включительно предельная ГЭСВ составит 20%;
- при LTV выше 0,7 предельная ГЭСВ составит 25%.
Изменение закреплено совместным постановлением Правления Агентства Республики Казахстан по регулированию и развитию финансового рынка от 30 июня 2026 года № 101 и Правления Национального Банка Республики Казахстан от 30 июня 2026 года № 79.
Важно понимать смысл формулировки «предельная ГЭСВ». Речь идёт о максимальном уровне, который банк не вправе превышать по соответствующей категории ипотечного займа.
Это не означает, что всем заёмщикам с первоначальным взносом от 30% банк обязан предложить ипотеку с ГЭСВ ровно 20%. Фактическая ставка может быть ниже, а решение о выдаче и условиях кредита банк принимает с учётом программы, дохода клиента, долговой нагрузки, кредитной истории, срока займа и качества залога.
Что такое LTV и как его рассчитать
LTV — сокращение от английского Loan-to-Value. Коэффициент показывает, какую долю стоимости заложенного жилья составляет кредит.
Формула выглядит так:
LTV = сумма ипотечного займа ÷ стоимость залога.
Например, квартира оценена в 50 млн тенге. Покупатель вносит 15 млн тенге, а 35 млн тенге берёт в кредит:
35 млн ÷ 50 млн = 0,7, или 70%.
Такой заём попадает в категорию LTV до 0,7 включительно, для которой с 1 января 2027 года предельная ГЭСВ составит 20%.
Если при той же стоимости квартиры первоначальный взнос равен 10 млн тенге, сумма кредита составит 40 млн тенге:
40 млн ÷ 50 млн = 0,8, или 80%.
Это значение выше 0,7, поэтому предельная ГЭСВ составит 25%.
Почему границей стали 30% первоначального взноса
Чем больше собственных средств вкладывает покупатель, тем меньше сумма кредита относительно стоимости залога. Для банка это означает более низкий риск.
Если стоимость жилья снизится или заёмщик перестанет выполнять обязательства, больший первоначальный взнос создаёт запас между остатком долга и стоимостью недвижимости. Поэтому регулятор связал более низкий предел ГЭСВ с LTV не выше 0,7.
Однако выражение «взнос не менее 30%» является удобным объяснением, а юридически значимым показателем остаётся именно LTV. При расчёте учитывается не только цена, согласованная продавцом и покупателем, но и стоимость предмета залога, которую банк принимает для кредитования.
Например, квартира продаётся за 50 млн тенге, но банк оценивает залог в 47 млн тенге. При кредите 35 млн тенге LTV составит около 0,745. Несмотря на первоначальный взнос 15 млн тенге от цены сделки, коэффициент окажется выше 0,7.
Поэтому перед внесением задатка важно уточнить, от какой стоимости банк будет рассчитывать LTV.
Что такое ГЭСВ и почему она важнее рекламной ставки
Годовая эффективная ставка вознаграждения показывает реальную стоимость займа в сопоставимом годовом выражении.
При её расчёте учитываются платежи по основному долгу и вознаграждению, а также комиссии и другие предусмотренные правилами платежи, связанные с выдачей и обслуживанием займа.
Номинальная ставка, указанная крупным шрифтом в рекламе, не всегда даёт полное представление о стоимости ипотеки. Две программы с одинаковой номинальной ставкой могут различаться по ГЭСВ из-за дополнительных расходов и особенностей графика.
При сравнении предложений необходимо запросить у банка:
- номинальную ставку;
- ГЭСВ;
- сумму ежемесячного платежа;
- общую сумму выплат за весь срок;
- размер переплаты;
- обязательные комиссии, страховые и оценочные расходы;
- условия досрочного погашения;
- требования к подтверждению дохода и залогу.
Снижение предела не означает автоматического удешевления всей ипотеки
Новый предел ограничивает максимальную стоимость займа, но не формирует рыночные ставки сам по себе.
На стоимость ипотечного кредитования влияют:
- базовая ставка;
- стоимость фондирования для банков;
- инфляционные ожидания;
- срок кредита;
- платёжеспособность заёмщика;
- качество залога;
- условия конкретной ипотечной программы.
Если банк не может выдавать определённый продукт в пределах установленной ГЭСВ без чрезмерного риска, он может изменить условия программы, повысить требования к заёмщику, ограничить доступные сроки или сократить выдачи.
Поэтому более низкий потолок не следует воспринимать как гарантию массовой ипотеки под 20%.
Кроме того, ГЭСВ 20% — это верхний предел, а не целевой ориентир. У государственных, партнёрских и жилищно-сберегательных программ фактическая ГЭСВ может быть значительно ниже.
Кому новый порядок может быть выгоден
В первую очередь изменение важно для заёмщиков, которые способны накопить не менее 30% стоимости жилья и пройти банковскую оценку так, чтобы LTV не превышал 0,7.
Потенциальные преимущества большого первоначального взноса:
- меньшая сумма кредита;
- более низкий предельный размер ГЭСВ;
- меньшая ежемесячная нагрузка при прочих равных условиях;
- сокращение общей переплаты;
- более устойчивое соотношение стоимости жилья и остатка долга;
- более сильная позиция при выборе банковской программы.
Но направлять на первоначальный взнос все имеющиеся деньги рискованно. После покупки возникают расходы на оформление, переезд, ремонт, мебель, страхование и обслуживание жилья.
У заёмщика также должен оставаться резерв на случай снижения дохода или непредвиденных расходов.
Стоит ли откладывать ипотеку до 2027 года
Однозначного ответа нет. Решение зависит не только от предельной ГЭСВ.
Ожидание может иметь смысл, если заёмщик близок к накоплению 30% взноса, готов продолжать формировать резерв и не рискует потерять подходящий объект.
Но перенос покупки не гарантирует более низкой фактической ставки. За это время могут измениться:
- цены на жильё;
- банковские программы;
- базовая ставка;
- требования к заёмщикам;
- стоимость оценки и страхования;
- доступность подходящих объектов.
Если ипотека нужна раньше, следует сравнивать полную стоимость доступных предложений уже сейчас. До 1 января 2027 года предельная ГЭСВ остаётся на уровне 25%, однако конкретный банк может предложить ставку ниже предела.
Что проверить до подписания договора
- Как банк определил стоимость залога и какое значение LTV получилось.
- Какая ГЭСВ указана на титульном листе и в договоре.
- Не отличается ли ГЭСВ от значения в предварительном расчёте.
- Какие обязательные расходы оплачиваются банку и третьим лицам.
- Как изменится платёж при выборе другого срока или большего взноса.
- Какова общая сумма выплат за весь период.
- Останется ли после первоначального взноса финансовая подушка.
- Какие последствия предусмотрены при просрочке.
Полезно запросить расчёты сразу для нескольких сценариев: например, со взносом 20%, 30% и 40%, а также с разными сроками.
Сравнивать следует не только ежемесячный платёж. Более длинный срок уменьшает платёж, но способен значительно увеличить общую переплату.
Главный вывод
С 1 января 2027 года размер первоначального взноса будет влиять не только на сумму ипотечного кредита, но и на предельную ГЭСВ. При LTV до 0,7 включительно максимальная ГЭСВ составит 20%, при LTV выше 0,7 — 25%.
Для большинства стандартных сделок LTV 0,7 соответствует первоначальному взносу не менее 30%. Но ориентироваться только на процент взноса нельзя: решающее значение имеет стоимость залога, принятая банком.
Будущему заёмщику важно рассчитать LTV, сравнить ГЭСВ нескольких программ, проверить общую переплату и сохранить резерв после покупки.
Больший взнос действительно может улучшить условия, но безопасная ипотека начинается не с максимальной суммы, которую готов выдать банк, а с платежа, который семья сможет выполнять без ущерба для повседневных расходов и финансовой устойчивости.
Источники
- Агентство Республики Казахстан по регулированию и развитию финансового рынка — «О введении дифференцированного подхода к установлению предельного размера ГЭСВ по ипотечным жилищным займам»
https://www.gov.kz/memleket/entities/ardfm/press/news/details/1251736?lang=ru - Агентство Республики Казахстан по регулированию и развитию финансового рынка — «Как взять кредит в банке без нежелательных последствий»
https://www.gov.kz/situations/422/intro?lang=ru - Агентство Республики Казахстан по регулированию и развитию финансового рынка — Правила расчёта годовой эффективной ставки вознаграждения по договору займа
https://www.gov.kz/memleket/entities/ardfm/documents/details/75212?lang=ru