«На ваше имя оформлена цифровая доверенность. Ею уже пользуются посторонние». Такое сообщение может застать врасплох, особенно если следом звонит человек, представляющийся сотрудником банка или государственного органа, и предлагает срочно защитить деньги.
Но тревожное уведомление может быть началом мошеннической схемы. Злоумышленники создают ощущение угрозы, а затем под видом помощи просят сообщить код из SMS, установить приложение или перевести средства на «безопасный счёт».
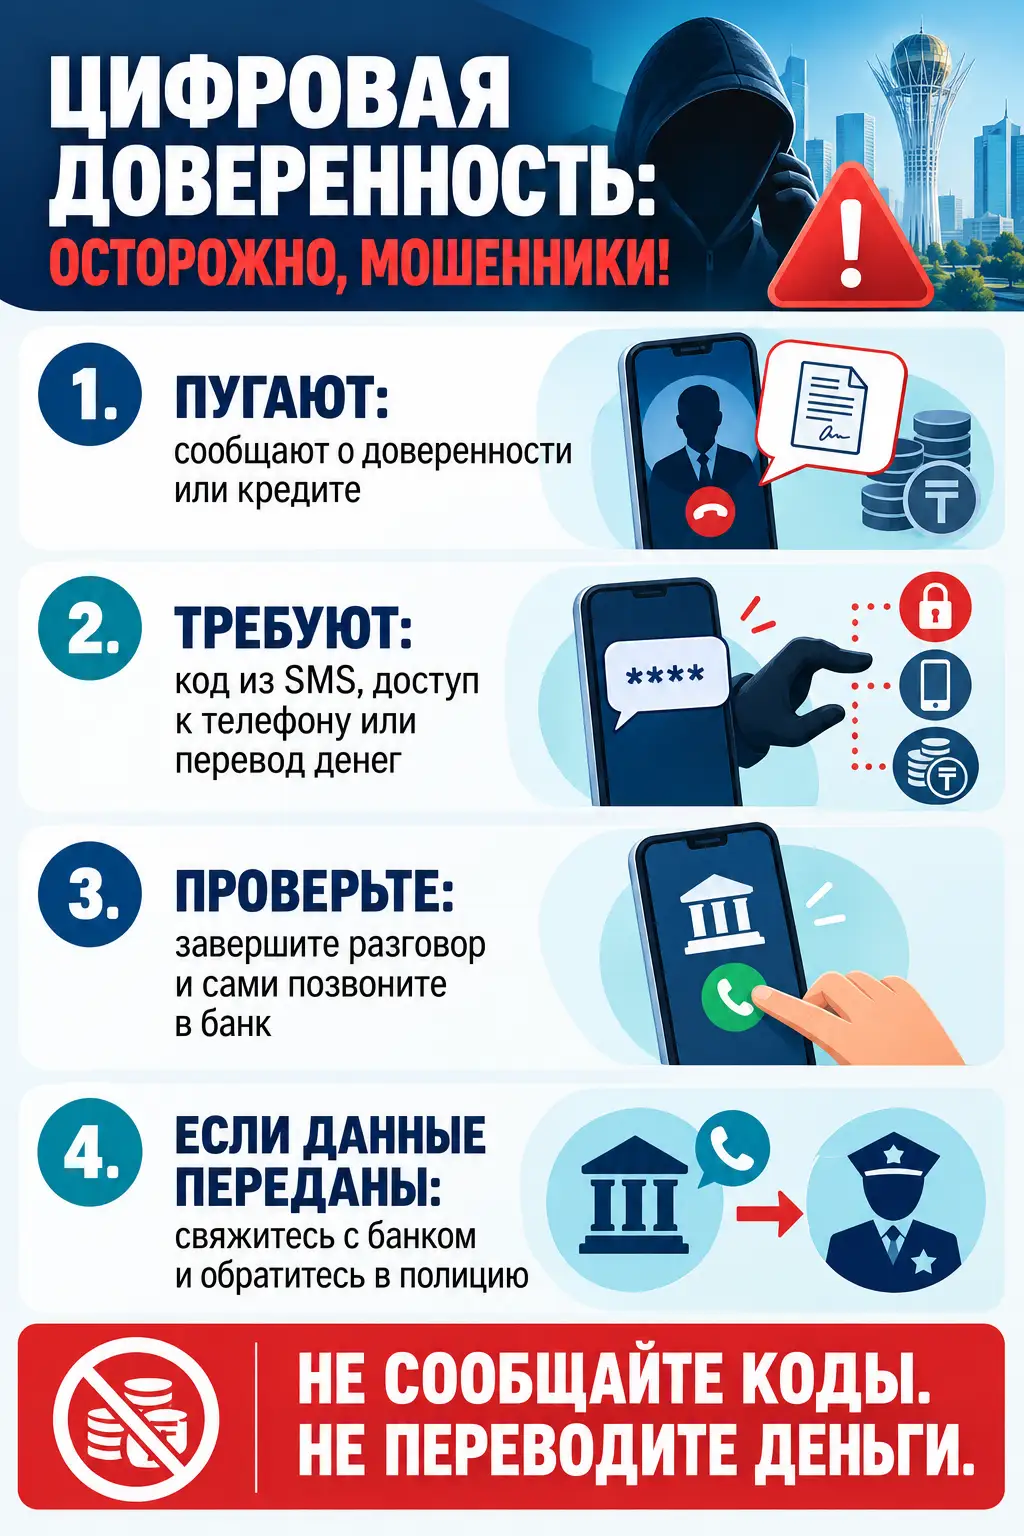
15 октября 2026 года Национальный Банк Казахстана предупредил о многоэтапной схеме, в которой гражданам сообщают о якобы оформленной цифровой доверенности или одобренном кредите. Разбираемся, как работает обман, как самостоятельно проверить информацию и что делать, если вы уже выполнили требования звонившего.
Мошенничество с цифровой доверенностью: как начинается схема
Первый контакт обычно выглядит как предупреждение. Человек получает сообщение якобы от сервиса цифрового правительства или банка. В нём говорится, что:
- на его имя оформлена цифровая доверенность, которой пользуются третьи лица;
- одобрена заявка на кредит, которую он не подавал;
- необходимо срочно отменить операцию или защитить банковский счёт.
После этого мошенники могут связаться с получателем и представиться сотрудниками банка, правоохранительного или другого государственного органа. Их цель — убедить человека действовать по инструкции, не проверяя информацию самостоятельно.
Под предлогом отмены доверенности или кредита могут попросить:
- продиктовать код из SMS;
- сообщить данные карты, PIN-код или пароль;
- установить приложение для удалённого доступа;
- показать экран телефона;
- перевести деньги на «безопасный», «резервный» или «сберегательный» счёт.
Все эти действия создают риск потери денег или доступа к аккаунтам. Сообщение само по себе не доказывает, что доверенность или кредит действительно существуют.
Почему схема выглядит убедительно
Мошенники используют ситуацию, которая кажется срочной и опасной. Человек может испугаться, что кто-то получил право действовать от его имени или оформил долг, который придётся возвращать.
Дальше обман строится на нескольких приёмах.
Авторитет. Звонящий представляется сотрудником банка, госоргана или правоохранительных органов. В сообщении могут использоваться знакомые названия и логотипы.
Срочность. Человеку говорят, что деньги спишут в ближайшие минуты и времени на проверку нет.
Имитация помощи. Мошенник не просит деньги сразу, а сначала предлагает «отменить доверенность», «проверить заявку» или «защитить счёт».
Несколько участников. Собеседник может переключать звонок на другого «специалиста». Это создаёт впечатление согласованной работы разных организаций.
Требование секретности. Человека могут убеждать никому не рассказывать о разговоре якобы потому, что проводится расследование.
Ни название организации в сообщении, ни уверенный тон собеседника не подтверждают его полномочия. Проверять информацию необходимо через контакты, которые вы нашли самостоятельно.
Цифровая доверенность существует. Но сообщение о ней может быть поддельным
Цифровая доверенность — не выдуманный документ. В Казахстане предусмотрено её оформление онлайн с участием нотариуса, в том числе посредством видеосвязи. Такая доверенность может предъявляться по месту требования наравне с бумажной.
Именно существование реального цифрового сервиса делает выдуманное предупреждение более убедительным. Однако получение сообщения не означает, что документ действительно оформлен.
Если вам сообщают о незнакомой доверенности:
- Не переходите по ссылкам из сообщения и не звоните по указанным в нём номерам.
- Самостоятельно откройте официальный портал электронного правительства или приложение, которым обычно пользуетесь.
- Уточните порядок проверки через официальный контакт-центр соответствующего сервиса либо у нотариуса.
- Если есть основания полагать, что документ оформлен без вашего участия, сохраните полученные сведения и обратитесь в полицию и к нотариусу для выяснения обстоятельств.
Не подтверждайте незнакомые действия кодами или электронной подписью по просьбе звонящего — даже если он говорит, что это необходимо для отмены документа.
Что делать, если сообщают о кредите, который вы не оформляли
Сначала прекратите разговор и самостоятельно свяжитесь с банком или МФО. Номер найдите на официальном сайте организации, в её приложении или на обратной стороне карты.
Спросите, существует ли заявка или договор на ваше имя и какие действия нужны для проверки. Не используйте телефон, который продиктовал неизвестный собеседник.
Также проверьте кредитную историю через официальные сервисы получения кредитных отчётов. При этом отсутствие записи в отчёте на момент проверки не всегда означает, что подозрительной заявки не было: данные могут обновляться не мгновенно. Поэтому при конкретном уведомлении важно обратиться и к указанному кредитору.
Если вы не планируете брать займы, можно установить добровольный отказ от получения банковских займов и микрокредитов через доступные официальные сервисы. Это дополнительная мера защиты, но она не отменяет необходимости проверять подозрительные сообщения и беречь доступ к аккаунтам.
Если незнакомый кредит действительно обнаружен
Действуйте последовательно и сохраняйте документы.
1. Обратитесь в полицию. Подайте заявление о возможном мошенничестве и сохраните подтверждение его регистрации.
2. Уведомите банк или МФО письменно. Укажите, что заявку не подавали и договор не заключали, попросите провести проверку и предоставить информацию об оформлении займа. Сохраните номер и дату регистрации обращения.
3. Запросите документы и сведения по займу. Попросите копию договора, данные о способе идентификации и перечислении средств, а также другие доступные документы, относящиеся к заявке.
4. Проверьте кредитный отчёт. Выясните, нет ли других неизвестных обязательств, и сохраните отчёт для обращения.
5. При необходимости обратитесь к финансовому регулятору. Если ответ кредитора не устраивает или обращение осталось без результата, приложите копии заявления, ответа и имеющихся подтверждений.
Правовые последствия зависят от обстоятельств оформления займа и результатов проверки. Например, регулятор разъясняет, что значение имеют подтверждение мошенничества и соблюдение кредитором обязательных требований. Списание долга не происходит автоматически только потому, что человек заявил о мошенничестве.
Что делать, если вы уже сообщили код или данные карты
Не ждите, пока деньги исчезнут со счёта. Даже если операция пока не видна, доступ к аккаунту или карте уже может быть под угрозой.
Если сообщили код из SMS или пароль
Сразу свяжитесь с банком по официальному номеру и сообщите, какой код или пароль вы передали и кому. Попросите проверить операции и помочь защитить доступ.
С безопасного устройства измените пароли затронутых аккаунтов, следуя инструкциям соответствующих сервисов. Если код относился к государственному сервису, обратитесь также в его официальный контакт-центр.
Если передали данные банковской карты
Попросите банк заблокировать карту или применить другую подходящую защитную меру. Уточните, нужен ли перевыпуск и какие операции следует проверить.
Если установили приложение для удалённого доступа
Прекратите сеанс связи и отключите устройство от интернета. Для звонка в банк используйте другой телефон. Сообщите, какое приложение было установлено, и следуйте инструкциям банка и специалиста по проверке устройства.
Пароли лучше менять с другого, безопасного устройства. Сохраните название приложения, переписку и сведения о том, какие разрешения вы предоставили: они могут понадобиться при обращении.
Если перевели деньги
Немедленно сообщите банку о переводе, укажите сумму, время и реквизиты получателя. Попросите зарегистрировать обращение и объяснить, какие действия возможны в вашей ситуации.
Затем обратитесь в полицию. Сохраните чек, переписку, номера телефонов и запись разговора, если она есть. Быстрое обращение важно, но возврат денег зависит от обстоятельств и не гарантирован.
Как отличить предупреждение от попытки обмана
| Ситуация | На что обратить внимание |
|---|---|
| Сообщают о доверенности или кредите и требуют немедленно действовать | Само сообщение не подтверждает факт оформления. Проверяйте сведения самостоятельно через официальные каналы |
| Просят назвать код из SMS или пароль | Не передавайте код и пароль собеседнику |
| Предлагают перевести деньги для защиты | Не переводите деньги на указанные неизвестным «безопасные» счета |
| Просят установить приложение или показать экран | Прекратите разговор и уточните ситуацию в банке самостоятельно |
| Запрещают рассказывать родственникам и обращаться в банк | Требование секретности может быть способом помешать проверке |
| Представляются сотрудником Нацбанка и предлагают защитить счёт | Прекратите разговор и проверьте информацию через официальный канал |
Нацбанк отдельно предупреждает: его сотрудники не обслуживают счета физических лиц и не осуществляют денежные расчёты с населением. Ссылка на регулятор не делает предложение перевести деньги безопасным.
Как снизить риск
- Включите уведомления об операциях и регулярно проверяйте историю платежей.
- Используйте только официальные приложения и сайты банков и государственных сервисов.
- Не переходите по ссылкам из неожиданных сообщений о блокировке счёта или кредите.
- Не передавайте коды подтверждения, пароли и PIN-коды.
- Не предоставляйте посторонним удалённый доступ к устройству.
- Проверяйте незнакомые заявки и обязательства через кредитора и кредитный отчёт.
- Установите добровольный отказ от займов, если не планируете оформлять кредит.
- Обсудите схему с близкими: мошенники рассчитывают на то, что человек останется один на один с тревожной новостью.
Главный признак опасности — попытка заставить вас немедленно выполнить действия с деньгами или доступом к аккаунту. Если сообщение вызвало тревогу, завершите разговор и проверьте информацию самостоятельно. Настоящую проблему можно выяснить через официальный канал; инструкции неизвестного звонящего для этого не нужны.
Источники
- Национальный Банк Казахстана: предупреждение о мошенничестве с «цифровыми доверенностями» — 15 октября 2026 года
- Электронное правительство Казахстана: как оформить доверенность онлайн
- Агентство по регулированию и развитию финансового рынка: что делать, если на ваше имя оформили мошеннический кредит
- Электронное правительство Казахстана: если на вас оформлен чужой кредит