Оплатили продукты, заказали такси, перевели деньги родственнику — в приложении остаётся запись. Но насколько подробную картину получает банк? Видит ли он содержимое корзины, может ли другой банк узнать о расходах и означает ли согласие в приложении отказ от конфиденциальности?
Вопрос «что банк знает о ваших покупках» полезно рассматривать с двух сторон: какие данные возникают при расчёте и кому разрешено их использовать. Банковская тайна защищает уже имеющиеся сведения. Поэтому история операций и банковская тайна не начинаются и не заканчиваются на разных этапах: одна описывает данные, другая — режим их защиты.
Платёж и состав покупки: в чём разница
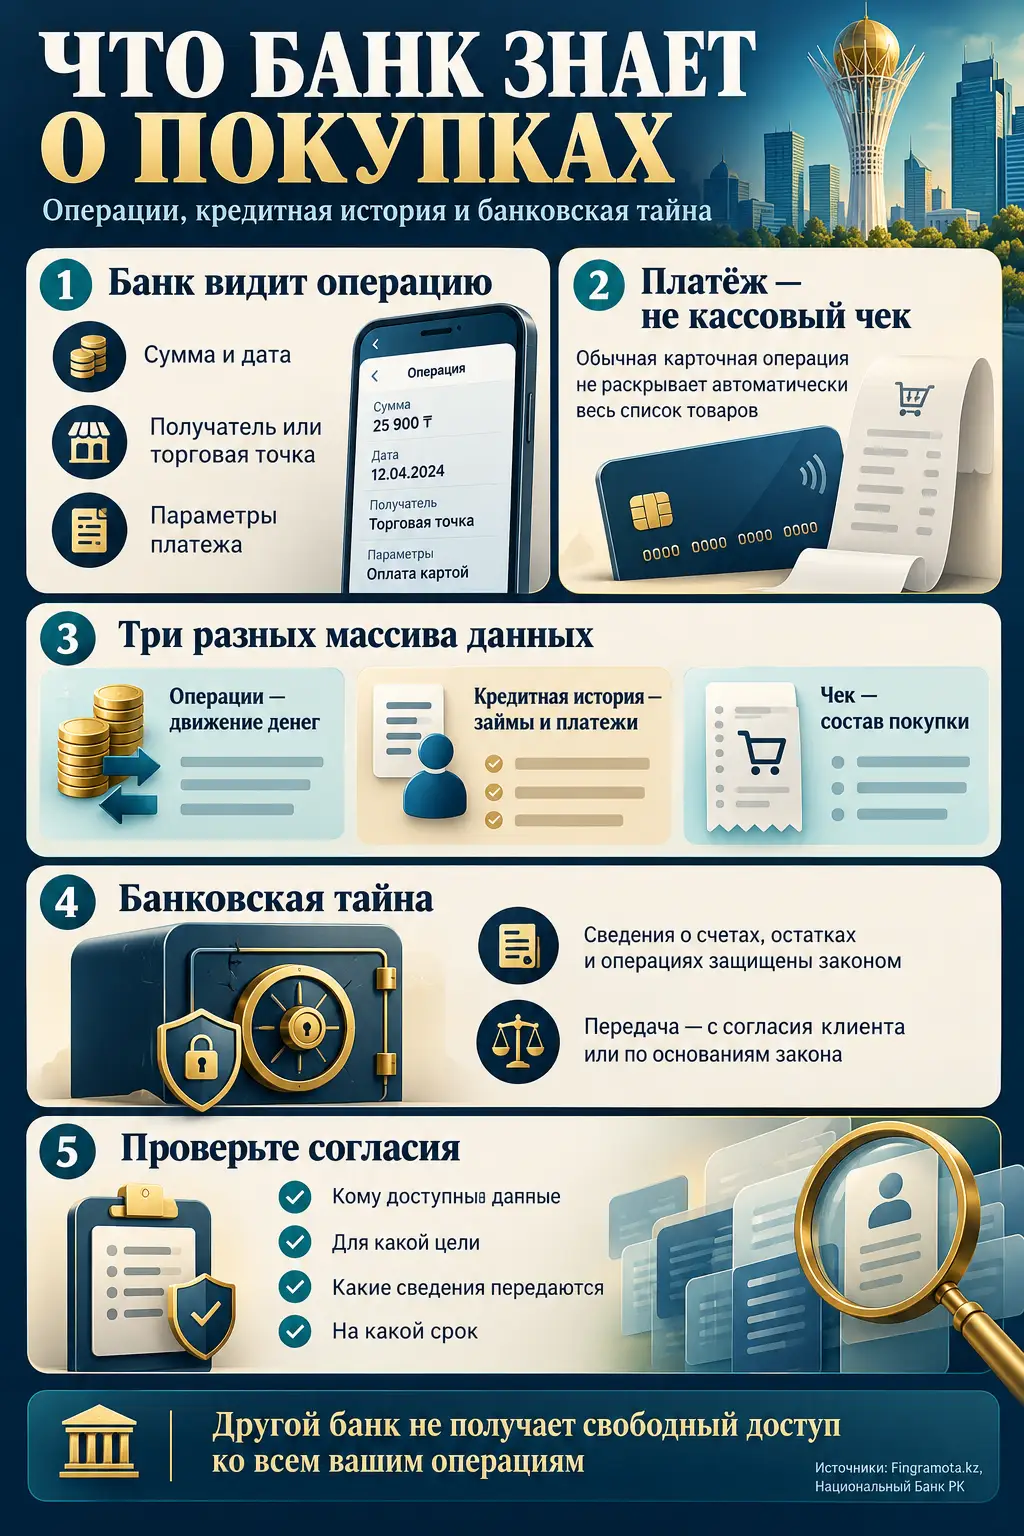
Fingramota в разъяснении от 13 октября 2026 года отмечает: обслуживающий банк располагает параметрами проведённого платежа — суммой, датой, сведениями о получателе или торговой точке. Обычная карточная операция при этом не означает автоматического получения перечня всех купленных товаров. Категория расходов в приложении может отражать деятельность продавца, а не состав корзины. [1]
Представим условный пример: человек потратил 30 тысяч тенге в гипермаркете. В корзине были продукты, бытовая химия и электрический чайник. Если приложение отнесло всю сумму к продуктам, семейный бюджет на экране окажется искажённым.
Практический вывод: для анализа расходов недостаточно смотреть на готовую диаграмму. Крупные покупки стоит проверять по чекам и при необходимости распределять вручную. Особенно если на основе банковской аналитики семья решает, какую статью бюджета сократить.
При этом обещать полную «невидимость» состава покупки тоже неправильно. Отдельный сервис, которому клиент передал электронный чек или сведения о заказе, требует самостоятельной оценки: какие данные он получил, для чего и на каких условиях. Нельзя переносить вывод об обычном карточном платеже на все цифровые сервисы сразу.
Три источника сведений, которые не стоит смешивать
| Источник | На какой вопрос отвечает | Для чего полезен клиенту |
|---|---|---|
| История операций по счёту | Когда и куда ушли деньги? | Сверить списания, найти перевод, составить бюджет |
| Кассовый чек и документы заказа | Какие товары приобретены и на каких условиях? | Подтвердить состав покупки, цену и требования к продавцу |
| Кредитная история | Какие кредитные обязательства и сведения об их исполнении отражены? | Проверить займы, задолженность и возможные ошибки |
Fingramota отдельно разграничивает операции по счёту и кредитную историю: покупка за собственные деньги сама по себе не становится перечнем приобретённых товаров в кредитном отчёте. Если рассрочка юридически оформлена как кредитное обязательство, сведения о нём могут поступать в кредитное бюро в установленном порядке. [1]
Для потребителя важен следующий вывод: при споре нужно выбирать документ, который подтверждает именно нужное обстоятельство. Выписка помогает показать факт списания, но не заменяет описание заказа. Кредитный отчёт позволяет проверить отражение обязательства, но не решает вопрос о качестве доставленного товара.
Например, если магазин прислал другую модель телефона, полезно собрать не только подтверждение оплаты, но и карточку заказа, переписку, документы доставки и фотографии полученного товара.
Банковская тайна защищает историю операций
Сведения о счетах, остатках и движении денег относятся к защищаемой банковской информации. Доступ к ней и её передача ограничены законодательством; согласие клиента — одно из оснований раскрытия, но не единственное. [1, 3]
Здесь важно избежать двух крайностей. Первая — считать, что любые сведения внутри банковской системы общедоступны. Вторая — воспринимать банковскую тайну как абсолютный запрет на законное предоставление информации.
Показательный пример — имущественный спор супругов. В официальном разъяснении прокуратуры о постановлении Конституционного Суда от 17 марта 2026 года указано: суды могут истребовать банковские сведения при рассмотрении дел, в том числе о разделе имущества. Норму о раскрытии банковской тайны признали соответствующей Конституции. [3]
Для клиента это означает, что фраза «информация защищена» сама по себе не отвечает на вопрос о правомерности конкретного раскрытия. Нужно выяснять получателя, состав сведений и юридическое основание.
Может ли другой банк увидеть ваши расходы
Наличие счёта в другом банке не создаёт свободного доступа к полной истории ваших операций. Отдельно существует открытый банкинг: Национальный Банк описывает его как предоставление доступа к данным третьим сторонам с согласия клиента. [1, 2]
Предположим, финансовый сервис предлагает собрать информацию из нескольких банков в одном интерфейсе. Удобство очевидно: легче увидеть общий баланс и расходы. Но принимать решение стоит после изучения конкретного запроса.
Перед подтверждением проверьте:
- Какое юридическое лицо запрашивает сведения.
- Какие счета и данные охватывает согласие.
- Для какой услуги они нужны.
- На какой период и срок предоставляется доступ.
- Предусмотрен ли способ отключить дальнейший обмен.
Это вопросы для проверки условий конкретного сервиса, а не утверждение, что каждое приложение уже предоставляет одинаковые настройки.
Как оценить согласие на передачу данных
Предлагаем практическую схему: цель — объём — получатель — срок.
Цель. Понятно ли, какую услугу вы получите? Формулировка «для улучшения обслуживания» требует более внимательного чтения условий, чем конкретное объяснение нужного действия.
Объём. Соответствуют ли запрошенные сведения задаче? Если непонятно, зачем сервису история операций за длительный период, сначала запросите пояснение.
Получатель. Отличайте банк, его партнёра и стороннюю платформу. Похожее оформление экрана не доказывает, что данные остаются внутри одной организации.
Срок. Разовый запрос и регулярное получение новых сведений имеют разные последствия для конфиденциальности. Уточните, что именно подтверждает кнопка.
Полезная привычка — сохранять текст значимых согласий и дату подтверждения. Это поможет сформулировать последующий запрос, если возникнут вопросы об использовании информации.
Если банк просит объяснить перевод
Запросите уточнение: какая операция вызвала вопрос и какие подтверждения нужны. Затем подготовьте документы, относящиеся к её реальному назначению.
Например, при продаже личной вещи могут оказаться полезны объявление, переписка и подтверждение передачи. При возврате долга — документы и сообщения, подтверждающие договорённость и предыдущую передачу денег.
Это примеры возможных доказательств, а не универсальный перечень обязательных документов. Требования нужно уточнять по конкретному запросу банка. Не следует придумывать назначение перевода или создавать документы задним числом: объяснение должно соответствовать фактам.
Передавайте материалы через подтверждённый канал банка. Если звонящий требует пароль, код подтверждения или установку программы, завершите разговор и самостоятельно свяжитесь с банком по официальным контактам.
Что делать при подозрении на неправомерное раскрытие
Начните с фиксации обстоятельств: кто связался с вами, когда, какие сведения сообщил и откуда предположительно их получил. Само знание суммы покупки ещё не устанавливает источник утечки: сведения могли сохраниться у разных участников сделки.
Практический порядок действий:
- Сохраните сообщения, номера телефонов и доступные подтверждения.
- Направьте банку письменное обращение с описанием фактов.
- Попросите проверить возможное раскрытие и сообщить основания предоставления сведений, если оно происходило.
- Сохраните номер регистрации и ответ.
- При необходимости обратитесь в АРРФР через eOtinish; при признаках преступления — в правоохранительные органы.
Не публикуйте полную выписку в социальных сетях для доказательства своей позиции. Для публичного обсуждения обычно достаточно описать проблему, закрыв реквизиты и сведения других людей.
Пример обращения в банк
«Прошу проверить возможное неправомерное раскрытие сведений о моих банковских операциях. [Дата] со мной связался [известные сведения о лице или организации] и сообщил [какие именно данные]. Согласие на предоставление этих сведений указанному получателю я не давал(а) / основание передачи мне неизвестно.
Прошу сообщить результаты проверки и, если передача имела место, её правовое основание, состав предоставленных сведений и получателя в пределах информации, которую банк вправе раскрыть заявителю. Подтверждающие материалы прилагаю».
Образец следует адаптировать к обстоятельствам. Если источник сведений не установлен, корректнее просить провести проверку, чем заранее утверждать факт нарушения банком.
Что важно помнить
Цифровой платёж оставляет финансовый след, но не даёт оснований считать, что любой банк видит каждую вещь в вашей корзине. Для осознанного пользования финансовыми услугами полезнее проверять конкретные документы: выписку, чек, кредитный отчёт и согласие на обмен сведениями.
Контроль над конфиденциальностью начинается с простых действий: понимать запрос сервиса, сохранять значимые документы и задавать банку точные письменные вопросы.
Источники
- Fingramota.kz. «Что известно банку о ваших финансах: операции, счета и кредитная история», 13.10.2026.
https://fingramota.kz/ru/news/post/chto-izvestno-banku-o-vashih-finansah-operacii-scheta-i-kreditnaya-istoriya - Национальный Банк Республики Казахстан. Open API, Open Banking.
https://nationalbank.kz/ru/page/Digital-Financial-Infrastructure - Прокуратура. Разъяснение по нормативному постановлению Конституционного Суда о защите банковской тайны и имущественных правах супругов, 18.03.2026.
https://www.gov.kz/org/prokuror/press/news/details/1199392?lang=ru