Повышение доходности валютных депозитов привлекает внимание тех, кто хранит сбережения в долларах или планирует купить иностранную валюту. Однако процент по вкладу и итоговый финансовый результат — разные показатели. Если сначала обменять тенге на доллары, а после окончания договора продать их обратно, часть дохода может уйти на разницу обменных курсов. При укреплении тенге результат способен оказаться отрицательным.
Валютный вклад до 2,5% требует оценки сразу нескольких условий: срока размещения, фактической ставки банка, порядка начисления процентов и цены двух обменных операций. Разбираем изменения с 1 октября 2026 года и на условных примерах показываем, сколько денег может остаться у вкладчика.
Что изменилось с 1 октября
Казахстанский фонд гарантирования депозитов сообщил о повышении рекомендуемой предельной ставки по отдельным валютным депозитам с 1% до 2,5% годовых.
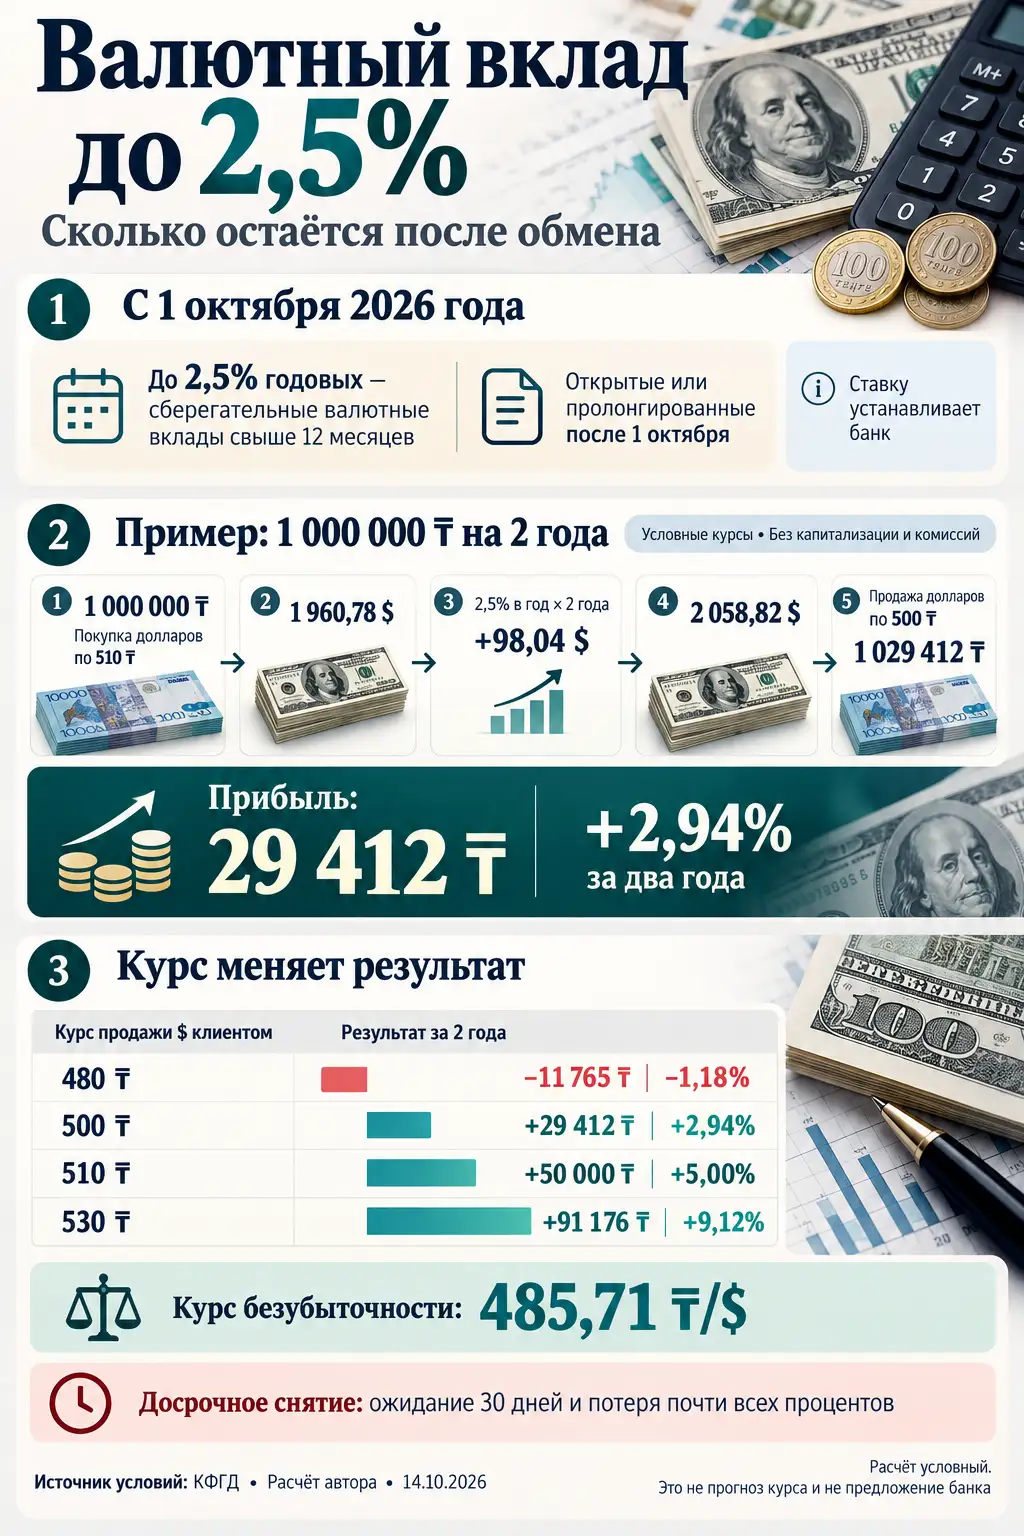
Изменение относится только к сберегательным вкладам со сроком свыше 12 месяцев. Новые условия могут применяться к депозитам, открытым или пролонгированным после 1 октября 2026 года. Автоматического повышения доходности всех действующих договоров сообщение не предусматривает.
Конкретную ставку устанавливает банк. Поэтому 2,5% — верхняя рекомендуемая граница, а не обещание дохода по любому валютному продукту.
| Вид валютного вклада | Рекомендуемая предельная ставка |
|---|---|
| Несрочный вклад на любой срок | 1% годовых |
| Срочный вклад, кроме сберегательного, на любой срок | 1% годовых |
| Сберегательный вклад на срок 12 месяцев и менее | 1% годовых |
| Сберегательный вклад на срок свыше 12 месяцев | 2,5% годовых |
Важно различать название продукта в рекламе и его вид по договору. Обычный срочный депозит на два года не становится сберегательным только из-за продолжительного срока.
Почему 2,5% нельзя напрямую сравнивать с доходностью в тенге
Валютный депозит приносит вознаграждение в валюте вклада. Если деньги нужны для расходов в тенге, к процентному доходу добавляется результат конвертации.
У вкладчика есть три составляющие результата:
- процентное вознаграждение;
- изменение курса за время размещения;
- расходы на обмен и другие применимые комиссии.
При ослаблении тенге обратная продажа долларов может увеличить итоговую сумму. При укреплении — уменьшить её, даже если банк полностью выплатит предусмотренные проценты.
Поэтому оценка «долларовый депозит дал доход» требует уточнения: доход в долларах или прибыль после возвращения в тенге? Эти результаты могут отличаться по знаку.
Как обмен уменьшает доход
При покупке долларов клиент платит по курсу продажи валюты банком. Когда продаёт доллары обратно, получает тенге по курсу покупки банком. Обычно второй курс ниже первого.
Допустим, банк продаёт доллар за 510 тенге, а покупает за 500 тенге. Это условные значения, а не текущие котировки.
Если обменять 1 000 000 тенге на доллары и сразу вернуть их в тенге:
- Покупка: 1 000 000 ÷ 510 = примерно 1 960,78 доллара.
- Обратная продажа: 1 000 000 ÷ 510 × 500 = примерно 980 392 тенге.
- Потеря на обмене: примерно 19 608 тенге, или 1,96% первоначальной суммы.
Отдельной комиссии может не быть, но обмен всё равно обходится в деньги: стоимость заложена в разнице курсов.
Этот пример показывает только обменный спред. Он не предполагает, что через два года курс останется прежним.
Расчёт: вклад на два года под 2,5%
Для основного примера возьмём депозит на 24 месяца — срок, соответствующий категории свыше 12 месяцев.
Условия модели:
- первоначальная сумма — 1 000 000 тенге;
- покупка доллара — по 510 тенге;
- ставка вклада — условные 2,5% годовых;
- срок — два полных года;
- простое начисление процентов без капитализации;
- пополнений, снятий, дополнительных комиссий и налоговых удержаний нет;
- всё вознаграждение сохраняется в долларах до окончания срока.
Это самостоятельный иллюстративный расчёт, а не предложение конкретного банка. В реальном договоре необходимо проверить номинальную ставку, ГЭСВ, периодичность выплат и правила начисления.
После покупки на счёт поступит около 1 960,78 доллара. За два года простое вознаграждение составит 5% первоначальной валютной суммы — около 98,04 доллара. Всего к концу срока получится примерно 2 058,82 доллара.
Если продать эту сумму по 500 тенге за доллар, вкладчик получит около 1 029 412 тенге.
Итог:
- начислено 5% в долларах за два года;
- после двух обменов осталось примерно 29 412 тенге сверх первоначального миллиона;
- итоговая доходность в тенге составила около 2,94% за весь двухлетний период.
Таким образом, одинаковый курс покупки банком в начале и конце периода не устраняет расходы на первоначальный обмен.
Все расчёты выполнены без промежуточного округления; показанные суммы округлены для удобства.
Четыре сценария обратного обмена
Сохраним те же условия депозита и изменим только курс, по которому банк купит доллары у клиента в конце двух лет.
| Курс обратной продажи долларов клиентом | Получено в тенге | Прибыль или убыток | Доходность за два года |
|---|---|---|---|
| 480 тенге | 988 235 | −11 765 | −1,18% |
| 500 тенге | 1 029 412 | +29 412 | +2,94% |
| 510 тенге | 1 050 000 | +50 000 | +5,00% |
| 530 тенге | 1 091 176 | +91 176 | +9,12% |
Таблица не прогнозирует курс. Она показывает чувствительность результата к цене обратного обмена.
В первом сценарии сумма долларов выросла, но после продажи вкладчик получил меньше тенге, чем вложил. В последнем большую часть прироста относительно сценария 500 тенге создало изменение обменного курса.
Суммы в таблице — номинальные. Они не показывают изменение покупательной способности денег с учётом инфляции.
Какой курс позволит вернуть первоначальную сумму
Для простого начисления без дополнительных расходов формула выглядит так:
Итог в тенге = первоначальная сумма ÷ курс покупки долларов клиентом × (1 + годовая ставка × число лет) × курс обратной продажи долларов клиентом.
Ставка в формуле записывается десятичной дробью: 2,5% = 0,025.
В нашем примере курс безубыточности равен:
510 ÷ 1,05 = примерно 485,71 тенге за доллар.
Если через два года банк купит доллары дороже этого уровня, номинальный результат будет положительным; дешевле — отрицательным.
Это порог возврата первоначального миллиона, а не порог выгодности по сравнению с тенговым вкладом. Для сравнения двух продуктов нужно сопоставлять конечные суммы за одинаковый срок и учитывать условия каждого договора.
Что меняется, если доллары уже есть
При размещении уже имеющихся долларов первоначальной покупки валюты за тенге нет. Для цели, также выраженной в долларах, ключевым результатом становится увеличение валютной суммы.
Например, 2 000 долларов при простом начислении 2,5% годовых за два года дадут 100 долларов вознаграждения. К концу срока накопится 2 100 долларов.
Но если затем потребуются тенге, итог снова будет зависеть от курса продажи долларов. Наличие валюты на старте убирает одну обменную операцию, но не делает будущий результат в тенге заранее известным.
При анализе важно учитывать цель накоплений. Оплата обучения или другого обязательства в долларах и создание резерва для повседневных расходов в тенге требуют разных критериев сравнения.
Цена повышенной ставки — ограниченная доступность денег
Сберегательный вклад имеет строгие условия изъятия. КФГД разъясняет: частичное снятие не предусмотрено; при досрочном возврате всей суммы действует ожидание 30 календарных дней после уведомления банка, а накопленное вознаграждение практически полностью теряется.
Поэтому нельзя рассчитывать доход за два года, если велика вероятность забрать средства через несколько месяцев. Досрочное расторжение меняет исходные условия модели.
Практически это означает необходимость отдельно оценить доступный резерв на непредвиденные расходы. Деньги, которые могут срочно понадобиться, не стоит считать столь же доступными, как остаток на текущем счёте.
Гарантия по валютному вкладу не стала выше
Для валютных вкладов, счетов и карт в банке — участнике системы гарантирования действует предел до 5 миллионов тенге в эквиваленте. Учитывается и начисленное вознаграждение. Повышенная ставка этот предел не увеличивает.
КФГД указывает, что эквивалент валютных сбережений для гарантии определяется по курсу на дату лишения банка лицензии. Поэтому размер валютной суммы, укладывающейся в лимит, зависит от курса на эту дату.
Важно также учитывать другие валютные счета в том же банке: предел не предоставляется отдельно каждому договору. Гарантия не компенсирует невыгодную конвертацию или потери из-за изменения курса.
Что проверить перед открытием
Перед подписанием договора полезно получить ответы на семь вопросов:
- Относится ли продукт именно к сберегательным вкладам?
- Какую ставку банк предлагает фактически и какова ГЭСВ?
- Как начисляется вознаграждение: с капитализацией или без неё?
- В какой валюте и когда выплачиваются проценты?
- Что произойдёт с доходом при досрочном расторжении?
- По каким курсам и с какими комиссиями будут проходить обмены?
- Какова общая сумма валютных сбережений в этом банке с учётом процентов?
Для расчёта используйте курс, доступный именно вам: условия в приложении, отделении и при обмене наличных могут отличаться. Также выясните, не потребуются ли дополнительные расходы на перевод, обслуживание или получение валюты.
Как оценивать предложение
Повышение рекомендуемой ставки расширяет возможности долгосрочного хранения валюты. Но решение об обмене тенге на доллары нельзя обосновать только цифрой 2,5%.
Наш расчёт показывает: при двухлетнем простом начислении 5% в долларах могут превратиться примерно в 2,94% в тенге после обменов — или в убыток при менее выгодном конечном курсе.
Практический ориентир — конечная сумма в валюте будущих расходов, доступность денег и понятные условия договора. Процент по депозиту следует рассматривать вместе с ценой конвертации, а не отдельно от неё.
Источники
- КФГД — изменение рекомендуемых предельных ставок с 1 октября 2026 года:
https://kdif.kz/press-tsentr/press-relizy/ccy-jinaq-salymdar-r - КФГД — таблица предельных ставок вознаграждения:
https://kdif.kz/reward-rates - КФГД — расчёт гарантийного возмещения и условия досрочного изъятия:
https://ipv4.kdif.kz/press-tsentr/press-relizy/kak-rasschitat-razmer-garantiynogo-vozmeshcheniya-po-depozitu-v-sluchae-lisheniya-banka-litsenzii - КФГД — гарантия по депозитам:
https://new.kdif.kz/depozity-i-garantiya/garantiya/
Сведения проверены на 1 октября 2026 года. Курсы в расчётах условные; вычисления и сценарии подготовлены автором.