При оформлении кредита заёмщик обычно смотрит на ежемесячный платёж: сколько придётся отдавать банку и останутся ли деньги на жизнь. Однако относительно небольшой платёж не всегда означает небольшой долг. Длинный срок позволяет растянуть выплаты, но задолженность при этом может составлять несколько годовых доходов семьи.
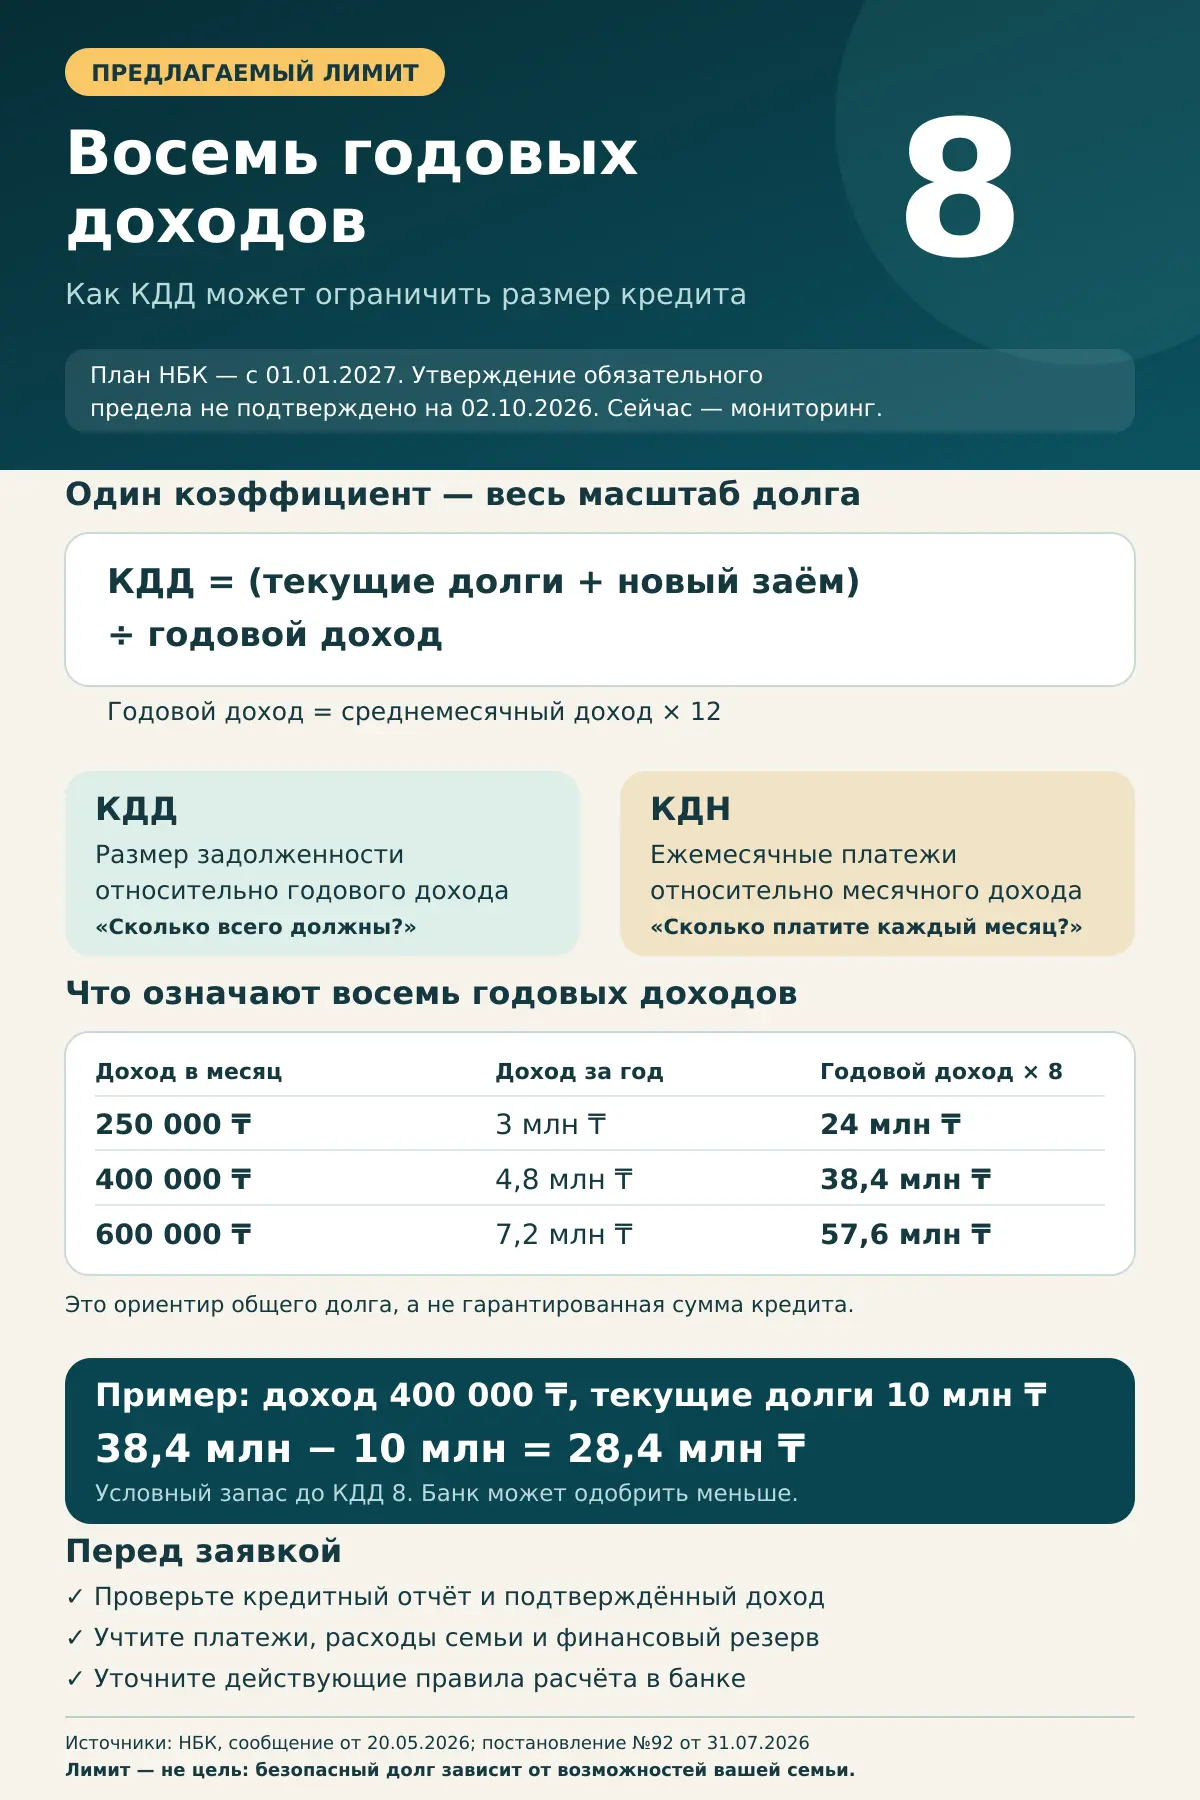
Именно этот риск призван оценивать коэффициент долга к доходу — КДД. Национальный Банк Казахстана предложил установить с 1 января 2027 года его предельное значение на уровне восьми годовых доходов. Для будущего заёмщика это означало бы дополнительную проверку: не только посильны ли ежемесячные выплаты, но и насколько велик весь долг относительно дохода.
Что утверждено, а что пока остаётся предложением
Важно разделять методику расчёта и обязательный числовой предел. В сообщении Национального Банка от 20 мая 2026 года уровень КДД 8 назван планируемым. Позднее постановлением от 31 июля 2026 года № 92 были уточнены правила расчёта показателя, но сохранён мониторинговый режим.
По состоянию на подготовку материала 2 октября 2026 года в проверенных официальных документах не найдено подтверждение утверждения обязательного предела КДД 8. Поэтому дату 1 января 2027 года следует воспринимать как заявленный план, а расчёты ниже — как объяснение предложенной модели. Перед подачей заявки необходимо проверить окончательную редакцию правил.
Что показывает КДД
КДД сопоставляет совокупную задолженность с годовым доходом. В упрощённом виде формула выглядит так:
КДД = (учитываемая действующая задолженность + новый кредит) ÷ годовой доход.
Для расчёта годового дохода среднемесячный доход умножается на 12. Коэффициент 3 означает, что учитываемая задолженность равна трём годовым доходам. Значение 8 — восьми.
Это не означает, что кредит нужно погасить за восемь лет. Показатель не устанавливает срок договора и не предполагает, что человек должен направлять весь заработок на погашение. Он лишь измеряет масштаб долга относительно дохода.
Чем КДД отличается от КДН
Коэффициент долговой нагрузки — КДН — оценивает долю ежемесячного дохода, которую занимают кредитные платежи. КДД оценивает величину самой задолженности.
| Показатель | Что сравнивается | На какой вопрос отвечает |
|---|---|---|
| КДН | Ежемесячные платежи и среднемесячный доход | Насколько тяжело платить сейчас? |
| КДД | Учитываемая задолженность и годовой доход | Насколько велик накопленный долг? |
Представим двух заёмщиков с одинаковым доходом 400 тысяч тенге и одинаковыми платежами 160 тысяч тенге в месяц. У одного учитываемая задолженность составляет 8 млн тенге, у другого — 32 млн.
В упрощённом примере доля платежей у обоих равна 40%. Но при годовом доходе 4,8 млн тенге КДД первого составляет около 1,67, второго — около 6,67. Ежемесячная нагрузка выглядит одинаковой, а масштаб обязательств различается в четыре раза.
Поэтому КДД не заменяет проверку платежей. Длинный срок способен сделать платёж меньше, но не уменьшает первоначальную сумму задолженности.
Какой долг соответствует восьми годовым доходам
Если предположить, что лимит 8 будет введён без изменения общей формулы, ориентир можно получить так:
Предельная учитываемая задолженность = среднемесячный доход × 12 × 8.
| Среднемесячный доход | Годовой доход | Восемь годовых доходов |
|---|---|---|
| 250 000 ₸ | 3 000 000 ₸ | 24 000 000 ₸ |
| 400 000 ₸ | 4 800 000 ₸ | 38 400 000 ₸ |
| 600 000 ₸ | 7 200 000 ₸ | 57 600 000 ₸ |
Это арифметические ориентиры совокупного долга, а не обещанные суммы нового кредита. Банк может одобрить значительно меньше — или отказать — из-за платёжеспособности, просрочек, требований к залогу и других условий.
Почему существующие кредиты уменьшают доступный размер нового займа
При доходе 400 тысяч тенге предложенная граница соответствует 38,4 млн тенге учитываемой задолженности. Если у человека уже есть обязательства на 10 млн тенге, условный запас до этой границы составит 28,4 млн.
Новый кредит на 30 млн увеличит задолженность до 40 млн тенге. КДД окажется примерно 8,33 — выше предлагаемого уровня. Новый кредит на 20 млн даст общий долг 30 млн и КДД 6,25.
Однако прохождение этой проверки не делает второй вариант автоматически доступным. Ежемесячные платежи по всем обязательствам могут оказаться слишком высокими.
Какие обязательства важно учитывать
Нельзя оценивать ситуацию только по долгу перед банком, в который подана заявка. Обновлённая методика охватывает непогашенные банковские займы и микрокредиты, использованную задолженность по кредитным линиям и картам, а также просроченные платежи. При рефинансировании предусмотрено исключение погашаемого старого долга, чтобы не учитывать его одновременно с заменяющим займом.
Для самостоятельной подготовки полезно составить список обязательств: кредитор, учитываемая задолженность, ежемесячный платёж, оставшийся срок. Банковскую рассрочку также нельзя считать отсутствием долга только потому, что в рекламе указано «без процентов».
При этом собственная таблица не заменяет официальный расчёт. Следует запросить у банка расшифровку: какие суммы, сведения кредитного бюро и элементы задолженности использованы.
Почему важен подтверждённый доход
Для предварительной оценки нельзя автоматически брать последнюю повышенную зарплату или всю сумму поступлений на карту. Переводы между собственными счетами, заёмные деньги и разовые поступления не равнозначны устойчивому заработку.
Чем менее предсказуем доход, тем осторожнее нужно оценивать новый кредит. Для самозанятого или предпринимателя особенно важно отделять оборот от денег, остающихся после расходов.
Наличие созаёмщика тоже не позволяет просто сложить доходы двух людей в домашнем калькуляторе: порядок оценки доходов и обязательств следует уточнять применительно к конкретному продукту.
Как ограничение может повлиять на ипотеку и автокредиты
Если предложенный предел станет обязательным, сильнее всего дополнительную проверку могут почувствовать заёмщики, оформляющие крупные суммы при сравнительно небольшом доходе. Это аналитический вывод из формулы, а не прогноз отказов по определённой банковской программе.
Для ипотеки увеличение первоначального взноса сокращает сумму нового кредита и, при прочих равных, КДД. Для автокредита похожий эффект даст выбор более доступного автомобиля. При нескольких потребительских займах решающим может стать совокупный долг, а не размер последней покупки.
Нельзя, однако, обещать единый порядок для всех продуктов. Сфера применения, исключения и окончательные требования определяются нормативными актами. Изменение условий одной программы не доказывает, что аналогичные ограничения действуют для другой.
Почему восемь доходов — не безопасная цель
Регуляторный потолок не равен комфортному семейному бюджету. Даже задолженность ниже этого уровня может быть непосильной, если у семьи большие обязательные расходы, нестабильная работа или отсутствует резерв.
Предположим, доход составляет 400 тысяч тенге. После обязательных расходов на жильё, питание, транспорт и детей остаётся 100 тысяч. Платёж 150 тысяч будет проблемой независимо от того, проходит ли сумма кредита по КДД.
Поэтому ориентироваться следует прежде всего на свободный денежный поток, а не на максимальный размер займа. Полезно проверить сценарий снижения дохода и заранее понять, из каких средств будут выполняться обязательства при временной потере заработка.
Как подготовиться к заявке
- Получить кредитный отчёт и проверить корректность сведений.
- Собрать подтверждения устойчивого дохода.
- Запросить актуальные остатки задолженности и графики платежей.
- Рассчитать КДД с учётом предполагаемого нового займа.
- Отдельно оценить ежемесячную нагрузку и обязательные расходы семьи.
- Сравнить варианты с меньшей суммой кредита или большим взносом.
- Уточнить у банка применяемые нормы и основания расчёта.
Не стоит брать новый кредит заранее из опасения будущих ограничений. Такая спешка увеличивает обязательства, но не создаёт доход и не устраняет риск просрочки.
Главный вывод
КДД помогает увидеть то, чего не показывает один ежемесячный платёж: общий масштаб долга. Предложенный предел в восемь годовых доходов мог бы ограничить размер нового займа с учётом уже накопленных обязательств.
Но на дату подготовки статьи утверждение обязательного лимита в проверенных документах не подтверждено. Методика расчёта и мониторинг уже существуют, тогда как окончательные условия введения числового ограничения нужно отслеживать отдельно.
Для заёмщика главное правило остаётся неизменным: кредит должен соответствовать не только банковским нормативам, но и реальной способности семьи платить, сохранять резерв и справляться с изменением дохода.
Источники
- Национальный Банк Казахстана — сообщение о проекте предельного уровня КДД от 20 мая 2026 года:
https://nationalbank.kz/ru/news/informacionnye-soobshcheniya/19380 - Постановление Правления Национального Банка от 25 августа 2025 года № 52 — макропруденциальные нормативы и методика расчётов:
https://adilet.zan.kz/rus/docs/V2500036722 - Постановление Правления Национального Банка от 31 июля 2026 года № 92 — изменения методики КДД:
https://adilet.zan.kz/rus/docs/V2600039477