Банковский сектор Казахстана на 1 сентября 2026 года сохраняет значительный запас ликвидности и капитала. При этом августовская статистика показывает неоднородную динамику: кредитование бизнеса ускоряется, задолженность населения продолжает увеличиваться, а прибыль банков за восемь месяцев уступает результату аналогичного периода прошлого года.
Для заёмщиков и вкладчиков важно понимать, что эти показатели отвечают на разные вопросы. Рост кредитного портфеля не означает автоматического удешевления займов, снижение доли просрочки не обязательно говорит о сокращении проблемной задолженности, а высокая прибыль не заменяет оценку устойчивости конкретного банка.
Разбираем данные Агентства Республики Казахстан по регулированию и развитию финансового рынка и их значение для клиентов банков.
Основные показатели банковского сектора
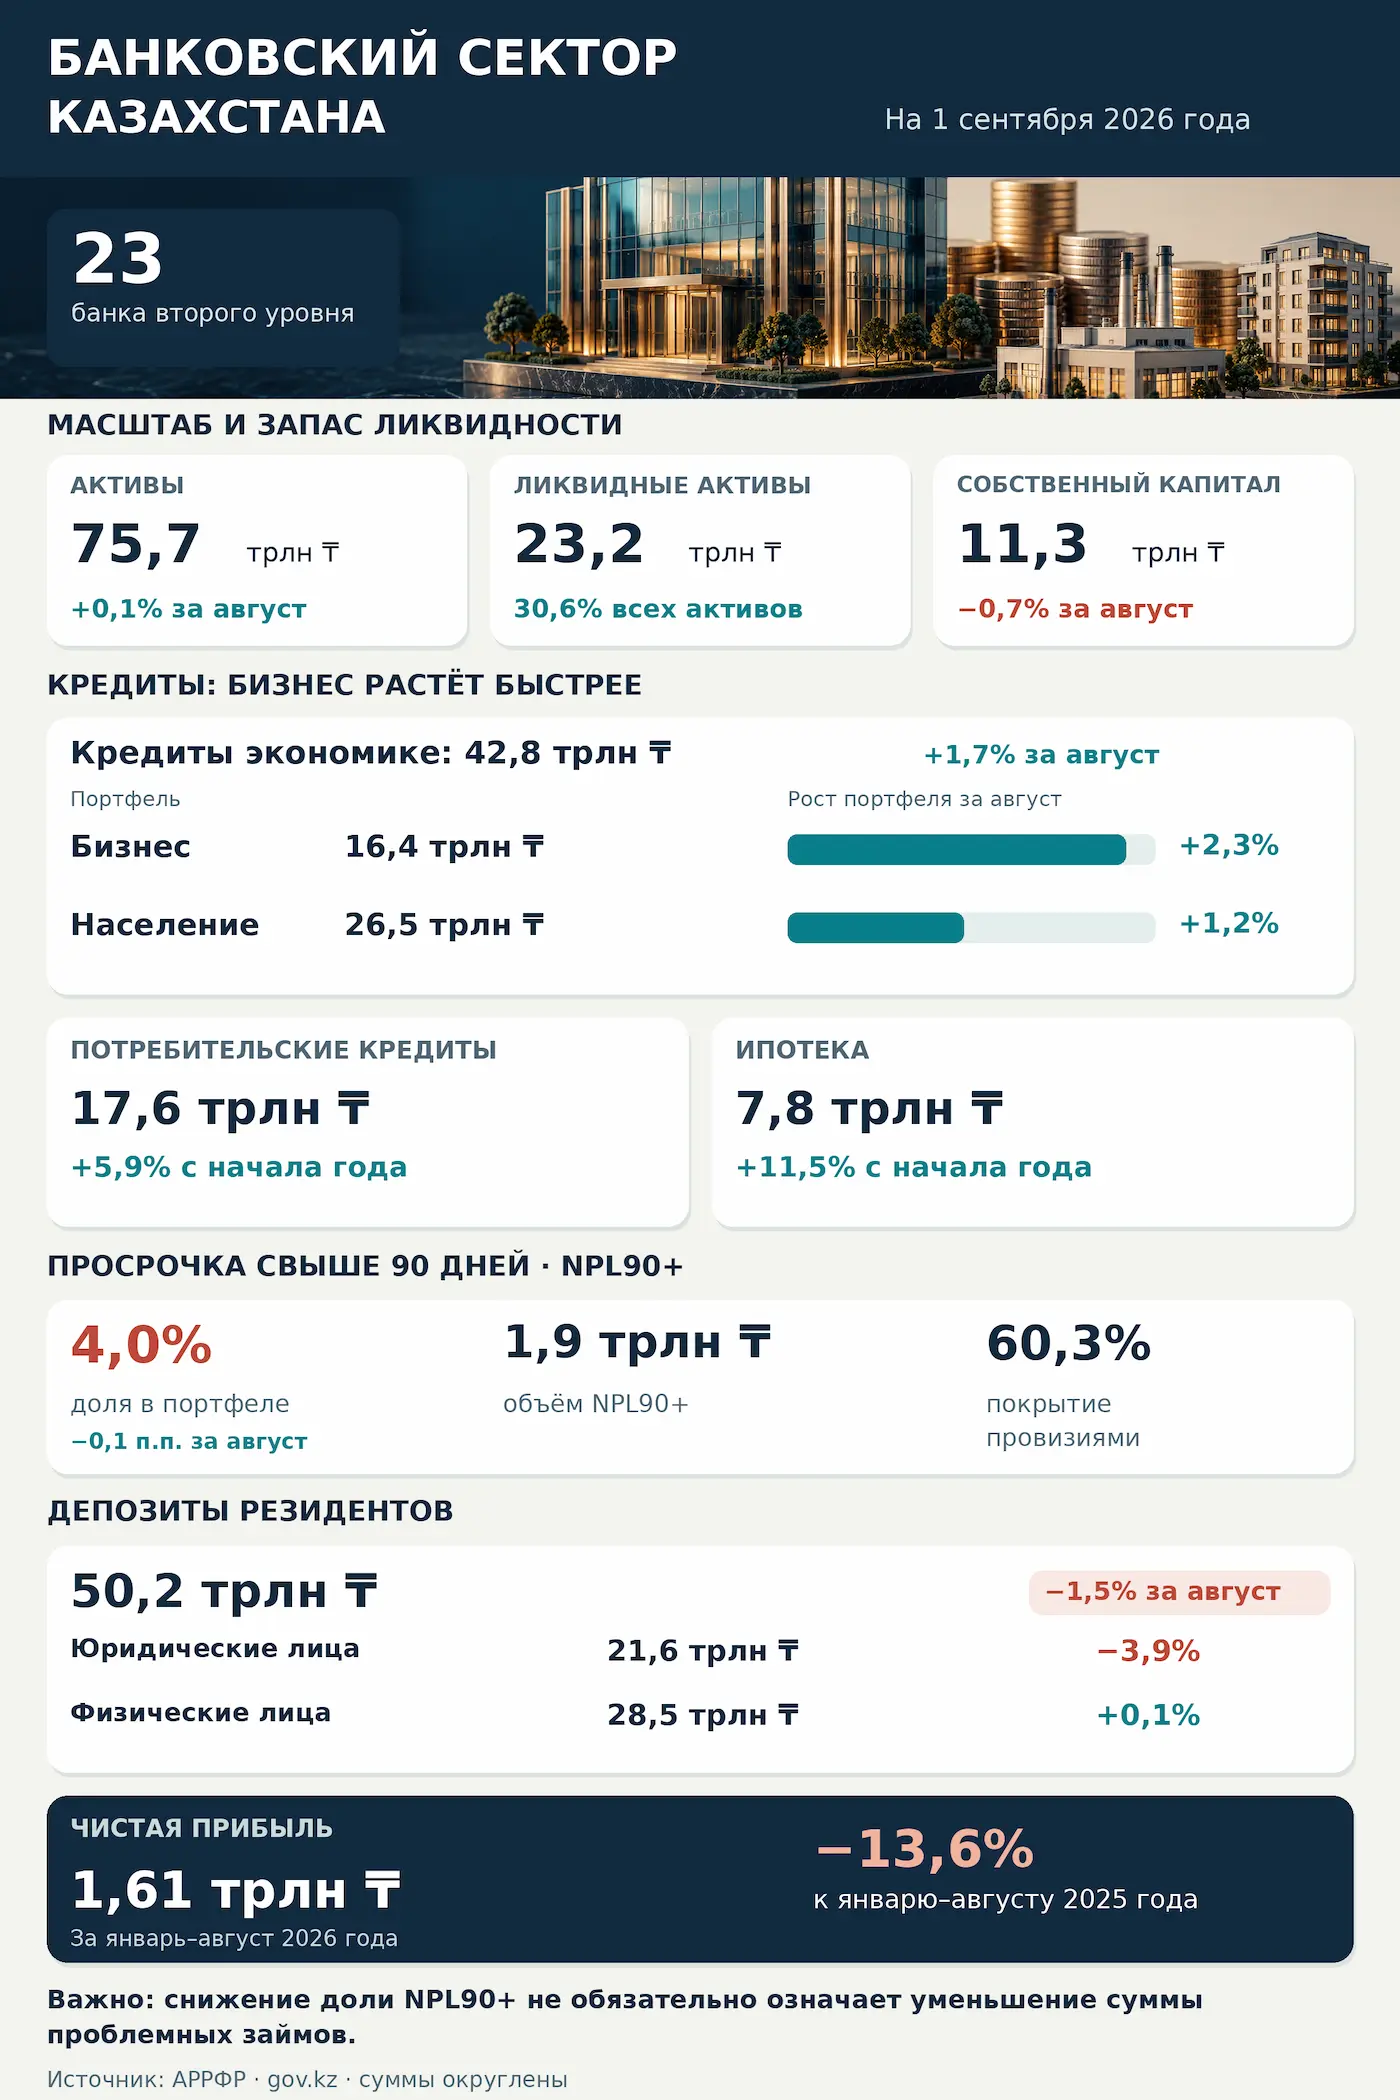
По данным АРРФР, в Казахстане действуют 23 банка второго уровня. Основные результаты на отчётную дату представлены в таблице.
| Показатель | Значение | Динамика |
|---|---|---|
| Активы банков | 75,7 трлн ₸ | +0,1% за август; +6,9% с начала года |
| Ссудный портфель | 46,3 трлн ₸ | +2,8% за август |
| Кредиты экономике | 42,8 трлн ₸ | +1,7% за август; +6,5% с начала года |
| Кредиты бизнесу | 16,4 трлн ₸ | +2,3% за август; +5,9% с начала года |
| Кредиты населению | 26,5 трлн ₸ | +1,2% за август; +6,9% с начала года |
| Высоколиквидные активы | 23,2 трлн ₸ | 30,6% активов |
| Доля займов NPL90+ | 4,0% | −0,1 процентного пункта за август |
| Собственный капитал | 11,3 трлн ₸ | −0,7% за август; +6,8% с начала года |
| Чистая прибыль за январь–август | 1,61 трлн ₸ | −13,6% к январю–августу 2025 года |
Ссудный портфель и кредиты экономике в публикации регулятора представлены как разные статистические показатели. Их нельзя подменять друг другом. При сопоставлении отдельных категорий также нужно учитывать округление опубликованных сумм.
Кредитование растёт быстрее совокупных активов
Почти неизменный размер активов за месяц сочетается с заметным расширением ссудного портфеля. Такая комбинация указывает на изменение структуры банковского баланса: кредитная составляющая увеличивается быстрее его общего объёма.
По расчёту на основе опубликованных данных, ссудный портфель составляет около 61,2% активов: 46,3 трлн тенге делятся на 75,7 трлн тенге. Это расчёт автора, а не отдельный показатель из сообщения АРРФР.
Экономический смысл такой динамики зависит от качества новых займов. Финансирование жизнеспособных проектов способно поддерживать производство и занятость. Но расширение выдач без сопоставимого роста способности заёмщиков обслуживать долг повышает будущие риски. Один месячный отчёт не позволяет определить, какой из этих сценариев преобладает.
Бизнес стал более активным участником кредитного роста
В августе портфель бизнес-кредитов увеличивался быстрее розничного. Особенно заметно расширение финансирования малого и среднего бизнеса: его портфель достиг 7,9 трлн тенге, прибавив 15,9% с начала года. Для крупного бизнеса месячный рост ещё не компенсировал предшествующее сокращение: относительно начала года портфель оставался меньше на 7,9%.
Разница показывает, почему общее увеличение кредитования бизнеса нельзя одинаково переносить на все категории компаний. У МСБ и крупных предприятий различаются потребности, сроки займов и доступные источники финансирования.
Новые выдачи бизнесу за август достигли 2,1 трлн тенге, что на 26,2% больше, чем годом ранее. Однако выдачи за месяц и остаток задолженности — разные величины. Часть новых кредитов может заменять погашаемые обязательства; сами выдачи не измеряют объём новых инвестиций в оборудование или расширение производства.
Для оценки влияния на экономику нужны дополнительные сведения: назначение займов, сроки, доля рефинансирования и результаты проектов. Без них утверждать, что рост выдач целиком превратился в инвестиционный подъём, преждевременно.
Долг населения продолжает увеличиваться
В розничном портфеле потребительские кредиты достигли 17,6 трлн тенге, ипотечные — 7,8 трлн тенге. С начала года ипотека росла быстрее потребительского кредитования: на 11,5% против 5,9%.
Это важное различие для анализа семейных финансов. Потребительский заём обычно связан с текущими покупками, тогда как ипотека создаёт обязательства на длительный период. Рост жилищного кредитования может поддерживать приобретение недвижимости, но одновременно увеличивает чувствительность семейного бюджета к потере работы, снижению дохода и непредвиденным расходам.
Статистика не показывает, сколько заёмщиков одновременно обслуживают ипотеку, рассрочки и другие займы. Поэтому по общей сумме портфеля нельзя оценить нагрузку конкретной семьи. Для этого нужны её доход, обязательные расходы и платежи по всем кредитам.
Ставки меняются в разных направлениях
Средневзвешенная ставка по новым тенговым кредитам бизнесу составила 21,3%, снизившись за месяц на 0,2 процентного пункта. Для населения показатель, напротив, вырос на 0,3 процентного пункта — до 20,6%. По ипотечным займам он достиг 10,7%.
Следовательно, августовские данные не подтверждают общего удешевления кредитования для всех клиентов.
Средневзвешенная ставка характеризует совокупность выданных займов. Её изменение может отражать как пересмотр условий отдельных продуктов, так и изменение долей разных программ в выдачах. Она не является обещанием банка предоставить кредит конкретному заявителю на таких условиях.
Также этот показатель нельзя автоматически приравнивать к ГЭСВ. При выборе кредита следует отдельно запросить годовую эффективную ставку, график, общую сумму выплат и связанные расходы. Одинаковая рекламная ставка ещё не означает одинаковую полную стоимость финансирования.
Снижение доли просрочки требует осторожного прочтения
Доля займов с просрочкой свыше 90 дней — NPL90+ — снизилась до 4,0%. Их объём составил 1,9 трлн тенге. В бизнес-портфеле доля NPL90+ равнялась 3,9%; для портфеля населения регулятор сообщил показатель просроченной задолженности 4,6%.
Главная аналитическая оговорка: доля — это отношение проблемных займов ко всему соответствующему портфелю. Если портфель расширяется, доля может уменьшиться даже без существенного сокращения проблемной суммы.
Поэтому падение показателя на 0,1 процентного пункта нельзя само по себе трактовать как массовое восстановление платёжной дисциплины. Для такого вывода нужны сопоставимые абсолютные суммы и сведения о погашении, реструктуризации, продаже и списании задолженности.
Кроме того, NPL90+ не охватывает все возможные признаки ухудшения качества кредитов. Задержки менее 90 дней и изменения условий обслуживания требуют отдельного анализа.
Покрытие NPL90+ провизиями составило 60,3%. Этот показатель отражает соотношение сформированных резервов и соответствующих проблемных кредитов. Он не означает, что оставшаяся часть непременно станет убытком, и не позволяет без дополнительных данных судить о достаточности резервов каждого банка.
Сокращение депозитов не равнозначно массовому оттоку вкладчиков
Депозиты резидентов в депозитных организациях уменьшились за август на 1,5% — до 50,2 трлн тенге. При этом средства юридических лиц сократились на 3,9%, а физических лиц выросли на 0,1%.
Таким образом, общая отрицательная динамика не описывает одинаковое поведение бизнеса и населения. По одному месяцу невозможно установить мотивы компаний: для этого потребовались бы данные о движении средств, расчётах и финансовых операциях.
Валютные депозиты в тенговом выражении уменьшились на 5,6%. Регулятор прямо указывает, что часть изменения связана с переоценкой на фоне укрепления тенге к доллару на 2,4%. Если сумма долларов на счёте не меняется, её стоимость в тенге всё равно может снизиться при изменении курса.
Поэтому сокращение валютного остатка в пересчёте на тенге нельзя целиком считать снятием денег. Снижение долларизации до 18,3% также следует оценивать с учётом курсового фактора.
Отдельно важно не смешивать депозиты резидентов с показателем вкладов клиентов в банковских обязательствах. В сообщении АРРФР это разные статистические совокупности.
Банки сохраняют запас капитала, но зарабатывают меньше
Коэффициенты достаточности основного и собственного капитала составили 19,5% и 20,2%. По оценке АРРФР, они существенно превышают нормативы. Вместе с высокой долей ликвидных активов это свидетельствует о наличии у сектора ресурсов для покрытия рисков и выполнения обязательств.
Однако сектор в целом и отдельный банк — разные уровни оценки. Средний или совокупный показатель не раскрывает различия в качестве портфелей, концентрации клиентов и структуре фондирования.
Снижение прибыли на 13,6% не означает, что банки стали убыточными: финансовый результат остаётся положительным. При этом причины уменьшения прибыли нельзя установить из одного итогового числа. Для анализа нужны сведения о процентных доходах и расходах, провизиях, комиссиях, операционных затратах и разовых результатах.
Не следует и автоматически объяснять снижение прибыли улучшением условий для клиентов. Доходность банка и стоимость конкретного продукта могут двигаться по разным причинам.
Что учитывать клиентам банков
Заёмщикам
- Сравнивать персональные предложения по ГЭСВ и общей сумме выплат.
- Оценивать платежи по всем обязательствам вместе с расходами семьи.
- Не воспринимать рост банковских выдач как подтверждение доступности кредита именно для себя.
- Проверять, сохранится ли возможность платить при временном снижении дохода.
Предпринимателям
- Сопоставлять срок кредита со сроком получения денег от проекта.
- Проверять, выдержит ли денежный поток обслуживание долга при более слабых продажах.
- Различать финансирование развития и замену уже существующей задолженности.
- Учитывать валютное несоответствие между доходами и обязательствами.
Вкладчикам
- Оценивать условия досрочного снятия и доступность средств наряду со ставкой.
- Проверять участие банка в системе гарантирования депозитов и покрытие своих средств.
- Учитывать лимиты гарантии по виду вклада и валюте.
КФГД указывает следующие максимальные суммы гарантии в банке-участнике: 20 млн тенге для сберегательных вкладов в тенге, 10 млн тенге для других тенговых депозитов, счетов и карточек, 5 млн тенге в эквиваленте для валютных депозитов. При сочетании разных видов действует совокупный предел 20 млн тенге с учётом отдельных лимитов. Несколько счетов в одном банке не создают отдельную гарантию для каждого из них.
Что показывает августовский отчёт
Банковский сектор Казахстана на 1 сентября 2026 года сочетает рост кредитования с сохранением значительных запасов капитала и ликвидности. При этом динамика неоднородна: бизнес-кредиты за месяц растут быстрее розничных, ипотека с начала года опережает потребительские займы, а прибыль за восемь месяцев снижается относительно прошлого года.
Для дальнейшей оценки важны качество новых выдач, движение абсолютной суммы проблемных долгов и способность заёмщиков обслуживать обязательства. Именно эти показатели помогут понять, насколько рост портфеля поддерживает устойчивое развитие экономики.
Клиентам банков стоит использовать отраслевую статистику как общий контекст. Решение о кредите или депозите требует оценки конкретного договора, собственных финансов и условий выбранного банка.
Источники
- Агентство Республики Казахстан по регулированию и развитию финансового рынка. «О состоянии банковского сектора Казахстана на 1 сентября 2026 года».
https://www.gov.kz/memleket/entities/ardfm/press/news/details/1305588?lang=ru - Казахстанский фонд гарантирования депозитов. «Гарантия КФГД».
https://new.kdif.kz/depozity-i-garantiya/garantiya/ - АРРФР. Разъяснение об отличии ГЭСВ от номинальной ставки и её раскрытии при оформлении займа.
https://www.gov.kz/memleket/entities/turkestan-otyrar-audany/press/article/details/119823