Онлайн-кредит можно оформить самостоятельно и при этом действовать по чужому сценарию. Человек открывает приложение, проходит идентификацию и подтверждает заявку, но решение о займе ему навязывает звонящий. Именно такую ситуацию призвана выявлять новая анкета перед выдачей денег.
С 1 октября 2026 года в Казахстане введено анкетирование физических лиц при оформлении потребительских беззалоговых онлайн-займов в банках и микрофинансовых организациях. Агентство по регулированию и развитию финансового рынка объясняет цель меры: обнаружить случаи, когда заёмщик действует под влиянием мошенников, а полученные средства затем передаёт третьим лицам. [1]
Для клиента это дополнительная возможность остановиться и проверить, кому в действительности нужен оформляемый кредит.
Почему одной проверки личности недостаточно
Проверка личности и проверка самостоятельности решения решают разные задачи. В первом случае важно установить, кто обращается за деньгами. Во втором — понять, почему человек это делает и не управляет ли его действиями кто-то другой.
Национальный Банк ранее предупреждал о схеме, в которой мнимые сотрудники полиции и финансовых организаций убеждают граждан оформить заём ради якобы проводимой операции, а затем перевести деньги посторонним. Для убедительности могут использоваться поддельные удостоверения и документы. [3]
Поэтому сам факт, что заявку заполнил владелец телефона, ещё не доказывает осознанности решения. Заёмщик может воспринимать происходящее как выполнение официального распоряжения, хотя на самом деле берёт на себя финансовые обязательства ради чужих целей.
О чём спрашивают перед выдачей займа
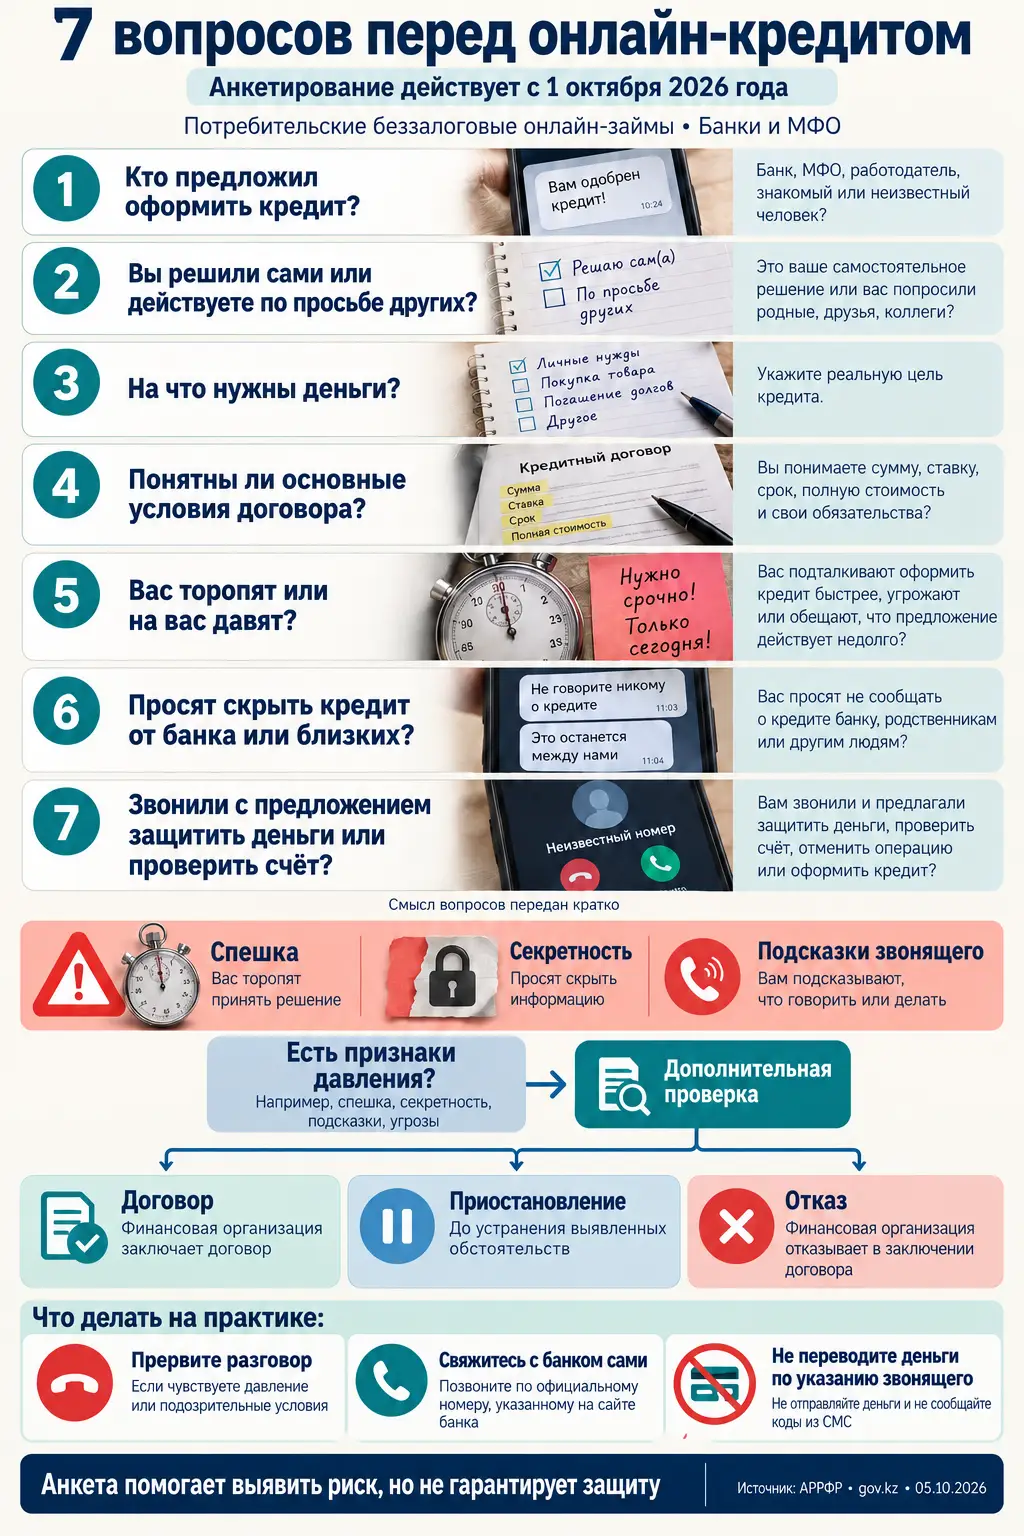
Анкета охватывает семь обстоятельств: инициатора кредита, самостоятельность обращения, назначение денег, ознакомление с договором, давление и спешку, требование скрывать заём и предшествовавшие звонки о защите денег или проверке счёта. [1, 2]
Ниже — объяснение смысла этих вопросов, а не дословное воспроизведение официального бланка.
1. Кто предложил оформить кредит
Полезно восстановить начало событий. Вы заранее планировали покупку и сравнивали предложения или мысль о кредите появилась после неожиданного звонка? Этот вопрос помогает отделить собственную потребность от навязанной задачи.
2. Вы обращаетесь самостоятельно или по просьбе других
Важно различать обсуждение покупки с семьёй и исполнение инструкций неизвестного человека. Особенно настораживает ситуация, когда собеседник требует оставаться на связи и контролирует каждый шаг в приложении.
3. Для чего нужны деньги
Попробуйте объяснить цель без слов звонящего: что вы получите, кому заплатите и почему именно кредит решает вашу задачу? Если убедительного ответа нет, продолжать оформление преждевременно.
4. Вы ознакомились с основными условиями
Даже при реальной потребности в деньгах нужно понимать стоимость и порядок возврата. До подтверждения заявки стоит оценить ГЭСВ, платёж, срок и общую сумму выплат. Неизвестному собеседнику нельзя передавать право решать, какие части договора вам следует читать.
5. Вас торопят или на вас давят
Спешка мешает сравнить факты и обратиться за независимым советом. Практический ориентир прост: если необходимость действовать немедленно объясняет только звонящий, возьмите паузу и проверьте его утверждения отдельно.
6. Вас просят скрывать оформление
Секретность лишает человека возможности услышать стороннюю оценку. Просьба не рассказывать родственникам или не объяснять сотруднику банка реальную причину займа должна стать поводом прекратить оформление и разобраться в ситуации.
7. Были звонки о защите денег или проверке счёта
Обратите внимание на всю цепочку общения. Кредит может быть последним этапом разговора, начавшегося с другого предлога. Значение имеет не только текущая заявка, но и то, как вас к ней подвели.
Что происходит, если ответы вызывают подозрение
Выявление признаков мошенничества или воздействия третьих лиц предполагает дополнительную проверку и разъяснение рисков. По её результатам финансовая организация решает, заключить договор, приостановить его заключение до устранения выявленных обстоятельств или отказать. [1, 2]
Следовательно, подозрительный ответ не следует воспринимать как автоматический отказ. Проверка нужна для выяснения обстоятельств. Попытка скрыть их ради быстрого одобрения лишает эту меру смысла.
Заёмщику полезно уточнить, какой этап проверки проходит заявка и какая информация требуется. При общении с сотрудником нужно описывать события своими словами, включая требования звонящего и обещания, которые он давал.
Почему нельзя заполнять анкету по чужой инструкции
Можно представить ситуацию: неизвестный человек сначала убеждает оформить заём, а затем объясняет, как отвечать на вопросы, чтобы проверка не помешала выдаче. Это аналитический пример возможного обхода защиты, а не описание установленной частоты таких случаев.
Если клиент следует подобным подсказкам, анкета фиксирует подготовленные ответы вместо реальных обстоятельств. Поэтому её эффективность зависит не только от содержания вопросов, но и от возможности заёмщика выйти из навязанного сценария.
Особенно тревожна просьба указать вымышленную цель покупки или отрицать разговор с третьими лицами. Оформление кредита следует остановить, а содержание разговора сообщить кредитору по официальному каналу.
Как действовать, если оформление контролирует звонящий
Национальный Банк рекомендует прерывать подозрительные разговоры и проверять требования через официальный номер финансовой организации. Он также предупреждает об опасности передачи кодов, установки приложений и предоставления удалённого доступа по указаниям собеседника. [3]
Практический порядок действий:
- Прекратите разговор и не подтверждайте заявку, пока обстоятельства не выяснены.
- Самостоятельно найдите контакт банка в его официальном приложении или на сайте. Не используйте номер, продиктованный звонящим.
- Расскажите сотруднику, что именно вам предложили сделать и куда собирались направить деньги.
- Не переводите средства по инструкции неизвестного человека.
- Обсудите происходящее с человеком, которому доверяете: сторонний взгляд поможет оценить ситуацию без давления.
Если кредит уже оформлен
Важно немедленно уведомить кредитора и сохранить подтверждение обращения. При подозрении на компрометацию доступа нужно обсудить с банком блокировку соответствующих инструментов. Сохраните переписку, историю звонков, уведомления, выписки и реквизиты переводов; сообщите о мошенничестве в полицию. Такие действия приведены в памятке Банка ЦентрКредит. [4]
В обращении полезно отдельно описать прохождение анкеты: кто находился на связи, какие ответы требовал дать, что обещал и чем угрожал. Это поможет восстановить обстоятельства принятия решения.
Не рассчитывайте, что сообщение о мошенничестве само по себе отменяет кредит. Как поясняет банковская памятка, списание не происходит автоматически: значение имеют установленные обстоятельства и нарушения при выдаче. [4]
Что новая мера меняет для заёмщика
Анкета создаёт точку проверки между намерением получить кредит и заключением договора. Её сильная сторона — внимание к причинам обращения, которые нельзя оценить только по документам или доходу.
Но это не гарантия защиты. Из самой логики меры следует: заранее подготовленные ответы могут затруднить выявление давления, а успешное прохождение опроса не делает последующий перевод денег безопасным. Это аналитическая оценка ограничений анкеты, а не статистический вывод о её результативности.
Главная практическая рекомендация — отвечать самостоятельно и честно. Если кто-то требует взять кредит, скрывать его и действовать без паузы, важнее остановить процесс и проверить обстоятельства, чем добиться быстрого одобрения.
Источники
- АРРФР. «Новые меры защиты заемщиков: вводится анкетирование при оформлении беззалоговых онлайн-займов».
https://www.gov.kz/memleket/entities/ardfm/press/news/details/1302671?lang=ru - Постановление Правления АРРФР от 15 мая 2026 года № 91 «Об утверждении Требований к условиям осуществления банковской деятельности». Порядок введения требований и анкетирование банковских клиентов.
https://adilet.zan.kz/rus/docs/V2600038748 - Национальный Банк Казахстана. «Национальный Банк Казахстана предупреждает о новых мошеннических схемах», 27 июля 2022 года. Использован для описания механизма обмана и рекомендаций по проверке звонков, а не как источник новости 2026 года.
https://nationalbank.kz/ru/news/informacionnye-soobshcheniya/13898 - Банк ЦентрКредит. Памятка «Что делать, если на ваше имя оформлен мошеннический кредит».
https://www.bcc.kz/static/bcc-kz-storage/storage/app/media/links/PP0PQQPP0_QQQ0416115859.pdf