Спор с банком нередко начинается с телефонного разговора, после которого у клиента остаётся больше вопросов, чем ответов. Кто зарегистрировал претензию? Что именно проверяют? Как подтвердить, что банк уже получил документы? И куда обращаться, если предложенное решение не устраивает?
FinOtinish помогает перевести взаимодействие в документированную последовательность. Однако результат зависит не только от удобства сервиса: важно правильно определить предмет спора, подтвердить обстоятельства и сформулировать требование. Разбираем, как использовать платформу и подготовить обращение, пригодное для дальнейшего рассмотрения.
Что представляет собой FinOtinish
FinOtinish — цифровая платформа для обращений потребителей финансовых услуг, разработанная Агентством Республики Казахстан по регулированию и развитию финансового рынка. Отбасы банк в сообщении от 2 октября 2026 года подтвердил участие в пилотном проекте.
Использование сервиса добровольное и бесплатное. Платформа не ограничивает возможность обращаться непосредственно к банковскому омбудсману, в Агентство или суд с соблюдением соответствующих процедур.
На 14 октября 2026 года сайт сервиса указывает четыре подключённых банка:
- Alatau City Bank;
- Банк ЦентрКредит;
- Фридом Банк Казахстан;
- Отбасы Банк.
Другие банки находятся на стадии подключения. Поэтому перед подготовкой заявления стоит проверить актуальный список на finotinish.kz. Если нужного банка нет, используйте его официальный канал приёма обращений.
FinOtinish предназначен для выражения несогласия с действиями финансовой организации или сообщения о нарушении прав. Справочные вопросы о продуктах адресуют контакт-центру банка.
Главная польза: возможность восстановить историю спора
Аналитически преимущество такого канала можно описать как снижение неопределённости. Клиенту необходимо не просто сообщить о проблеме, а сохранить последовательность событий: первоначальное требование, доказательства, дату подачи и позицию банка.
Это особенно важно, когда спор состоит из нескольких эпизодов. Например, сначала клиент запрашивает расчёт задолженности, затем обнаруживает расхождение, а после ответа банка остаётся несогласным с отдельным начислением. Без единой хронологии последующее обращение превращается в набор разрозненных сообщений.
Цифровая фиксация делает позицию клиента проверяемой. Но сама по себе регистрация обращения не подтверждает, что банк нарушил закон, и не гарантирует удовлетворения требования.
Как подготовить обращение: факты, документы, требование
Перед заполнением формы составьте короткую хронологию. Запишите, когда возникла проблема, какие действия вы предприняли и что ответил банк.
Удобно разделить содержание на три части.
1. Что произошло
Опишите конкретное событие: спорное начисление, отказ объяснить расчёт, расхождение в документах или другое действие, с которым вы не согласны. Укажите даты, суммы и реквизиты договора, если они относятся к вопросу.
Вместо «банк неправильно считает долг» лучше написать: «В выписке за указанный период отражено начисление, основание которого мне не объяснили».
2. Чем подтверждается ваша позиция
Подготовьте относящиеся к спору документы. Практически полезно проверить, что:
- страницы читаются полностью;
- даты и суммы различимы;
- файлы названы понятно;
- приложения не противоречат описанной хронологии;
- среди материалов нет документов, не связанных с вопросом.
Для анализа начисления могут понадобиться договор, график и выписка. Для подтверждения платежа — платёжный документ. Для фиксации прежнего обращения — его копия и подтверждение подачи.
3. Какого результата вы просите
Требование должно позволять проверить ответ. Например: предоставить подробный расчёт; объяснить основание начисления; проверить учёт платежа; исправить подтверждённую ошибку.
Фраза «прошу разобраться» оставляет слишком много неопределённости. Лучше перечислить вопросы, по которым вы ожидаете отдельные пояснения.
Как подать обращение и увидеть ответ
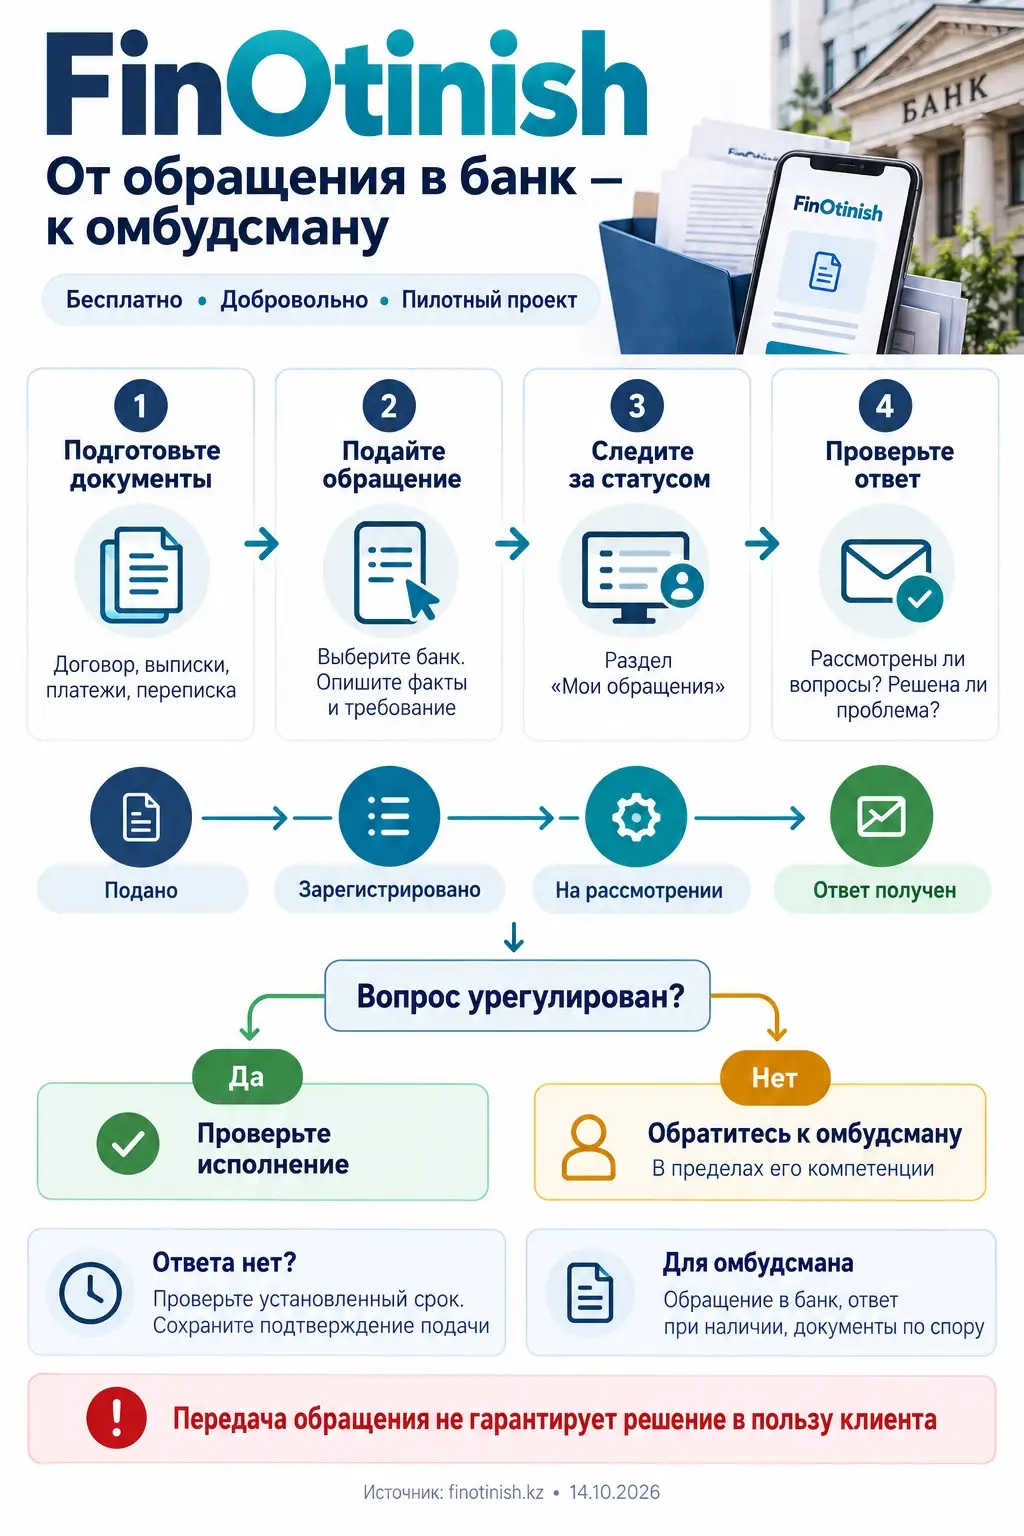
На сайте finotinish.kz выберите подачу обращения, пройдите предусмотренные сервисом шаги, укажите подключённую организацию, изложите ситуацию и приложите подтверждения. Одно обращение адресуется одной организации; для нескольких адресатов нужны отдельные заявления.
Движение обращения отображается в разделе «Мои обращения». Сайт показывает этапы: подано, зарегистрировано в банке, рассматривается, ответ получен. Ответ размещается в личном кабинете, уведомление направляется на электронную почту.
Практический совет: сохраните текст заявления и подтверждение отправки, а после регистрации — доступные сведения о номере и дате. Так будет проще сопоставить первоначальный вопрос с полученным ответом.
Как оценить ответ банка
Получение ответа и разрешение проблемы — разные результаты. Проверять стоит содержание документа.
| Что проверить | Зачем это нужно |
|---|---|
| Рассмотрены ли все вопросы | Чтобы обнаружить пропущенные требования |
| Указаны ли основания позиции | Чтобы отличить объяснение от общего сообщения |
| Проверены ли ваши документы | Чтобы понять, учтены ли доказательства |
| Есть ли расчёт спорной суммы | Чтобы сопоставить цифры с платежами и договором |
| Объяснены ли дальнейшие действия | Чтобы оценить практический результат |
Если банк исправил ошибку, проверьте фактическое исполнение: обновлённую выписку, расчёт или другой документ. Если предложен вариант урегулирования, оцените его последствия до выражения согласия.
Когда переходить к омбудсману
FinOtinish указывает два повода для дальнейшего обращения: несогласие с ответом организации и отсутствие ответа в установленный срок. При этом рассмотрение зависит от компетенции омбудсмана. Указанная на сайте возможность обращения не означает, что любой банковский вопрос автоматически относится к его полномочиям.
Регламент банковского омбудсмана предусматривает предоставление заявления с обстоятельствами разногласия, договора займа, графика, дополнительных соглашений и документов о залоге при наличии. Нужны также письменное подтверждение обращения к кредитору и его официальный ответ, если он получен.
Поэтому следующий шаг — подготовить самостоятельную позицию: какие разногласия сохранились, с чем именно вы не согласны и какие документы это подтверждают. Не стоит рассчитывать, что любой неудовлетворительный ответ автоматически запускает полное рассмотрение спора.
Что делать, если ответа нет
На главной странице FinOtinish нет единого числового срока для всех обращений: сервис отсылает к законодательству. Указывать универсальные «15 дней» для любого вопроса было бы некорректно.
Уточните применимый срок для своего вида обращения. Если он истёк, сохраните подтверждение подачи и сведения о текущем статусе; при дальнейшем обращении прямо укажите, что ответ не получен. Отсутствие ответа не следует подменять формулировкой «банк отказал»: это разные обстоятельства.
Как подготовить позицию для следующего этапа
Полезно составить отдельный перечень оставшихся разногласий:
- Первоначально я просил проверить конкретное обстоятельство.
- Банк сообщил следующую позицию либо не ответил.
- Неурегулированным остался такой вопрос.
- Моя позиция подтверждается указанными приложениями.
- Прошу рассмотреть разногласие в пределах компетенции адресата.
Такой подход сокращает риск повторного обмена общими объяснениями. Он помогает следующему участнику процедуры увидеть предмет спора, а не только эмоциональную оценку обслуживания.
Официальный сайт банковского омбудсмана сохраняет альтернативные способы подачи: онлайн-форма, почта и личное обращение. Перед отправкой следует сверить актуальный перечень документов в разделе «Регламент». Обращения заёмщиков по электронной почте сайт не принимает.
Ошибки, которые ослабляют обращение
Чаще всего трудности создаёт недостаточная определённость:
- в одном тексте смешаны несколько несвязанных проблем;
- спорная сумма указана без даты и основания;
- требование не сформулировано;
- документ приложен, но его значение не объяснено;
- повторное заявление воспроизводит прежний текст без разбора ответа.
Ещё одна ошибка — считать статус «ответ получен» доказательством устранения нарушения. Для клиента важен проверяемый результат: исправленные сведения, понятный расчёт или конкретные условия урегулирования.
Что меняет платформа для клиента
FinOtinish делает путь обращения более наблюдаемым. Это полезно для потребителя, который хочет понимать, на каком этапе находится вопрос и чем закончилась проверка.
Однако цифровой канал не заменяет доказательства и не расширяет полномочия омбудсмана. Его практическая ценность раскрывается тогда, когда заявление содержит точные факты, понятное требование и подтверждающие документы.
Поэтому разумная последовательность действий выглядит так: подготовить позицию, подать обращение банку, сохранить историю рассмотрения, проверить ответ и при необходимости обратиться дальше с конкретными неурегулированными разногласиями.
Источники
Сведения проверены на 14 октября 2026 года.
- FinOtinish — назначение сервиса, подключённые банки, этапы рассмотрения и порядок получения ответа:
https://finotinish.kz/ - Отбасы банк, 2 октября 2026 года — участие в пилоте, бесплатность и добровольность использования:
https://hcsbk.kz/ru/news/publications/otbasy-bank-podklyuchilsya-k-pilotnomu-proektu-tsifrovoy-platformy-finotinish/ - Банковский омбудсман — регламент и перечень необходимых документов:
https://bank-ombudsman.kz/reglament/ - Банковский омбудсман — официальная форма подачи обращения:
https://bank-ombudsman.kz/podat-obrashhenie/