Кредит на ваше имя может стать неожиданной проблемой: человек не планировал заём, но получает уведомление о задолженности. Чтобы снизить риск такого сценария, в Казахстане действует сервис добровольного отказа от получения банковских займов и микрокредитов — «Стоп-кредит».
Его смысл — заранее сообщить кредиторам, что вы не намерены брать новые займы. Это особенно полезно, когда кредитование не входит в ваши планы, а персональные данные могли оказаться у посторонних. Однако воспринимать сервис как защиту от любого финансового мошенничества нельзя.
Разбираем, как установить запрет, проверить результат и не потерять защиту из-за действий злоумышленников.
Как работает добровольный отказ
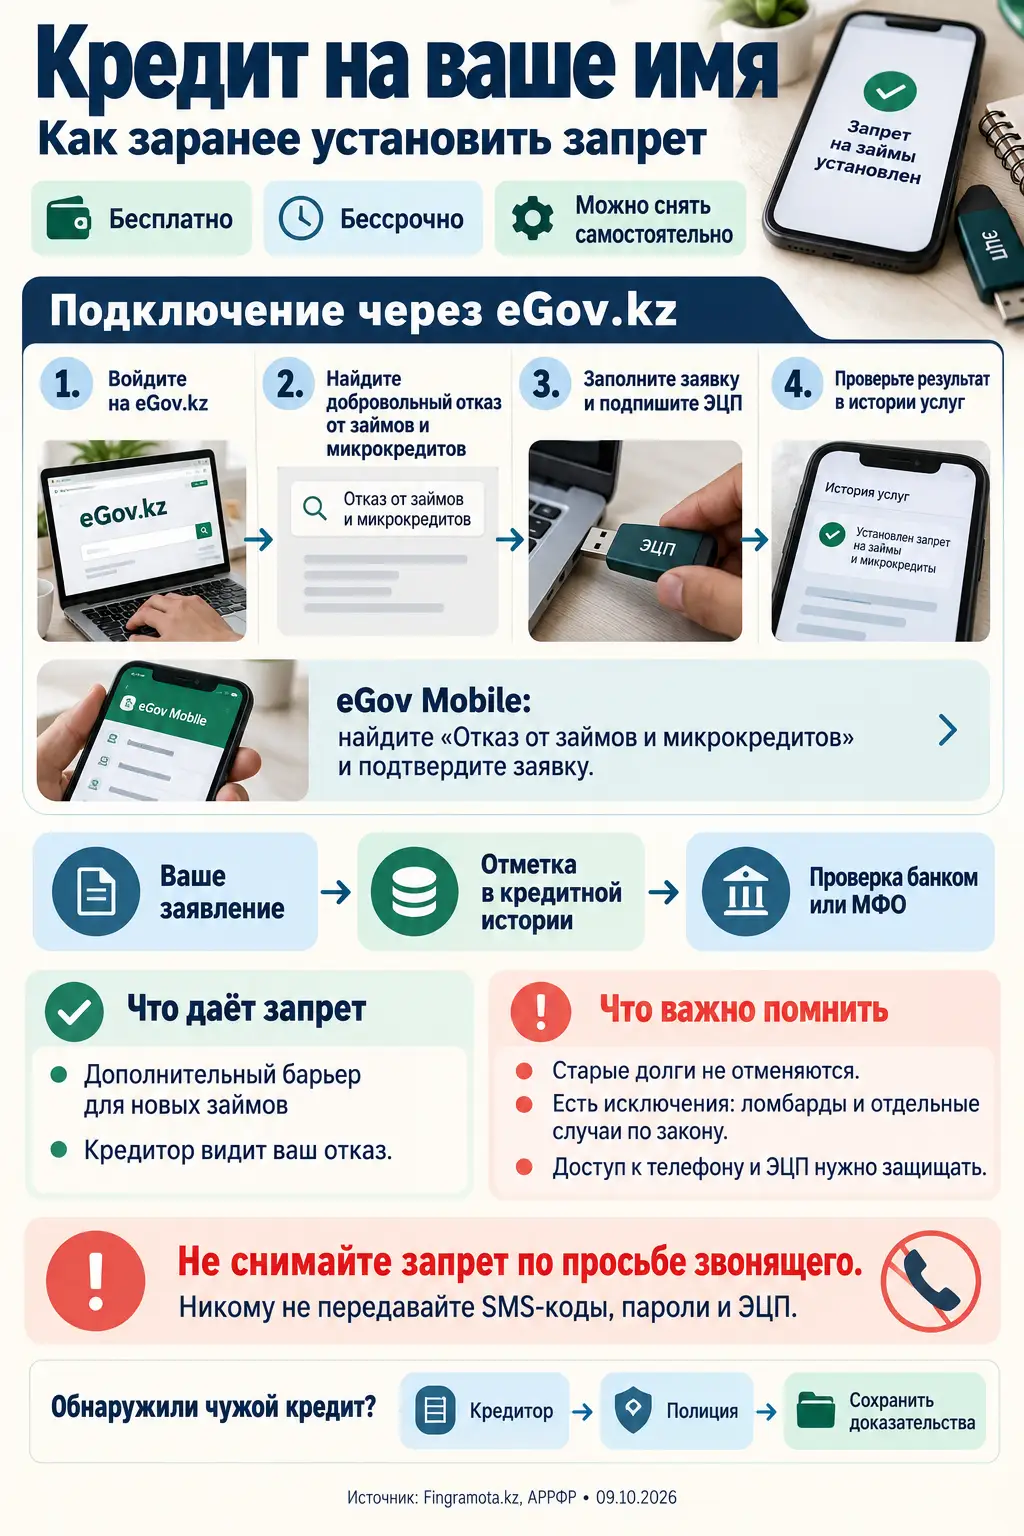
После подключения сервиса в кредитной истории появляется отметка о добровольном отказе. Банки и микрофинансовые организации получают соответствующие сведения при обращении в кредитные бюро и учитывают их при рассмотрении заявки. АРРФР разъясняет: при действующем запрете финансовая организация должна отказать в выдаче займа, на который распространяется ограничение. [2]
Сервис предоставляется бесплатно. Запрет бессрочный: он действует до самостоятельного снятия, а не заканчивается через несколько месяцев. Возможность отменить ограничение сохраняется. [1, 3]
Важно понимать разницу между блокировкой карты и отказом от новых займов. Карта связана с доступом к конкретному платёжному инструменту. «Стоп-кредит» фиксирует решение человека относительно кредитования. Один инструмент не заменяет другой.
Почему запрет лучше установить до подозрительного звонка
Реактивная защита начинается после тревожного события: потерян документ, обнаружен неизвестный вход или получено сообщение о кредите. Превентивная мера действует заранее, когда человек ещё не находится под давлением и может спокойно проверить результат.
Мы рекомендуем рассмотреть подключение сервиса при утрате документов, возможной утечке их копий, передаче персональных сведений неизвестным лицам или вводе данных на подозрительном ресурсе. Ждать подтверждённого мошенничества для подключения необязательно. [1]
Практический вывод: если новые займы не нужны, активный запрет уменьшает число действий, которые придётся срочно выполнять при возможной утечке. Но он не устраняет саму утечку и не возвращает контроль над уже скомпрометированными аккаунтами.
Как установить запрет через eGov.kz
По инструкции АРРФР подключение через портал выполняется следующим образом. [2]
- Самостоятельно откройте официальный портал eGov.kz и авторизуйтесь.
- Найдите услугу «Добровольный отказ от получения банковских займов, микрокредитов». При изменении расположения разделов удобно искать её по названию.
- Заполните обязательные поля электронной формы.
- Подпишите заявку с помощью ЭЦП.
- Проверьте результат в личном кабинете, в разделе истории получения услуг.
Последний шаг принципиален. Открытая форма и отправленная заявка — ещё не то же самое, что подтверждённое оказание услуги. Ориентируйтесь на результат обработки, а не только на нажатие кнопки.
Рекомендуется сохранить подтверждение с датой и временем. Оно пригодится для восстановления последовательности событий, если позднее возникнет спор с кредитором. Это практическая рекомендация, а не дополнительное условие подключения.
Как подключить запрет в eGov Mobile
АРРФР указывает и мобильный способ: на главной странице приложения в популярных услугах выбрать отказ от займов и микрокредитов, заполнить данные и подтвердить действие электронной подписью. [2]
Используйте официальное приложение. Если расположение пункта изменилось, найдите услугу через поиск. Содержание запроса должно относиться именно к добровольному отказу от новых займов, а не к блокировке карты или проверке кредитной истории.
После подтверждения изучите результат оказания услуги. Если он неясен или содержит ошибку, сначала выясните статус заявки через официальный канал поддержки. Не считайте запрет установленным только потому, что прошли авторизацию.
На что распространяется защита и где есть ограничения
«Стоп-кредит» нельзя описывать как безусловную блокировку любых финансовых договоров. АРРФР отдельно предупреждает, что механизм не распространяется на ломбарды и другие организации, не использующие данные кредитных бюро при оценке заёмщиков. [2]
Кроме того, банковские требования предусматривают исключения для отдельных операций. Например, пункт 67 постановления АРРФР № 91 содержит специальные положения для некоторых целевых займов с перечислением денег продавцу и подтверждением получения покупки. Поэтому применимость запрета к конкретному продукту нужно проверять по действующим нормам и условиям операции. Это не основание считать любую рассрочку автоматически исключённой из запрета. [5]
Установка ограничения также не означает:
- отмену ранее заключённых кредитных договоров;
- прекращение платежей по существующим обязательствам;
- блокировку всех переводов и покупок;
- устранение последствий утечки паролей или ЭЦП;
- невозможность снять запрет при незаконном получении доступа к вашим цифровым средствам подтверждения.
Эти различия объясняют, почему добровольный отказ нужно сочетать с защитой устройств и учётных записей.
Когда запрет можно снять
Если возникла собственная, обдуманная потребность в новом кредите, ограничение можно отменить самостоятельно через соответствующий сервис. Возможность снятия подтверждается официальными разъяснениями. [3]
Перед этим стоит проверить три обстоятельства:
- Инициатива принадлежит вам. Вы понимаете, зачем нужен заём, а не выполняете указания звонящего.
- Условия изучены. Известны ГЭСВ, платёж, срок и общая сумма выплат.
- Результат снятия подтверждён. Не следует обещать себе моментальное одобрение: отмена запрета не заменяет проверку платёжеспособности банком.
После завершения необходимого оформления можно вновь установить отказ от будущих займов. Главное — каждый раз проверять результат выбранного действия и не оставлять защиту отключённой по забывчивости.
Как мошенники используют тему «Стоп-кредита»
Fingramota предупреждает о звонках, в которых под предлогом срочного подключения защиты присылают ссылку, требуют SMS-код, доступ к устройству или оплату. [1]
Такая схема эксплуатирует страх: человек хочет предотвратить кредит на своё имя и начинает выполнять действия, которые сам не проверил. Защитная формулировка не делает требование безопасным.
Обращайте внимание на признаки давления:
- собеседник требует оставаться на линии во время работы с приложением;
- присылает собственную ссылку для входа;
- просит продиктовать код или передать электронную подпись;
- предлагает установить программу удалённого доступа;
- требует снять уже действующий запрет ради «проверки» или «защиты»;
- просит перевести деньги за бесплатный сервис.
Не продолжайте процедуру под диктовку неизвестного человека. Прервите разговор, самостоятельно откройте официальный сервис и при необходимости свяжитесь с банком по проверенному номеру.
Что делать, если данные уже раскрыты
Подключение запрета не завершает работу по защите. Необходимо понять, что именно могли получить посторонние: реквизиты карты, пароль, код подтверждения, доступ к телефону или электронную подпись.
Свяжитесь с банком через официальный канал и обсудите блокировку скомпрометированных инструментов. Смените затронутые пароли и проверьте активные сеансы. Если могла быть раскрыта ЭЦП, отдельно выясните порядок отзыва её регистрационных свидетельств у официального поставщика.
При подозрении на уже оформленный заём проверьте кредитный отчёт. Запрет на будущие выдачи не показывает сам по себе, существует ли старое обязательство. Неизвестный договор требует отдельного обращения к кредитору.
Если заём выдали при действующем запрете
АРРФР разъясняет: если заём оформлен без согласия человека, несмотря на установленный запрет, задолженность подлежит списанию. [2] Однако это не повод ждать, что спор исчезнет без обращений и проверки обстоятельств.
Действуйте последовательно:
- Уведомите банк или МФО и подайте письменное обращение. Запросите подтверждение регистрации.
- Приложите сведения о займе и подтверждение установленного запрета, если оно сохранилось.
- Сохраните переписку, историю звонков, уведомления и выписки.
- Обратитесь в полицию при признаках мошенничества.
- Передайте кредитору полученные процессуальные документы.
- При бездействии или споре обратитесь в АРРФР через e-Otinish, приложив историю обращений.
Официальная памятка регулятора подчёркивает: сам факт мошенничества не равен автоматическому списанию. Проверяются обстоятельства и нарушения при выдаче; в зависимости от ситуации применяется внесудебный либо судебный порядок. [4]
Особенно важна последовательность дат. Запрет, установленный после выдачи, не доказывает, что кредитор нарушил его до заключения договора.
Что даёт осознанное использование сервиса
«Стоп-кредит» полезен как заранее установленный барьер, который не требует ждать атаки мошенников. Но эффективность этой меры зависит и от поведения владельца: проверять результат, защищать средства подтверждения и не снимать ограничение по чужому указанию.
Если вы не планируете заём, установите запрет самостоятельно. Если кредит действительно нужен, снимайте его после оценки условий. А при подозрении на мошенничество разделяйте три задачи: ограничить новые выдачи, восстановить безопасность доступа и оспорить уже возникшее обязательство.
Источники
- Fingramota.kz. «Кредит на ваше имя: как заранее установить запрет на его оформление», 7 октября 2026 года.
https://www.fingramota.kz/ru/news/post/kredit-na-vashe-imya-kak-zaranee-ustanovit-zapret-na-ego-oformlenie - АРРФР. «Стоп-кредит»: как установить запрет на оформление займов».
https://www.gov.kz/memleket/entities/ardfm/press/news/details/1257542?lang=ru - Официальное разъяснение о бессрочном добровольном отказе через eGov.kz и eGov Mobile.
https://www.gov.kz/memleket/entities/vko-glubokoe-berezovka/press/news/details/983784?directionId=_37736&lang=ru - АРРФР. «Что делать, если на ваше имя оформлен мошеннический кредит?».
https://www.gov.kz/memleket/entities/ardfm/press/news/details/1204421?directionId=15785&lang=ru - Постановление Правления АРРФР от 15 мая 2026 года № 91 «Об утверждении Требований к условиям осуществления банковской деятельности», в том числе пункт 67.
https://old.adilet.zan.kz/rus/docs/V2600038748
Материал подготовлен 9 октября 2026 года. Расположение пунктов меню цифровых сервисов может меняться; услугу следует искать по названию.